お電話でのお問い合わせ
03-4361-8745
メールでのお問い合わせ
24時間受付中
株式譲渡は、M&Aで広く利用される手法の一つです。
株式譲渡では、売主が保有する対象会社の株式を買主へ譲渡することで、対象会社の経営権を移転します。その際に売主と買主の間で締結する最終契約が「株式譲渡契約書」です。
英語では「Share Purchase Agreement」といい、「SPA」と呼ばれることもあります。
株式譲渡契約書には、譲渡する株式数、譲渡価格、クロージング日、前提条件、表明保証、誓約事項、補償、解除などを定めます。
これらの基本的な構造は、事業譲渡契約書など他のM&Aの最終契約書と共通する部分も少なくありません。
一方、株式譲渡では会社そのものを譲渡するのではなく、対象会社の株主が保有する「株式」を譲渡するという特徴があります。
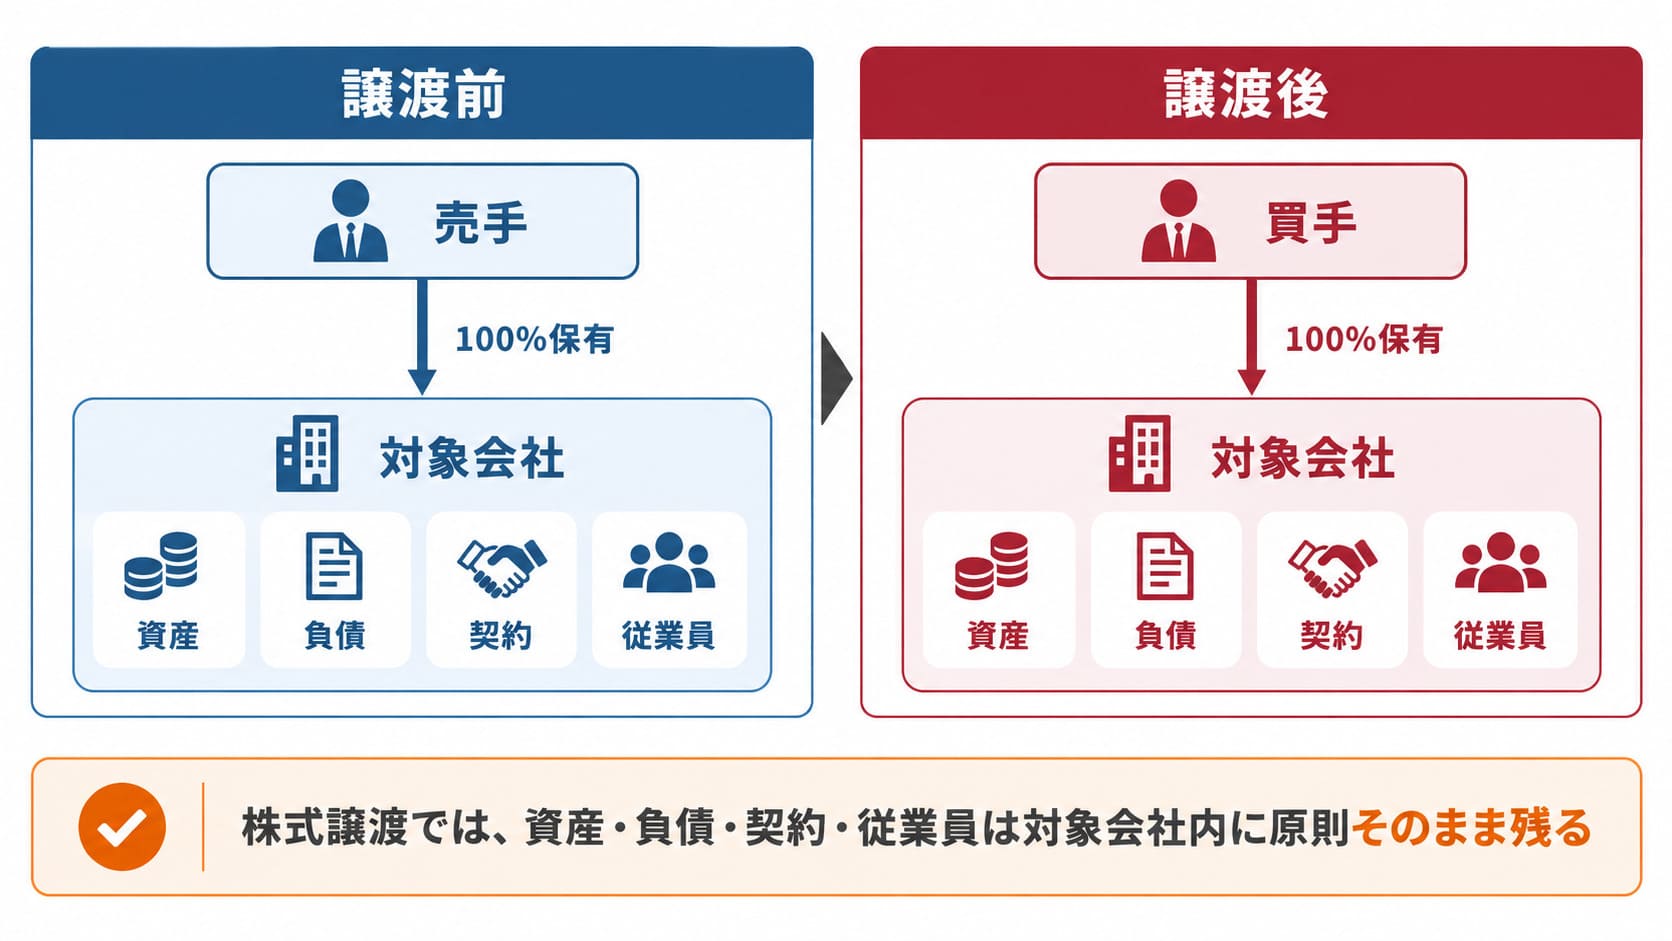
対象会社という法人はそのまま存続し、対象会社が保有する資産・負債や、締結している契約、雇用している従業員なども原則として対象会社に残ります。
そのため、事業譲渡と比較すると、資産・負債・契約等を個別に承継する手続が少なく、クロージングまでの手続を比較的簡易に設計できる場合があります。
一方で、買主は株式を取得することで対象会社をそのまま引き継ぐため、
対象会社に過去から存在するリスクの経済的影響も受けることになります。
そこで株式譲渡契約書では、
「売主が対象会社について
どこまで表明保証するのか」
そして、
「株式譲渡後に売主がどこまで義務を負うのか」
が重要な交渉事項になります。
さらに、売主が単に株式を保有しているだけなのか、それとも代表取締役や取締役などとして対象会社の経営に実質的に関与してきたのかによっても、契約内容は大きく変わります。
本記事では、「M&Aの最終契約書とは何か」で解説した基本的な構造を前提として、株式譲渡契約書に特有の論点を中心に解説します。
株式譲渡契約書とは、売主が保有する対象会社の株式を買主へ譲渡するために、売主と買主が最終的な取引条件や権利義務を定める契約書です。
一般的には、
株式譲渡契約書の締結
↓
クロージングまでの義務の履行
↓
クロージングの前提条件の充足
↓
株式の譲渡・譲渡代金の支払い
↓
クロージング後の義務の履行
という流れになります。
株式譲渡の大きな特徴は、対象会社そのものは存続し、株主が変わるという点です。
事業譲渡では、譲渡する資産・負債・契約等を特定し、それぞれについて必要な移転・承継手続を行います。
これに対して株式譲渡では、対象会社が保有する資産や負債、対象会社が当事者となっている契約、従業員との雇用関係などは、原則として対象会社に残ります。
そのため、事業譲渡と比較すると個別の承継手続が少なく、クロージングの前提条件も比較的簡易になりやすい一方、
買主は対象会社に残る過去の問題による経済的な影響も受けるため、DD、表明保証、補償が重要になります。
そして株式譲渡契約書で特に交渉になりやすいのが、
「譲渡後の売主の義務」
と
「売主の表明保証」
です。
この2つについては、売主が対象会社とどのような関係にあったのかによって分けて考える必要があります。
株式譲渡契約書は、売主が保有する対象会社の株式を買主へ譲渡するための契約書です。
たとえば、A氏がX株式会社の発行済株式の100%を保有しているとします。
A氏がその株式すべてをB社へ1億円で譲渡する場合、株式譲渡契約書では、
などを定めます。
株式譲渡によって変わるのは、対象会社そのものではなく、その株式を保有する株主です。
100%の株式を取得する取引であれば、
A氏
↓
X株式会社
という資本関係が、
B社
↓
X株式会社
へ変わります。
一方、X株式会社自体は同じ法人として存続します。
ここが、株式譲渡契約書を理解するうえで重要な出発点です。
株式譲渡では、対象会社が保有している資産や負債を一つずつ買主へ譲渡するわけではありません。
買主が取得するのは対象会社の株式です。
そのため、原則として、
などは対象会社に残ります。
たとえば対象会社に1億円の借入金があったとしても、その借入金を売主から買主へ移すわけではありません。債務者は引き続き対象会社です。
これは株式譲渡のメリットであると同時に、買主にとってのリスクでもあります。
対象会社に過去の税務リスク、未払残業代、簿外債務、訴訟リスク、契約違反などが存在していた場合、それらも対象会社に残ります。
そのため、株式譲渡ではDDによって対象会社を調査し、その結果を踏まえて、表明保証や補償などによって売主と買主の間でリスクを配分することが重要になります。
株式譲渡と事業譲渡では、譲渡対象そのものが異なります。
株式譲渡で譲渡するのは、対象会社の株式です。
一方、事業譲渡では、対象となる事業を構成する資産・負債・契約その他の権利義務等を契約で定めて譲渡します。
この違いは最終契約書にも大きく影響します。
事業譲渡では、
「どの資産を譲渡するのか」
「どの負債を引き受けるのか」
「どの契約を承継するのか」
「従業員をどうするのか」
などを個別に整理する必要があります。
一方、株式譲渡では対象会社自体は変わらないため、資産・負債・契約等を個別に移転する必要がないことが一般的です。
その意味では、株式譲渡契約書は事業譲渡契約書と比較して、譲渡対象の移転・承継という面では簡易になりやすいといえます。
ただし、株式譲渡でも、株主の変更を理由に契約解除、期限の利益喪失、事前承諾等を定めるChange of Control(CoC)条項が重要契約に入っている場合などには、別途対応が必要になります。
したがって、
株式譲渡だから既存の契約や許認可について何も確認しなくてよい
というわけではありません。
株式譲渡契約書の内容は案件によって異なりますが、代表的には、
などを定めます。
前提条件、誓約事項、表明保証、補償、完全合意条項などの基本的な考え方については、「M&Aの最終契約書とは何か」で詳しく解説しています。
ここからは、株式譲渡で特に問題になりやすい事項を見ていきます。
株式譲渡契約書でも、契約締結とクロージングを別日にする場合には、クロージングの前提条件を設定することがあります。
代表的なものとして、
などがあります。
実際に何を前提条件とするかは、対象会社や取引内容によって異なります。
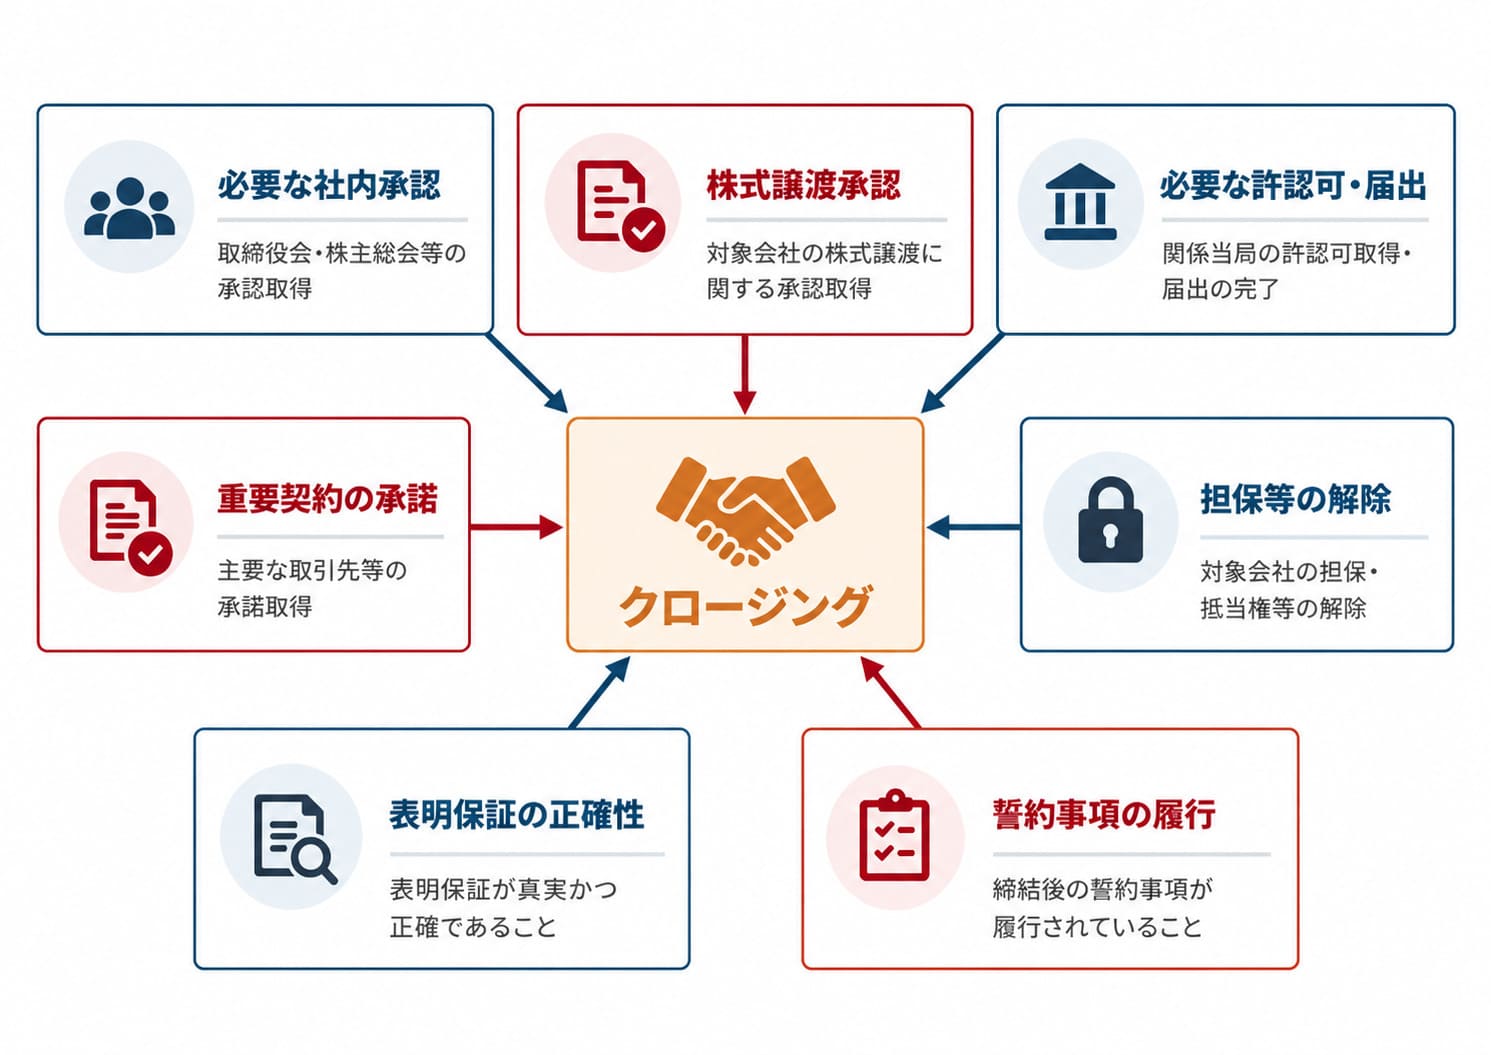
株式譲渡と事業譲渡を比較すると、株式譲渡のクロージング前提条件は比較的シンプルになることがあります。
理由は、
対象会社の資産・負債・契約・従業員などを一つずつ買主へ移転する取引ではないからです。
事業譲渡では、取引内容によって、
など、多数の個別手続が必要になる場合があります。
これに対して株式譲渡では、対象会社そのものは存続します。
そのため、事業譲渡と比較すると個別の承継手続が少なく、その結果としてクロージング前提条件も簡易になりやすいという特徴があります。
ただし、許認可事業、重要なCoC条項がある案件、金融機関との契約や経営者保証への対応が必要な案件などでは、株式譲渡でも前提条件が複雑になることがあります。
中小企業の株式譲渡で特に確認しておきたいのが、対象株式に譲渡制限が付されている場合です。
譲渡制限株式では、会社法や定款に従って必要な譲渡承認手続を行う必要があります。
そのため、株式譲渡契約書では、
「必要な株式譲渡承認が適法かつ有効に
得られていること」
をクロージングの前提条件とすることがあります。
株式譲渡では、対象株式を買主へ適法かつ有効に移転できる状態になっているかを確認することが重要です。
株式譲渡では、買主が取得した株式について、対象会社に対して株主としての権利を適切に主張できる状態にすることも重要です。
そのため、株主名簿の名義書換えに必要な手続や書類の交付等について、株式譲渡契約書で定めることがあります。
また、株券発行会社で株券が実際に発行されている場合には、株券の交付についても確認する必要があります。
つまり、株式譲渡のクロージングでは、単に譲渡代金を支払うだけではなく、買主が株主として適切な状態になっているかまで確認する必要があります。
株式譲渡契約書ではさまざまな条件を定めますが、売主側から見て特に重要になりやすいのが、
①クロージング後にどのような義務を負うのか
②対象会社についてどこまで表明保証するのか
という2点です。
そして、この2点を検討するときに重要なのが、
「売主と対象会社との関係」
です。
同じ株主でも、
株式を保有しているだけの株主
と、
株主であると同時に対象会社の経営に
実質的に関与してきた者
では、対象会社について知っている情報も、クロージング後にできることも大きく異なります。
したがって、すべての売主に同じ義務・表明保証を課すのではなく、売主の属性や対象会社への関与度を踏まえて契約内容を検討する必要があります。
たとえば投資家が対象会社の株式を保有しているものの、日々の経営には関与していないケースを考えてみます。
このような売主に、
「主要取引先への引継ぎを半年間行う」
「対象会社の業務について買主へ詳細に説明する」
「従業員との関係維持に責任を持つ」
といった義務を課しても、実際には十分に履行できない可能性があります。
また、対象会社の財務・税務・労務等について、売主自身が詳細を把握していない場合もあります。
そのため、
など、売主自身に関する事項と、売主が合理的に把握できる事項をどこまで保証するのかが重要になります。
ただし、株主であるだけだから対象会社に関する表明保証を一切負わない、というわけではありません。
実際の範囲は、売主の持株比率、対象会社への関与度、情報へのアクセス、DDの内容、譲渡価格、当事者の交渉などによって決まります。
一方、中小企業のM&Aでは、
売主=株主=代表取締役
というケースもあります。
この場合、売主は単に株式を保有しているだけではありません。
長年にわたり、
などを実質的に管理してきた可能性があります。
そのため、株式譲渡後についても、
などを求められることがあります。
また、対象会社の実態について多くの情報を把握していることから、対象会社に関する表明保証についても、単なる株主より広範な内容を求められる可能性があります。
つまり、売主が対象会社の経営に深く関与してきたほど、クロージング後の義務と対象会社に関する表明保証が広くなる可能性があるということです。
株式譲渡では、対象会社そのものが存続します。
そのため、対象会社に過去から存在していた問題も原則として対象会社に残ります。
たとえばクロージング後に、
などが発覚した場合、その問題による経済的な影響を買主が取得した対象会社が受ける可能性があります。
買主はDDを行いますが、DDですべてのリスクを発見できるとは限りません。
そこで株式譲渡契約書では、売主に対象会社について一定の表明保証を求め、補償条項等と組み合わせることで潜在的なリスクを当事者間で配分します。
中小M&Aガイドラインでも、表明保証には契約当事者間における潜在的なリスクを分担する機能があると整理されています。
売主の表明保証は、大きく、
売主自身に関する表明保証
と
対象会社に関する表明保証
に分けて考えると分かりやすくなります。
売主自身に関する事項としては、
などが考えられます。
一方、対象会社に関する事項としては、
などが対象になることがあります。
後者について、売主にどこまで対象会社の状態を表明保証させるのかが株式譲渡契約における重要な交渉事項になります。
株式会社の株主は、会社法上、原則としてその有する株式の引受価額を限度として責任を負う有限責任の立場です。
しかし、これは株主という地位に基づいて負う責任の問題です。
株式譲渡契約で売主自身が表明保証を行い、補償義務などを契約上引き受けた場合には、別途その契約に基づく責任が問題になります。
したがって、
「株主は有限責任だから、株式譲渡後に対象会社について一切責任を負わない」
と考えることは適切ではありません。
一方で、
「株式を売却する株主が、対象会社についてどこまで契約上の責任を負うべきなのか」
は重要な交渉事項です。
特に対象会社の経営に関与していない株主の場合には、この問題がより重要になります。
対象会社の経営にほとんど関与していない株主に、
「対象会社には労務問題が一切存在しない」
「すべての税務申告が適正である」
「すべての重要契約について違反がない」
と無限定に表明保証させる場合、売主が合理的に把握できない事項についてまで責任を負う可能性があります。
そこで案件によっては、
などによってリスクを調整します。
一方、
売主=100%株主=代表取締役
のように、売主自身が長年対象会社を経営してきた場合には、財務、税務、法務、労務、重要契約などについて、より広範な表明保証を求められる可能性があります。
したがって、同じ「株式を売却する株主」であっても、
単に株式を保有する株主
と
対象会社を経営してきた株主
では、合理的な表明保証の範囲が異なり得ます。
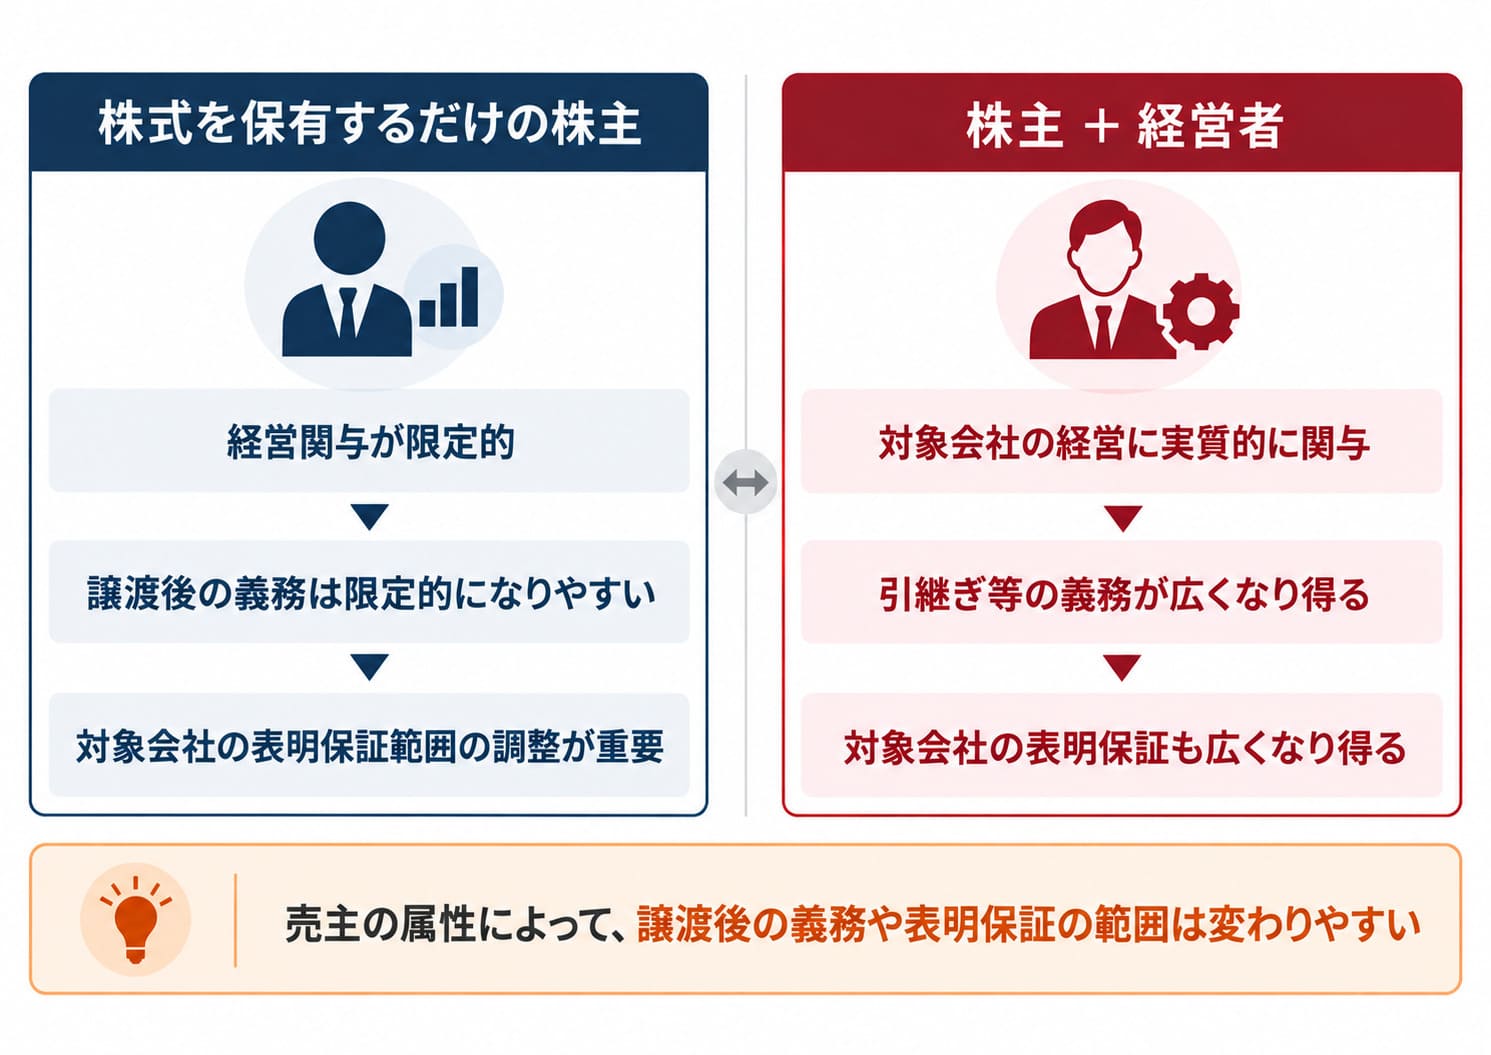
表明保証と同様に、クロージング後の売主の義務についても、対象会社への関与度が重要になります。
単なる株主であれば、クロージング後に対象会社の事業運営について協力できる範囲は限定的です。
一方、オーナー経営者であれば、
などについて一定の義務を負うことがあります。
つまり、
売主が株主であるだけの場合
→ 譲渡後の義務は限定的になりやすい
→ 対象会社に関する表明保証の範囲調整が重要
売主が株主であり、対象会社の経営にも実質的に関与してきた場合
→ 引継ぎ等の譲渡後の義務が広くなり得る
→ 対象会社に関する表明保証も広くなり得る
という違いがあります。
株式譲渡契約書では、売主の属性と対象会社への関与度を踏まえて、譲渡後の義務と表明保証を設計することが重要です。
売主が対象会社の代表取締役や取締役を兼ねている場合には、株式譲渡後の役員体制についても整理する必要があります。
株式を買主へ譲渡したからといって、売主が自動的に対象会社の取締役でなくなるわけではありません。
そのため、
などを決めておく必要があります。
クロージング時に退任する場合には、辞任届の提出等をクロージング時の対応事項として定めることがあります。
一方、買収後も一定期間経営に関与するのであれば、株式譲渡契約書だけではなく、役員としての関係や業務委託契約等を含めて条件を整理する必要があります。
中小企業の株式譲渡では、売主であるオーナー経営者が対象会社の借入金について個人保証を行っていることがあります。
株式をすべて譲渡して経営から離れたにもかかわらず、対象会社の借入金に対する経営者保証だけが残れば、売主にとって大きなリスクになります。
そのため、
などを最終契約上の重要事項として整理する必要があります。
中小企業庁は、M&A後も売手側の経営者保証が解除・移行されないトラブルを問題視しており、中小M&Aガイドライン第3版では最終契約における経営者保証への対応を強化しています。さらに、2025年12月15日時点版の株式譲渡契約書サンプルも公開されています。
オーナー経営者が会社を売却した直後に同じ事業を始め、従業員や顧客が移れば、買主が取得した会社の価値が低下する可能性があります。
そこで株式譲渡契約書では、売主に一定の競業避止義務を設定することがあります。
ただし、
などをどこまで設定するかは、案件ごとに検討する必要があります。
単なる投資家として株式を保有していただけの売主と、その事業を長年経営してきたオーナー経営者では、競業避止義務を設定する必要性も異なります。
この点も、売主の対象会社への関与度によって譲渡後の義務が変わる典型例です。
表明保証は売主だけが行うものではありません。
買主についても、
などを表明保証することがあります。
案件によっては、譲渡代金を支払うための資金に関する事項などが問題になることもあります。
ただし、対象会社に関する情報は売主側に偏っていることが多いため、一般的には売主側の表明保証の方が項目数も多く、内容も重くなる傾向があります。
クロージング後に売主の表明保証が事実と異なっていたことが判明した場合には、株式譲渡契約書の定めに基づき補償等が問題になることがあります。
たとえば、株式譲渡後に過去の税務問題が発覚し、対象会社に追加の税負担が生じたケースを考えてみます。
その税務事項について売主が表明保証しており、補償条項の対象となっているのであれば、買主が売主に対して補償を求めることが考えられます。
ただし、補償については、
などを契約で定めます。
そのため、表明保証の文言だけではなく、表明保証違反が発生した場合にどのような責任を負うのかまで併せて確認することが重要です。
株式譲渡契約書には一定の基本構造があり、中小企業庁も株式譲渡契約書を含む契約書サンプルを公開しています。2025年12月15日時点版が現在公開されているため、実務上の参考資料として利用できます。
ただし、サンプルをそのまま使用すればよいわけではありません。
特に確認したいのが、
「売主と対象会社の関係」
です。
売主が、
によって、適切な契約内容は変わります。
株式譲渡契約書では、株式をいくらで売るかだけではなく、
「この売主が、対象会社についてどこまで責任を負い、譲渡後に何をするのか」
を考えることが重要です。
売主が保有する対象会社の株式を買主へ譲渡するために、譲渡価格、クロージング、前提条件、表明保証、誓約事項、補償などを定める最終契約書です。
英語ではShare Purchase Agreementといい、SPAと呼ばれることもあります。
株式譲渡では対象会社の株式を譲渡します。
事業譲渡では、対象となる事業を構成する資産・負債・契約その他の権利義務等を定めて譲渡します。
株式譲渡では対象会社自体が存続するため、事業譲渡と比較すると個別の承継手続が少なく、クロージング手続を簡易に設計しやすい特徴があります。
必要な社内承認、譲渡制限株式の譲渡承認、必要な許認可・届出、重要契約について必要となる同意、表明保証の正確性、クロージングまでの義務の履行などがあります。
具体的な内容は対象会社や取引条件によって異なります。
厳密には、対象会社の契約を買主へ移すわけではありません。
契約当事者である対象会社そのものが存続するため、原則として対象会社の契約関係もそのまま継続します。
ただし、株主変更を契機として承諾や通知等を求めるCoC条項がある場合などは、別途対応が必要です。
一律には決まりません。
売主の対象会社への関与度、情報へのアクセス、DDの内容、譲渡価格、補償条件などを踏まえて交渉します。
単なる株主と、対象会社を長年経営してきたオーナー経営者では、合理的な表明保証の範囲が異なることがあります。
株主としての有限責任と、株式譲渡契約によって売主自身が引き受ける契約上の責任は別の問題です。
売主自身が表明保証や補償義務を契約で負えば、その契約内容に応じた責任が問題になります。
自動的には退任しません。
売主が対象会社の役員を兼ねている場合には、クロージング時に退任するのか、一定期間残留するのかなどを別途整理する必要があります。
契約内容によっては残ります。
業務引継ぎ、取引先への説明への協力、競業避止、秘密保持、経営者保証の解除等への協力などを定めることがあります。
特に売主がオーナー経営者である場合には、単なる株主よりも譲渡後の義務が広くなることがあります。
株式譲渡契約書とは、売主が保有する対象会社の株式を買主へ譲渡するために、最終的な取引条件や当事者の権利義務を定める契約書です。
基本的な流れは、
株式譲渡契約書の締結
↓
クロージングまでの義務の履行
↓
前提条件の充足
↓
株式の譲渡・譲渡代金の支払い
↓
クロージング後の義務の履行
となります。
株式譲渡では対象会社そのものが存続するため、事業譲渡のように資産・負債・契約等を個別に移転・承継する必要がないことが一般的です。
そのため、事業譲渡と比較するとクロージング前提条件や手続を簡易に設計しやすい一方、対象会社に過去から存在するリスクもそのまま残ります。
そこで重要になるのが、
DD、表明保証、補償です。
そして、株式譲渡契約書を検討するうえで特に重要なのが、
「売主がどのような株主なのか」
という視点です。
単に株式を保有しているだけの株主と、対象会社の代表取締役等として経営に実質的に関与してきた株主とでは、対象会社について把握している情報も、クロージング後に対応できる事項も異なります。
そのため、
売主が株主であるだけの場合
と、
売主が株主であると同時に対象会社の経営にも実質的に関与してきた場合
では、譲渡後の義務と表明保証の内容が大きく異なり得ます。
株式譲渡契約書では、ひな型に沿って条項を並べるだけではなく、
まで踏まえて契約内容を設計することが重要です。