お電話でのお問い合わせ
03-4361-8745
メールでのお問い合わせ
24時間受付中
M&Aでは、買手と売手の交渉が一定程度進んだ段階で「基本合意書」を締結することがあります。
基本合意書には、現時点で想定している買収価格、M&Aスキーム、デューデリジェンス(DD)の実施、今後のスケジュール、独占交渉権などが記載されます。
しかし、基本合意書は最終契約書ではありません。
そのため、
「基本合意書を締結したらM&Aを実行しなければならないのか」
「DD前なのに、なぜ価格について合意するのか」
「なぜ売手は他の買手との交渉を止めるのか」
「独占交渉権にはどのような意味があるのか」
といった疑問が生じます。
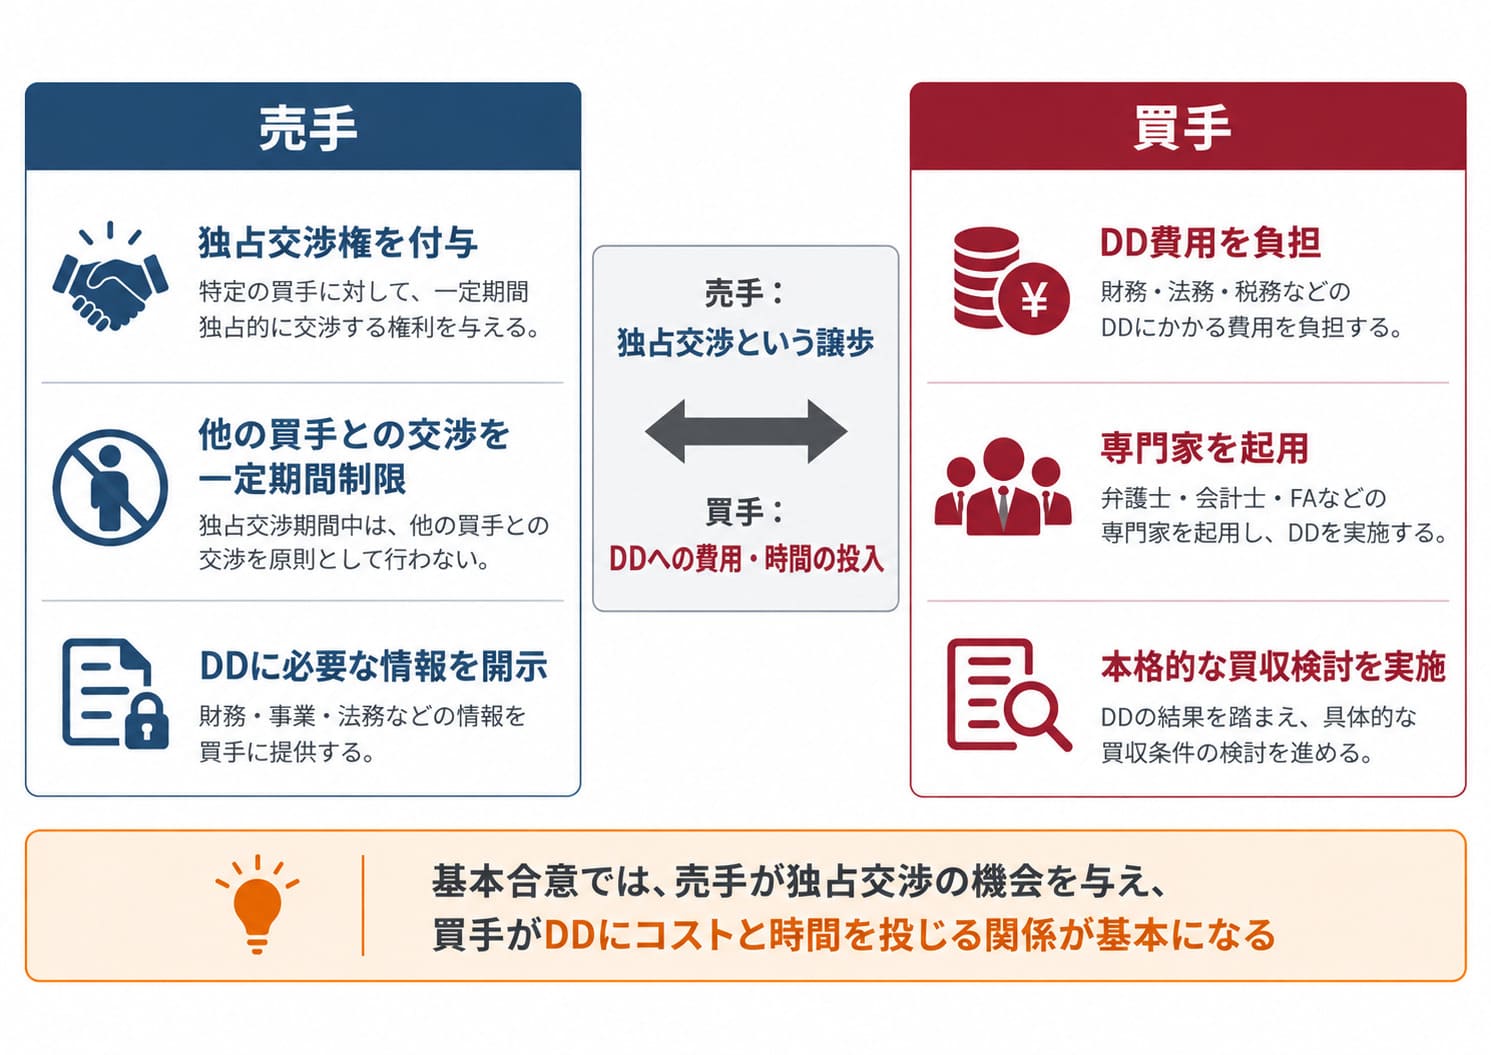
M&A実務における基本合意書の重要な目的の一つが、売手から買手へ独占交渉権を付与し、買手が費用と時間をかけてDDを実施できる環境を整えることです。
買手はDDを実施するために、公認会計士、弁護士、税理士などの専門家を起用することがあり、相応の費用と時間を投入します。その途中で売手が別の買手へ乗り換えてしまえば、買手が負担したDD費用や検討コストがM&Aの成立につながらない可能性があります。
そこで、売手は一定期間、他の買手候補と交渉しないことを約束し、買手はその期間を利用してDDを行います。
一方、売手から見れば、独占交渉権を付与すると、その期間中は他の買手候補との交渉機会が制限されます。
つまり、
売手は、独占交渉という一定の譲歩を行い、買手は、費用と時間をかけてDDを実施する。
この関係を理解すると、M&Aで基本合意書を締結する意味が分かりやすくなります。
本記事では、基本合意書とは何か、なぜ独占交渉権を付与するのか、どのような条件を記載するのか、法的拘束力はどこまで持たせるのか、意向表明書とは何が違うのかについて、実務の流れに沿って解説します。
基本合意書とは、M&Aにおいて、売手と買手がその時点までに協議してきた基本的な取引条件や今後の進め方について確認・合意し、DDや最終契約交渉へ進むために締結する書類です。
基本合意書を締結する重要な目的の一つが、買手への独占交渉権の付与です。
独占交渉権とは、
「一定期間、売手が他の買手候補とM&Aに
関する交渉を行わない」
という約束です。
なぜ売手がこのような権利を買手へ与えるのでしょうか。
大きな理由の一つがDDです。
買手は基本合意後、対象会社について必要に応じて、
などを実施します。
その際、公認会計士、税理士、弁護士などの専門家を起用すれば、買手には相応の費用が発生します。
もし買手が費用をかけてDDを行っている途中で、売手が自由に別の買手へ乗り換えられるのであれば、買手としては安心してDDに費用を投じることができません。
そこで、
売手:一定期間、他の買手との交渉を制限する
買手:費用と時間をかけてDDを実施する
という関係を作ります。
ただし、基本合意書に記載した買収価格などが、そのまま最終条件になるとは限りません。
たとえば、
「株式譲渡価格は1億円以上3億円以下を目途とする」
「現時点における想定株式価値は2億円程度とする」
といった大枠の条件を記載し、その後のDD結果を踏まえて最終価格を決めることも考えられます。
つまり、基本合意書は、
「この条件で必ずM&Aを実行する」という最終契約ではなく、「現時点ではこの条件を前提として、独占交渉やDDを含む次の段階へ進む」という合意
として利用されることが多い書類です。
基本合意書とは、M&Aの売手と買手が、それまでの交渉によって形成された基本的な取引条件や今後の進め方について確認・合意する書類です。
英語では「Memorandum of Understanding」の頭文字を取って「MOU」と呼ばれることがあります。
一方、実務では「LOI(Letter of Intent)」という名称が使われる場合もあります。
LOIは意向表明書を意味する場合もあれば、当事者双方が一定の事項について合意する基本合意書に近い意味で使用される場合もあります。
そのため、名称だけで書類の性質を判断するのではなく、
といった具体的な内容を確認することが重要です。
経済産業省・中小企業庁の「中小M&Aガイドライン(第3版)」でも、DDへ進む前に、それまでの交渉結果を確認するとともに、買手に独占的交渉権を付与するなどの趣旨から、原則として基本合意を締結することが望ましいと整理されています。
基本合意書には、主に次のような役割があります。
そのなかでも、実務上特に重要なのが
独占交渉権の付与です。
基本合意書を締結する段階では、売手と買手の交渉はある程度進んでいます。
たとえば、
「対象会社の発行済株式の100%を譲渡する」
「価格は1億円から3億円程度を想定する」
「オーナー経営者はクロージング後に退任する」
といった大枠について認識が一致している状態です。
しかし、買手はまだ対象会社のすべてを把握しているわけではありません。
そこで、
「少なくとも現時点では、この条件感であれば双方ともM&Aを進める意思がある」
ということを確認したうえで、買手が対象会社を詳細に調査するDDへ進みます。
基本合意書は、初期的な条件交渉から本格的な調査へ移る一つの区切りとして機能します。
独占交渉権とは、M&Aにおいて、売手が一定期間、特定の買手候補以外の第三者とM&Aに関する交渉を行わないことを約束するものです。
たとえば、A社が買手候補として基本合意書を締結し、一定期間の独占交渉権を取得したとします。
その期間中、売手は基本合意書の定めに応じて、
などを制限されることがあります。
つまり独占交渉権は、買手にとっては一定期間、他の買手候補との競争を抑えた状態でDDや最終交渉を進めるための権利です。
一方、売手にとっては、他の買手候補と交渉する自由を一定期間制限するものでもあります。
売手だけの立場で考えれば、独占交渉権を付与しない方が有利に見えます。
A社と交渉しながらB社とも交渉し、さらにC社からも条件を出してもらえれば、そのなかから最も良い条件を提示した買手を選べるからです。
しかし、それでは買手側が本格的なDDへ進みにくくなります。
DDでは、案件に応じて、
などを起用します。
また、買手自身も資料の確認、経営陣へのインタビュー、事業計画の検証、買収後の計画策定などに相応の時間を使います。
その状態で、DDの途中に売手が別の買手へ自由に乗り換えられるのであれば、買手にとってDDへ費用と時間を投入するリスクが大きくなります。
そこで売手が、
「一定期間、他の買手候補とは交渉しません」
と約束します。
買手はその約束を前提として、専門家を起用し、費用を負担してDDへ進みます。
つまり独占交渉権は、
売手が他の買手との交渉機会を一定期間制限する代わりに、買手に本格的な買収検討へ進んでもらうための仕組み
と考えると分かりやすくなります。
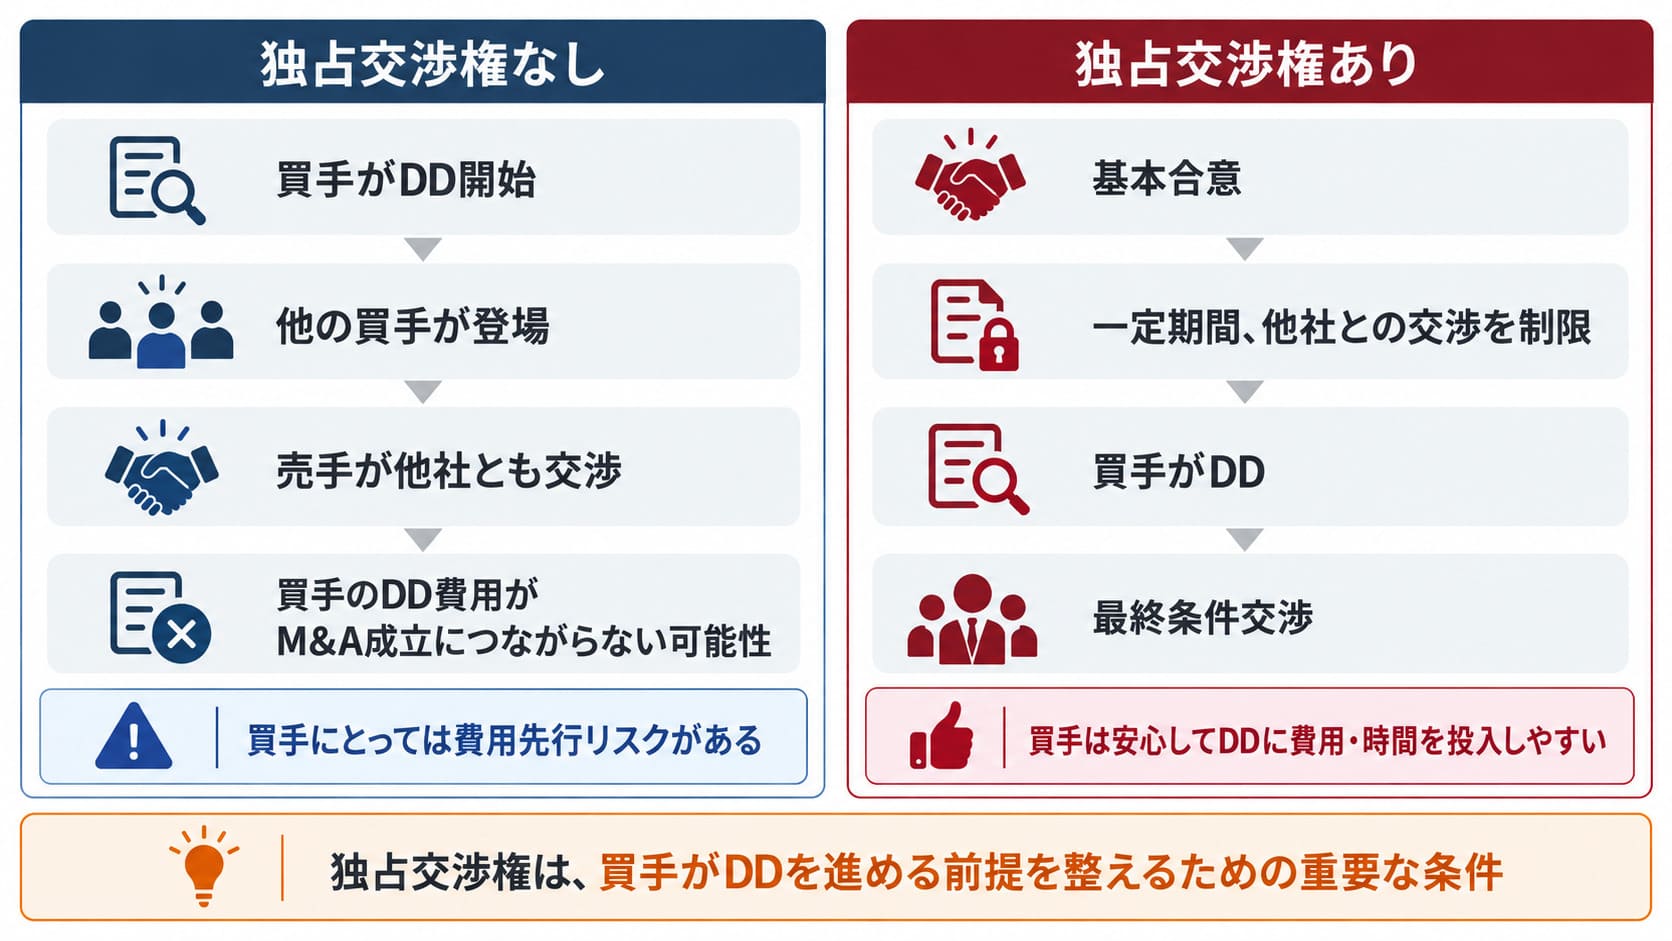
独占交渉権は買手にメリットがありますが、売手にとっては一定のデメリットがあります。
独占交渉期間中に、別の買手からより高い価格や有利な条件が提示されたとしても、基本合意書の内容によっては自由に交渉できない可能性があるからです。
その意味で、独占交渉権の付与は売手側の一つの譲歩といえます。
買手としては、
「DDに費用と時間をかけるので、
その間は他社と交渉しないでほしい」
売手としては、
「他社と交渉する機会を一定期間制限するので、真剣にDDを行い、M&Aの成立に向けて検討してほしい」
という関係になります。
したがって、独占交渉期間を必要以上に長く設定すると、売手にとって大きな制約となります。
基本合意書では、
などを明確にしておくことが重要です。
基本合意書では、独占交渉に関する条項に法的拘束力を持たせることがあります。
その場合、売手が独占交渉期間中に禁止されている第三者との交渉等を行えば、契約違反として損害賠償などが問題となる可能性があります。
ここで実務上重要になるのが、損害賠償の範囲です。
買手は独占交渉を前提としてDDを開始し、
などを負担している場合があります。
そのため、独占交渉義務への違反について、買手が実際に負担したDD等の実費を念頭に損害賠償額や違約金の上限を設定することがあります。
たとえば、基本合意書に、
「独占交渉義務に違反した場合の損害賠償額は、買手が本件取引の検討およびDDのために現実に支出した合理的な実費相当額を上限とする」
といった考え方を取り入れることが考えられます。
これは、買手が独占交渉を信頼して実際に負担した費用を一定程度保護する一方で、売手が過大な損害賠償責任を負うことを防ぐ考え方です。
ただし、独占交渉義務への違反に対する損害賠償が法律上当然に「DD実費を上限」となるわけではありません。
実際の責任範囲は基本合意書の文言や違反内容、実際に生じた損害などによって異なります。
そのため、特に売手側では、損害賠償の対象と上限を明確にしておくことが重要です。
基本合意書には、売手と買手がその時点までに協議してきた取引条件や今後の進め方を記載します。
一般的には、次のような事項が検討対象になります。
ただし、この段階ですべての条件を最終確定する必要はありません。
基本合意後にDDを実施し、その結果を踏まえて最終条件を交渉するためです。
基本合意書に記載する買収価格についても、必ず一つの金額に確定しなければならないわけではありません。
たとえば、
「株式譲渡価格は2億円を目途とする」
という記載だけでなく、
「株式譲渡価格は1億円以上3億円以下を目途として、DD結果を踏まえて最終的に協議する」
といった形で、価格レンジを記載することも考えられます。
重要なのは、DDへ進むだけの条件感が売手と買手の間で共有されていることです。
たとえば、売手が5億円以上を希望しているのに対し、買手が1億円までしか支払う意思がないのであれば、価格について大きな隔たりがあります。
その状態で買手が多額の費用をかけてDDを行っても、最終的に価格が折り合わない可能性があります。
そこで基本合意の段階で、
「少なくともこの条件の範囲であれば、
双方ともM&Aを進める意思がある」
という水準まで条件を整理しておきます。
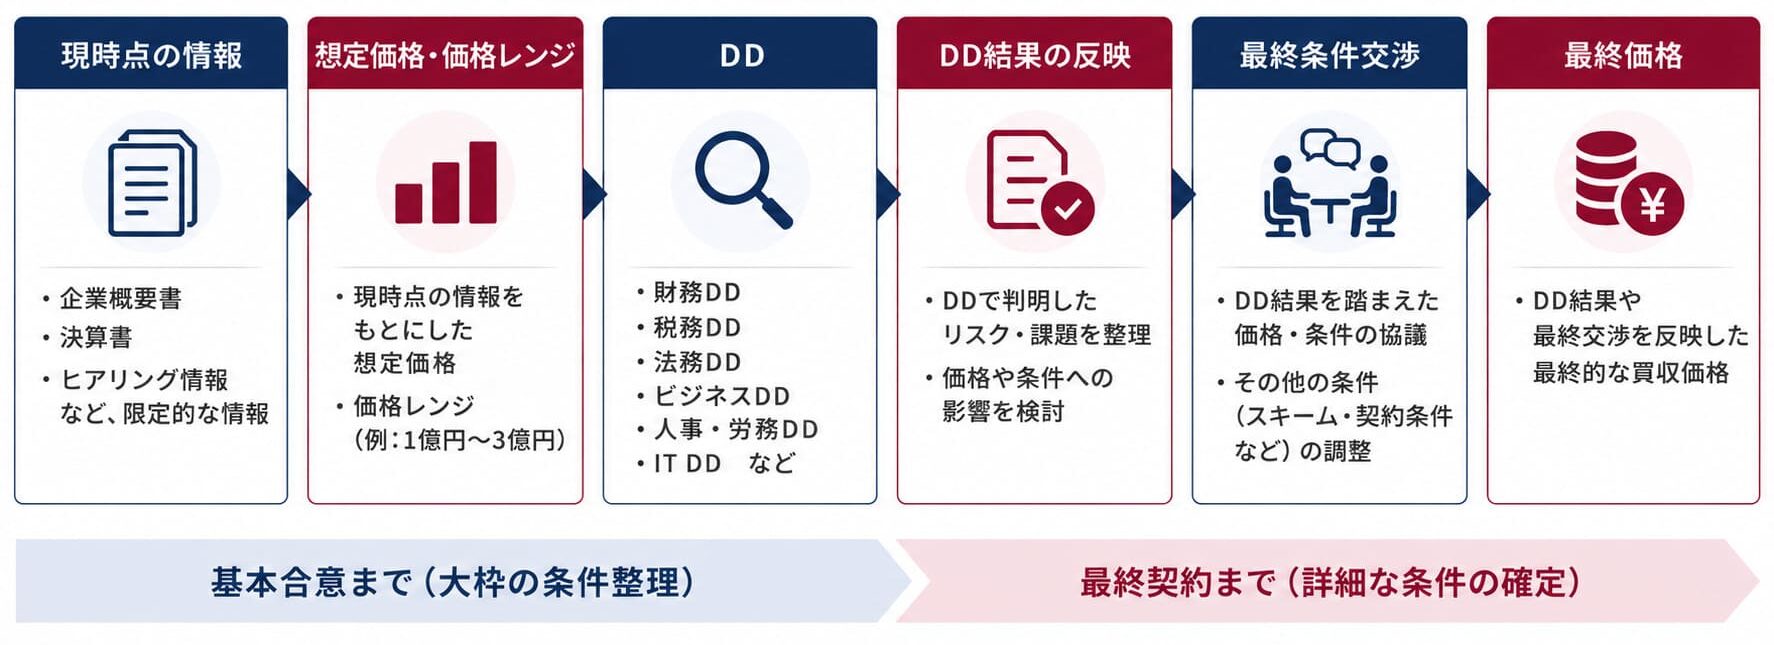
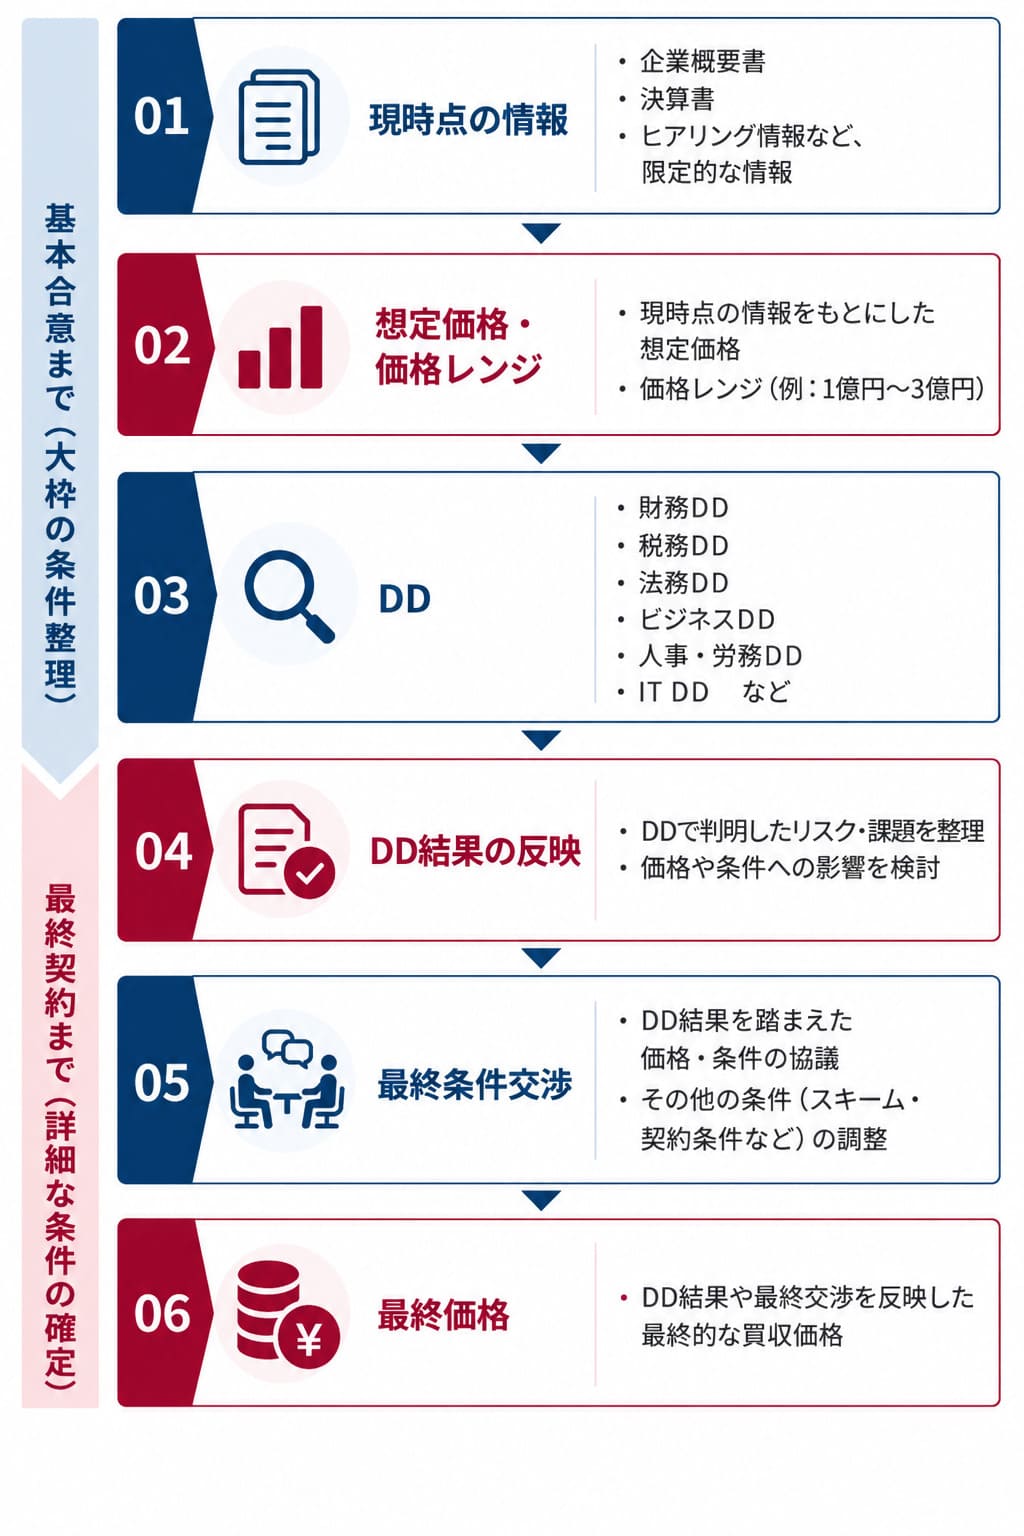
DD前に最終価格を確定することが難しい理由は、買手がまだ対象会社について十分な情報を確認できていないためです。
たとえば、基本合意時点では2億円程度の価値があると考えていた会社について、DDを実施した結果、
といった問題が判明する可能性があります。
その場合、買手がDD結果を踏まえて価格やその他の条件の変更を求めることがあります。
したがって、
基本合意時の価格=現時点で入手できる情報に基づく条件
最終契約時の価格=DD結果や最終交渉を反映した条件
と考えると分かりやすくなります。
ただし、基本合意書に価格調整の余地や前提条件をどのように記載するかによっても扱いは異なります。
基本合意書を締結したからといって、必ずM&Aを実行しなければならないとは限りません。
実務では、基本合意書のうち、
などについて法的拘束力を持たせず、
などについて法的拘束力を持たせる設計があります。
たとえば、
「株式譲渡価格は2億円を目途とする」
という条件について法的拘束力を持たせていなければ、DD結果を踏まえて最終価格を再交渉する余地があります。
一方、
「基本合意締結日から3か月間、売手は第三者とのM&Aに関する交渉を行わない」
という独占交渉条項について法的拘束力を持たせている場合、売手はその合意に拘束されることになります。
したがって、基本合意書では、
「基本合意書全体に法的拘束力があるか」ではなく、「どの条項に法的拘束力があり、どの条項にはないのか」
を確認することが重要です。
なお、書類の名称だけで法的拘束力が決まるわけではありません。具体的な文言や当事者間の合意内容、交渉経緯などによって法的評価が異なる可能性があるため、重要な案件では弁護士による確認が必要です。
基本合意書を締結した後でも、DDの結果などによって最終契約に至らないことはあります。
たとえば、
といった場合です。
基本合意書で取引実行義務に法的拘束力を持たせていなければ、基本合意を締結したことだけを理由として、必ず最終契約を締結しなければならないとは限りません。
ただし、独占交渉義務など法的拘束力を持たせた条項については、基本合意期間中も守る必要があります。
また、最終契約締結に至っていないからといって、交渉過程における責任が一切生じないと断定できるわけでもありません。
したがって、「基本合意=M&A成立」でも、「最終契約前なら何をしても自由」でもないという点には注意が必要です。
意向表明書と基本合意書は、M&Aプロセス上近い位置にありますが、一般的な役割は異なります。
意向表明書は、一般的に買手から売手へ提出します。
つまり、
買手「現時点では、この条件で買収したいと考えています」
という買手側の意向を示す書類です。
一方、基本合意書は、一般的に売手と買手の双方が締結します。
つまり、
売手・買手「現時点では、この条件や進め方を前提として次の段階へ進みましょう」
という合意です。
基本合意書では、さらに売手から買手へ独占交渉権を付与し、買手がDDへ進むための環境を整えることがあります。
大まかに整理すると、
意向表明書
↓
買手が希望条件を提示
↓
売手が条件を検討
↓
基本合意書
↓
独占交渉開始
↓
買手がDDを実施
という流れです。
ただし、前の記事で解説したとおり、買手から提出された意向表明書に対して売手が応諾し、基本合意に近い状態を作る場合もあります。
したがって、意向表明書と基本合意書の違いについても、名称だけでなく具体的な内容を見ることが重要です。
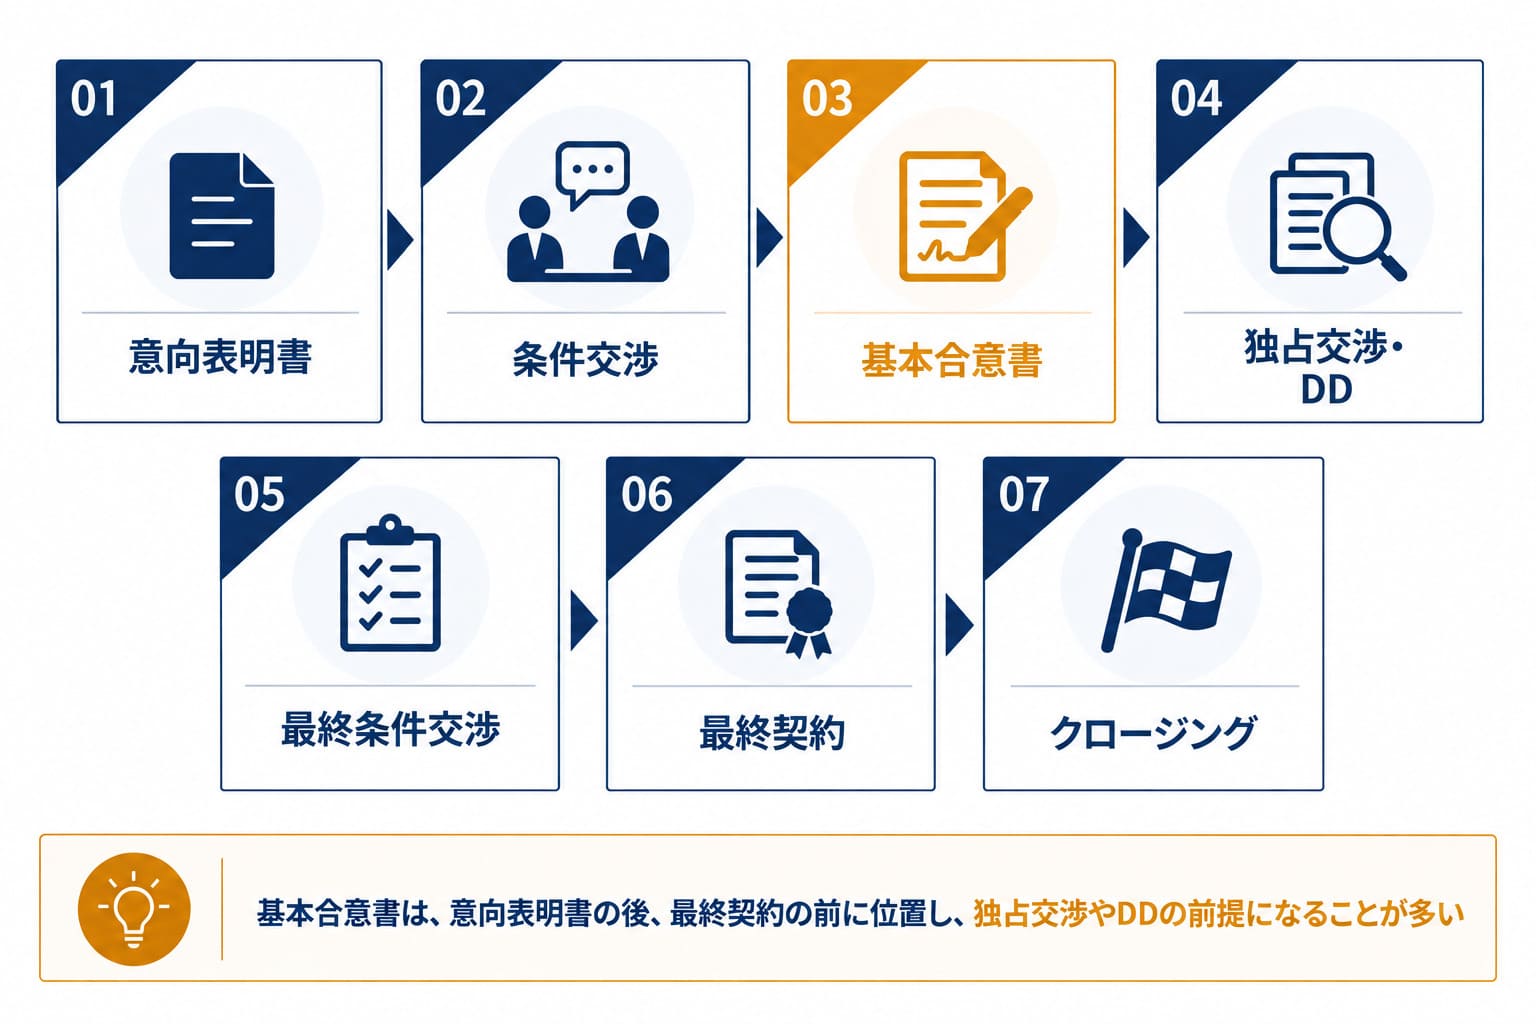
一般的なM&Aでは、たとえば次のような流れで進みます。
NDA締結
↓
情報開示
↓
初期検討
↓
意向表明書
↓
条件交渉
↓
基本合意書
↓
独占交渉開始
↓
DD
↓
DD結果を踏まえた条件交渉
↓
最終契約書
↓
クロージング
基本合意書は、初期的な条件交渉と本格的なDDの間に位置する書類と考えると分かりやすいでしょう。
基本合意によって、
現時点における基本条件を確認する
↓
売手が買手へ独占交渉権を付与する
↓
買手が費用と時間をかけてDDを行う
↓
DD結果を踏まえて最終条件を交渉する
↓
合意できれば最終契約を締結する
という流れを作ります。
基本合意書は、M&Aが成立したことを示す最終契約ではなく、本格的な調査と最終条件交渉へ進むための中間的な合意として重要な役割を持っています。
売手側が基本合意書を確認するときには、買収価格だけでなく独占交渉条件を慎重に確認する必要があります。
特に重要なのが、
といった点です。
買手にとっては、DDと最終契約交渉に必要な期間を確保する必要があります。
一方、売手にとっては、独占交渉期間が長いほど他の買手候補と交渉する機会を失います。
したがって、
買手がDDと最終交渉を行うために必要な期間を確保しながら、売手を必要以上に拘束しない
というバランスが重要です。
買手側では、独占交渉権を取得するだけでなく、十分なDDを実施できる環境が確保されているかを確認する必要があります。
たとえば、
などです。
独占交渉権を取得しても、必要な情報が開示されなければ十分なDDはできません。
そのため買手側では、
「独占交渉権」と「DDへの協力」
をセットで確認することが重要です。
M&Aにおいて、売手と買手が現時点における基本的な取引条件や今後の進め方について確認・合意する書類です。
買収価格、M&Aスキーム、DD、独占交渉権、スケジュールなどが記載されます。
それまでに交渉してきた基本条件を確認し、DDや最終契約交渉へ進むためです。
特に重要な目的の一つが、売手から買手への独占交渉権の付与です。
一定期間、売手が特定の買手候補以外の第三者とM&Aに関する交渉を行わないことを約束するものです。
どのような行為まで禁止するかは、基本合意書の内容によって異なります。
買手が費用と時間をかけてDDを実施し、本格的な買収検討へ進むためです。
買手が多額のDD費用を負担した後に売手が自由に他の買手へ乗り換えられるのであれば、買手にとってDDへ費用を投じるリスクが大きくなります。
そこで売手が一定期間他社との交渉を制限し、買手が本格的な調査を行える環境を作ります。
基本合意書の内容によります。
実務では、買収価格やM&Aの実行義務には法的拘束力を持たせず、独占交渉、秘密保持、費用負担など一部の条項に法的拘束力を持たせることがあります。
そのため、書類全体ではなく、どの条項に法的拘束力があるのかを確認することが重要です。
必ずしもそうではありません。
DDの結果や最終条件交渉によって最終契約に至らない場合があります。
ただし、独占交渉など法的拘束力を持たせた条項については、その合意内容に従う必要があります。
必ずしも確定価格ではありません。
DD前であれば対象会社について把握できている情報が限定されているため、暫定的な価格や価格レンジを記載することがあります。
DD結果を踏まえて最終価格を協議することもあります。
可能です。
基本合意書に一つの確定価格を記載しなければならないという一律のルールがあるわけではありません。
ただし、価格レンジが広すぎれば双方の条件感を確認するという基本合意の機能が弱くなるため、価格の前提や最終価格を決定する考え方も整理しておくことが重要です。
基本合意書の内容や実際に発生した損害によって異なります。
実務では、買手が実際に負担したDD等の合理的な実費を念頭に、損害賠償額や違約金の上限を設定することがあります。
ただし、法律上当然に「DD実費が損害賠償の上限」となるわけではありません。
意向表明書は、一般的に買手から売手へ提出し、買手の現時点における希望条件を表明する書類です。
基本合意書は、一般的に売手と買手の双方が、現時点における基本条件や今後の進め方について確認・合意する書類です。
基本合意書とは、M&Aにおいて、売手と買手が現時点における基本的な取引条件や今後の進め方を確認し、DDや最終契約交渉へ進むために締結する書類です。
実務上、その重要な役割の一つが
独占交渉権の付与です。
独占交渉権とは、
「一定期間、売手が他の買手候補とM&Aに関する交渉を行わない」
という約束です。
買手は基本合意後、専門家を起用するなどして費用と時間をかけてDDを実施します。
その途中で売手が自由に別の買手へ乗り換えられるのであれば、買手にとってDDへ費用を投じるリスクが大きくなります。
そこで、
売手は、他の買手との交渉機会を
一定期間制限する
一方で、
買手は、費用と時間をかけてDDを行い、M&Aの成立に向けて本格的な検討を進める
という関係を作ります。
また、基本合意書に記載する条件は、必ずしも最終条件である必要はありません。
たとえば、
「株式譲渡価格は1億円から3億円を目途とする」
という大枠の条件で基本合意し、DD結果を踏まえて最終価格を決めることも考えられます。
重要なのは、DDへ進む前に、
「少なくともこの条件感であれば、双方ともM&Aを進める意思がある」
という認識を合わせておくことです。
さらに、基本合意書では法的拘束力にも注意する必要があります。
買収価格や取引実行義務には法的拘束力を持たせず、独占交渉や秘密保持など一部の条項に法的拘束力を持たせることがあります。
独占交渉義務に違反した場合には、買手が負担したDD等の実費を念頭に損害賠償や違約金の上限を設定することもありますが、その責任範囲は基本合意書の内容によって異なります。
したがって、基本合意書を見る際には、
「いくらで買うのか」だけではなく、「何について合意したのか」「どの条項に法的拘束力があるのか」「独占交渉期間中に何が禁止されるのか」「DD後にどの条件を再交渉できるのか」
まで確認することが重要です。
基本合意書は最終契約書ではありません。
しかし、売手と買手が初期交渉から本格的なDDへ進むための重要な分岐点となる書類です。