お電話でのお問い合わせ
03-4361-8745
メールでのお問い合わせ
24時間受付中
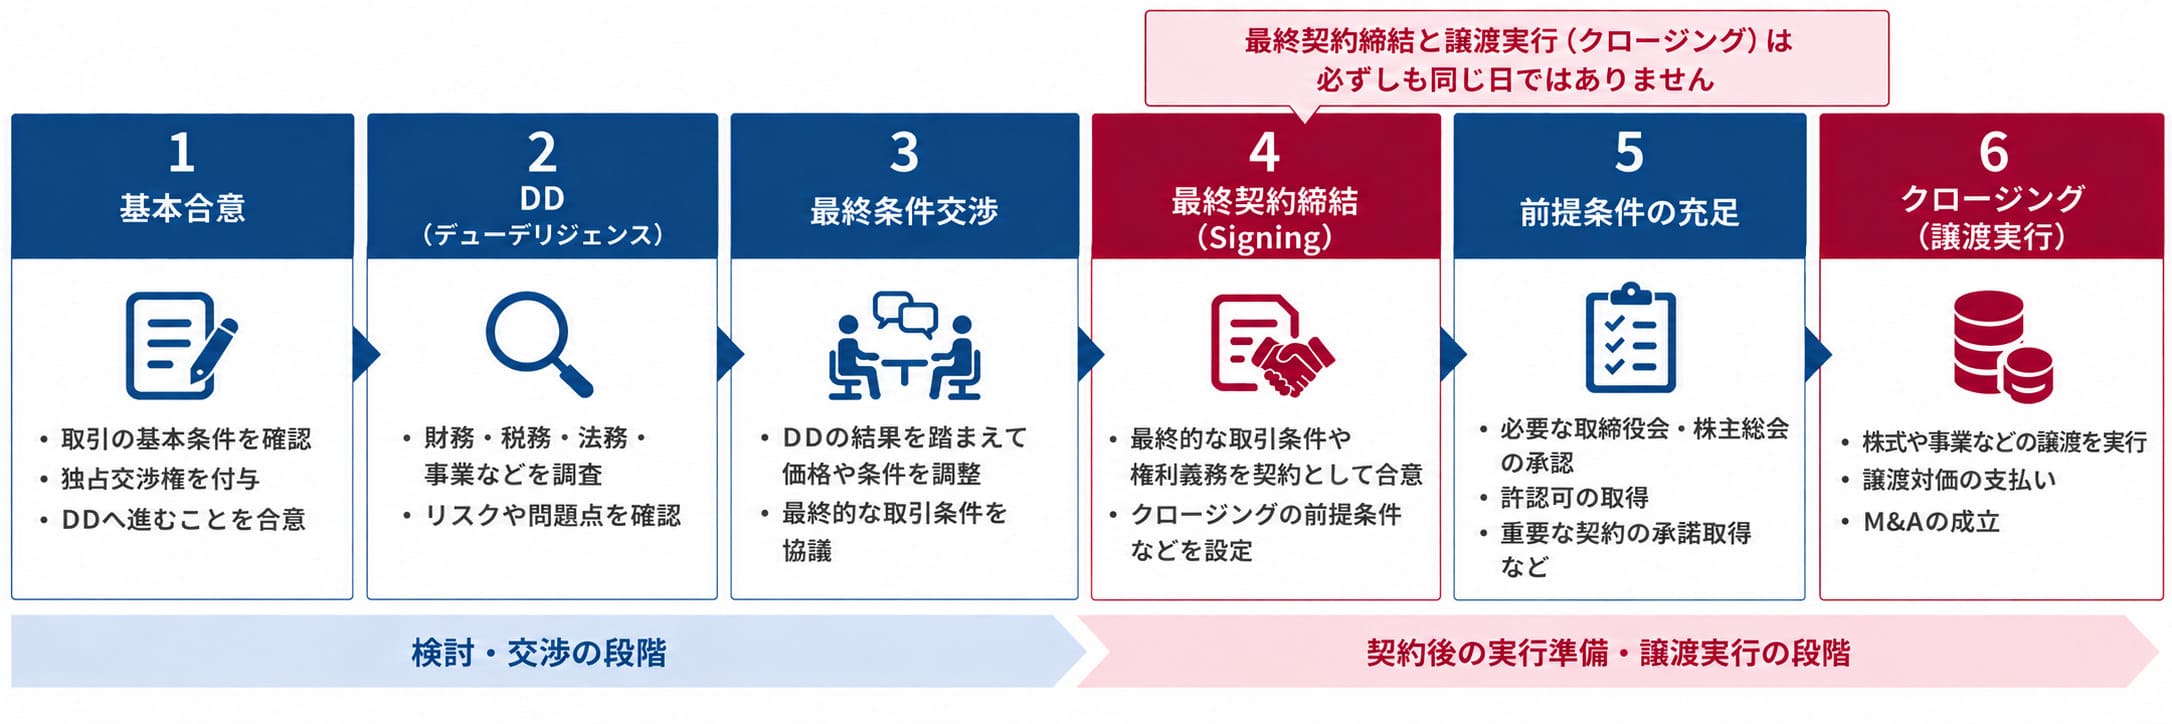
M&Aでは、デューデリジェンス(DD)が終了し、売手と買手が最終的な取引条件について合意すると「最終契約書」を締結します。
最終契約書とは、M&Aによる譲渡を実行するために、売手と買手が最終的な取引条件や権利義務を定める契約書です。
基本合意書の段階では、買収価格やM&Aスキームなどについて一定の条件感を確認したうえで、買手がDDを実施します。
そしてDDによって対象会社の財務・税務・法務・事業などを確認し、その結果を踏まえて価格やその他の条件を最終調整します。
その最終的な合意内容を書面にしたものが最終契約書です。
M&Aで代表的な最終契約書として、
があります。
株式譲渡契約書では対象会社の株式を譲渡し、事業譲渡契約書では対象となる事業や資産・負債等を譲渡します。
両者では譲渡対象や必要な手続が大きく異なるため、それぞれの契約書については別の記事で詳しく解説します。
本記事では、株式譲渡契約書と事業譲渡契約書をはじめとする、M&Aの最終契約書に共通して登場する基本的な条項や考え方を中心に解説します。
特に重要なのが、
「最終契約書を締結すること」と「実際に譲渡を実行すること」は
必ずしも同じ日ではない
という点です。
多くの最終契約書では、クロージングの前提条件を定め、その条件が満たされたことを確認したうえで譲渡を実行するという構造が採られます。
最終契約書を理解するためには、価格や表明保証だけではなく、前提条件、クロージング、誓約事項、補償、解除、完全合意条項まで含めて契約全体を見ることが重要です。
M&Aの最終契約書とは、
売手と買手がM&Aを実行するための最終的な取引条件や権利義務を定める契約書です。
代表的なものとして、株式譲渡契約書と事業譲渡契約書があります。
最終契約書の基本的な構造を単純化すると、
最終契約を締結する
↓
クロージングまでに必要な事項を履行する
↓
前提条件が満たされていることを確認する
↓
クロージングを実行する
↓
譲渡対象を移転し、譲渡代金を支払う
という流れです。
したがって、
契約締結日=譲渡実行日
とは限りません。
たとえば9月1日に最終契約書を締結し、9月30日に株式や事業を譲渡することもあります。
この譲渡を実行する手続を一般的に「クロージング」と呼びます。
そして最終契約書では、
「どのような条件が満たされたらクロージングを実行するのか」
を前提条件として定めます。
前提条件が満たされなければ、通常、その条件によって保護される当事者はクロージングを実行する義務を負いません。
一方、契約上放棄できる前提条件については、その利益を受ける当事者が条件を放棄してクロージングを実行することも考えられます。
逆に、必要な前提条件がすべて満たされ、解除事由等も存在しなければ、当事者は原則として最終契約に従ってクロージングを実行する義務を負います。
ここが、取引実行義務について法的拘束力を持たせないことのある
基本合意書との大きな違いです。
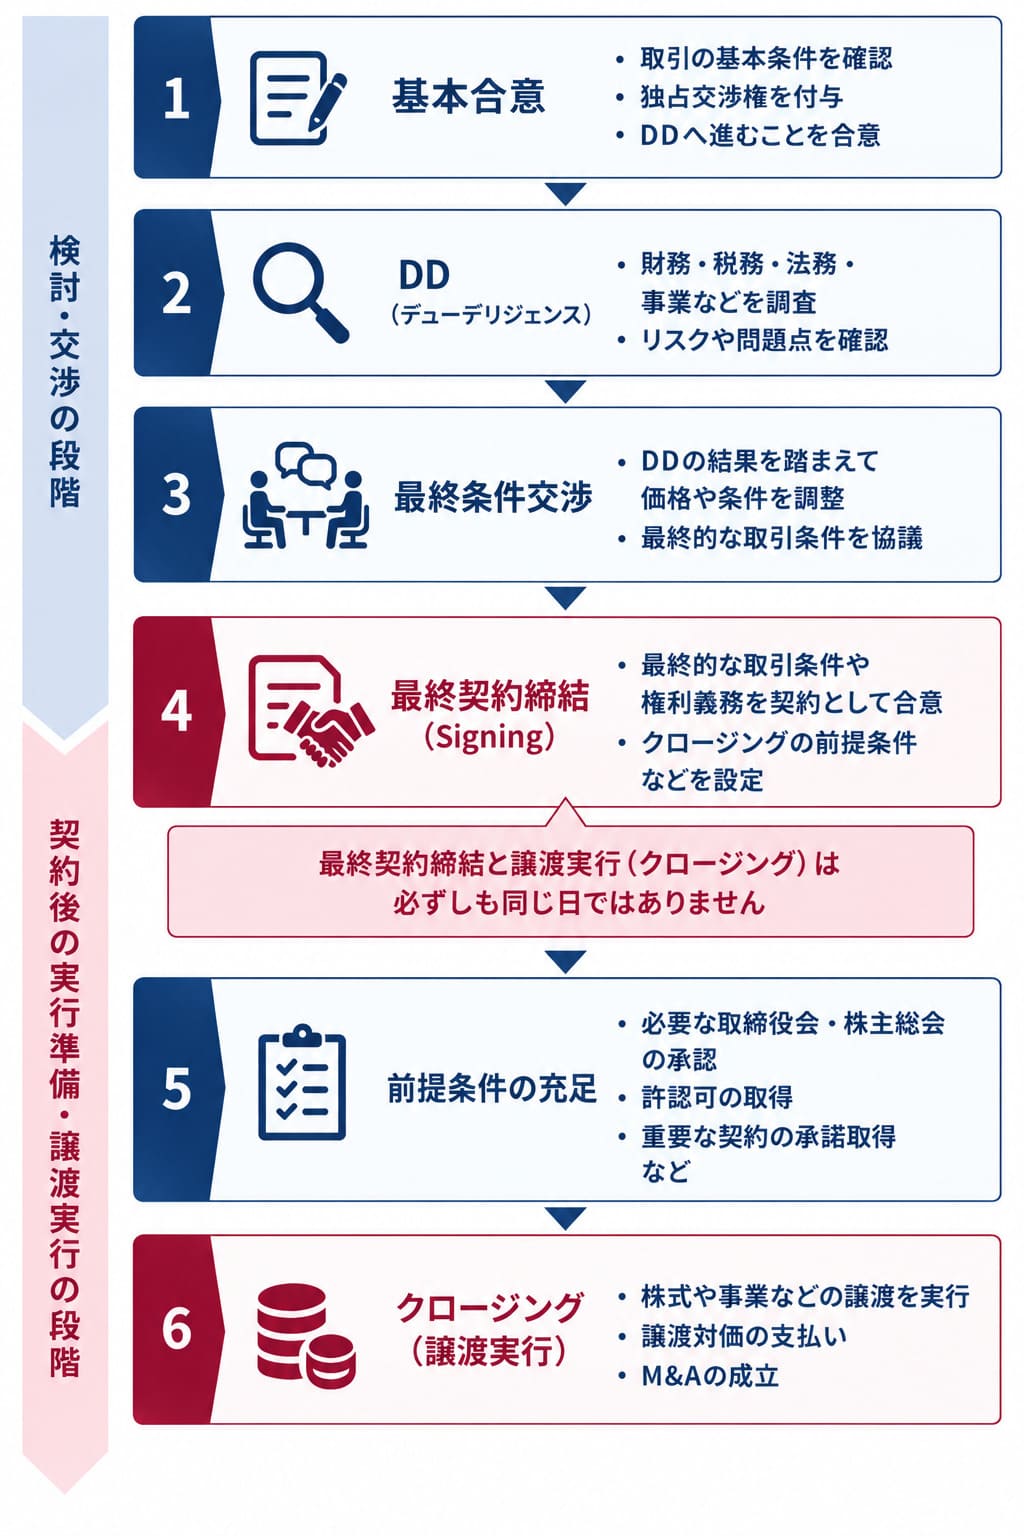
M&Aでは、一般的に次のような流れで交渉が進みます。
NDA
↓
情報開示・初期検討
↓
意向表明書
↓
基本合意書
↓
DD
↓
最終条件交渉
↓
最終契約書
↓
クロージング
基本合意の段階では、
「この価格帯であれば検討できる」
「このスキームを前提に進める」
といった一定の条件感について認識を合わせ、その後、買手がDDを行います。
DDによって新たな問題が発見されれば、その内容を踏まえて、
などを交渉します。
そして、DDと最終条件交渉を経て確定した取引条件を契約として定めるのが最終契約書です。
中小企業庁の「中小M&Aガイドライン(第3版)」でも、最終契約やクロージング後に当事者間でトラブルとなり得る事項について解説されており、表明保証の範囲についてもDDの結果やリスクを踏まえて当事者間で認識を擦り合わせることの重要性が示されています。
M&Aの最終契約書にはさまざまなものがありますが、代表的なのが、
株式譲渡契約書
と
事業譲渡契約書
です。
株式譲渡契約書は、売主が保有する対象会社の株式を買主へ譲渡するための契約書です。
英語では「Share Purchase Agreement」といい、「SPA」と呼ばれることもあります。
一方、事業譲渡契約書は、会社そのものではなく、特定の事業を譲渡するための契約書です。
事業譲渡では、譲渡対象となる資産・負債・契約その他の権利義務等を特定して取引を行います。
この違いから、株式譲渡契約書と事業譲渡契約書では重要となる条項も異なります。
そのため本記事では個別スキーム特有の論点には入りすぎず、多くのM&Aの最終契約書に共通する事項を解説します。
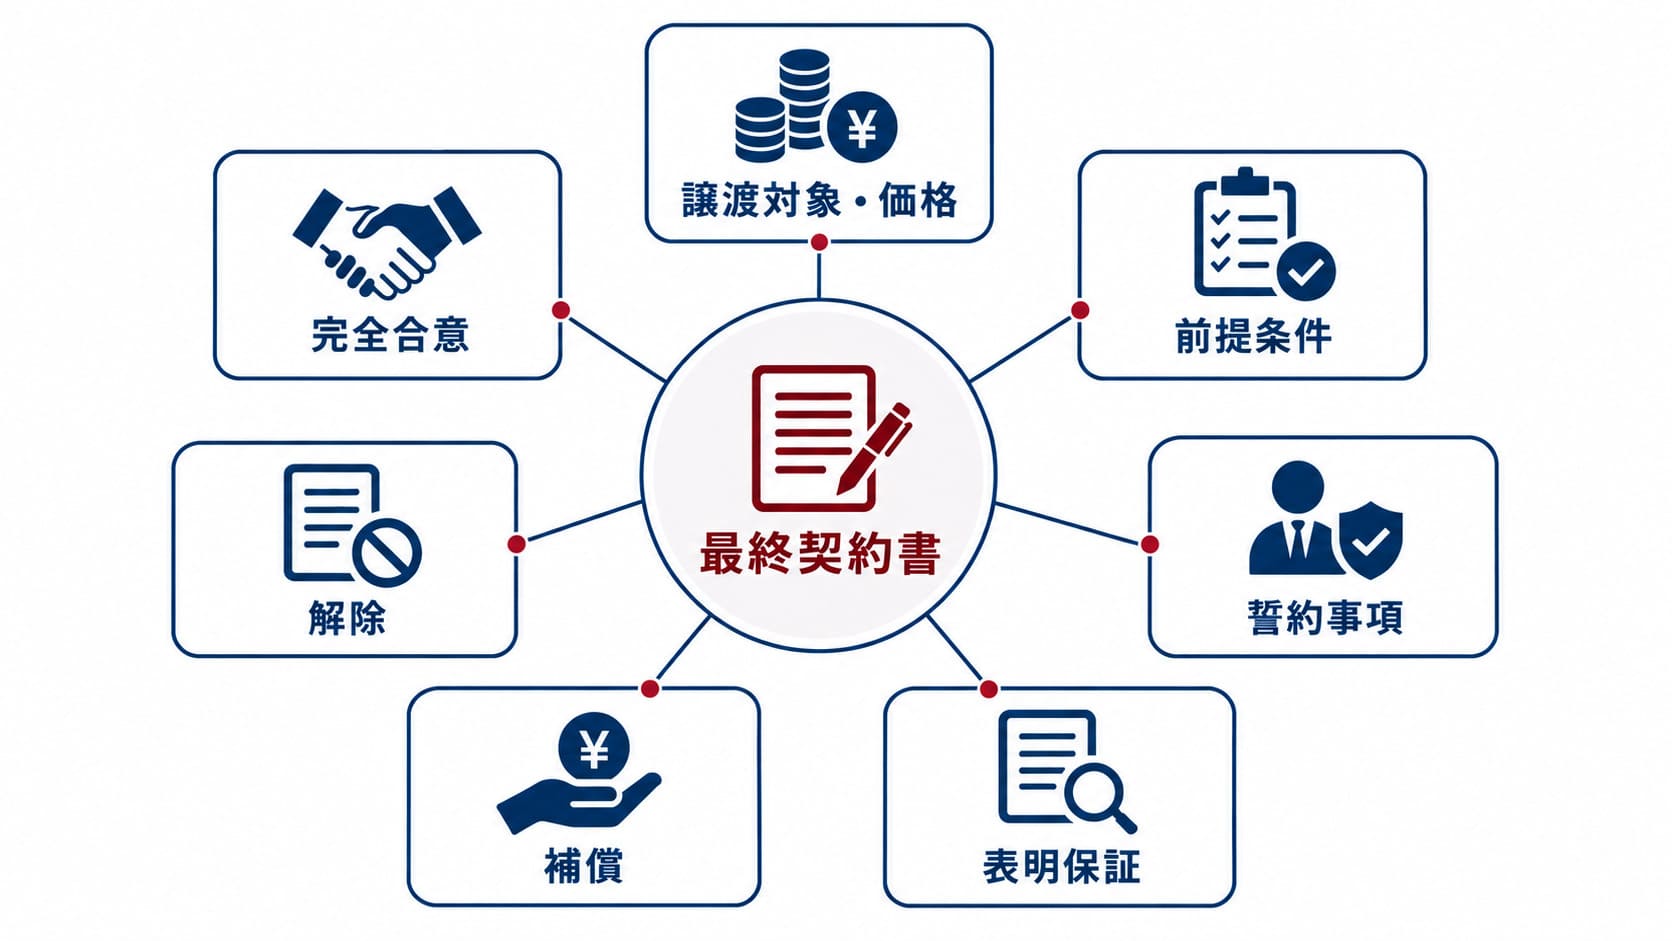
最終契約書の内容は案件によって異なりますが、代表的な事項としては、
などがあります。
重要なのは、最終契約書が単に、
「○○を○億円で売ります」
という契約ではないことです。
「何を、いくらで、いつ譲渡するのか」「譲渡までにどのような条件を満たすのか」「譲渡前後に売手と買手が何をしなければならないのか」
まで定める契約です。
M&Aの最終契約書を理解するうえで、まず押さえておきたいのが、
契約締結(Signing)
と
クロージング(Closing)
の違いです。
たとえば、9月1日に株式譲渡契約書を締結し、9月30日に株式を譲渡するとします。
この場合、
9月1日
→ 契約締結日
9月30日
→ クロージング日
となります。
9月1日に最終契約書を締結したからといって、その瞬間に株式や事業の譲渡まで完了するわけではありません。
もちろん、必要な準備がすべて整っていれば、契約締結とクロージングを同日に行うこともあります。
重要なのは、最終契約の締結とクロージングは別のステップとして設計できるということです。
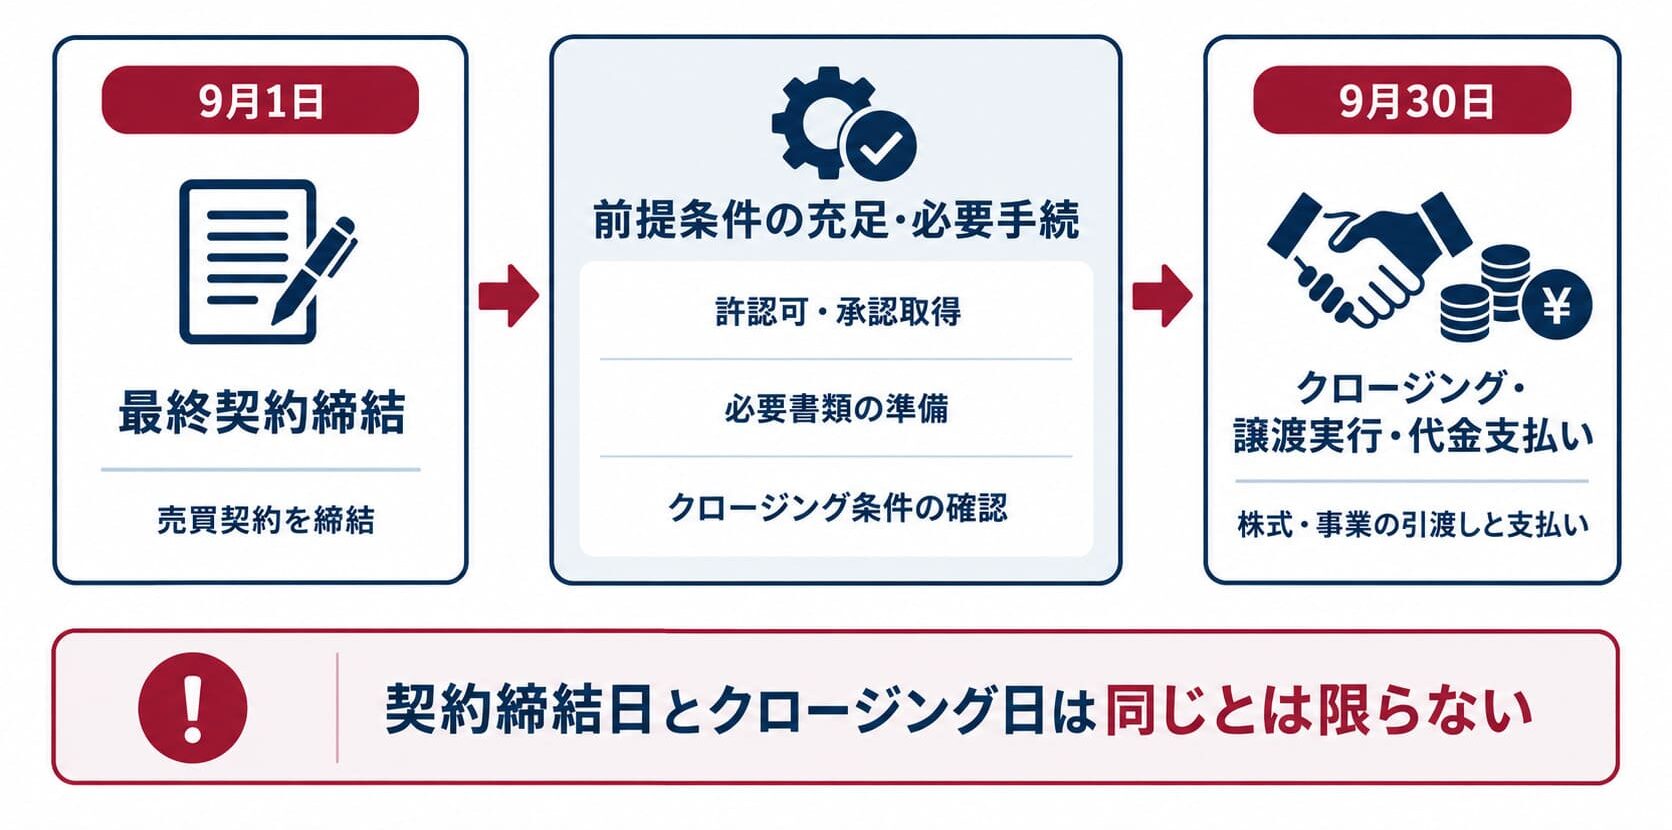
最終契約書を締結しても、M&Aを実行するために必要な手続がすべて終わっているとは限りません。
たとえば、
など、契約締結後に対応しなければならない事項が存在する場合があります。
そこで、
「これらの条件が満たされたら
譲渡を実行する」
という構造にします。
その条件が、**クロージングの前提条件(Conditions Precedent:CP)**です。
クロージングの前提条件とは、最終契約に基づいて譲渡を実行するために、クロージングまでに満たすことが求められる条件です。
最終契約書では、たとえば、
「所定の前提条件が充足されていることを条件として、売主と買主がクロージングを実行する」
という構造を採ります。
前提条件には、大きく分けて、
M&Aを実行するための手続上必要となる事項
と、
売手と買手が取引上必要と判断して設定する事項
があります。
前提条件として、案件に応じて、
などを設定することがあります。
一方、前提条件は法令上必要な手続だけに限定されるものではありません。
当事者間の交渉によって、取引上重要な事項を前提条件として設定することもできます。
たとえば、人材の確保がM&Aの重要な目的である事業譲渡であれば、
「対象従業員への説明会が開催され、対象従業員の90%以上から買主との雇用契約締結について承諾を取得していること」
などを前提条件として設定することも考えられます。
買手にとって従業員の確保が買収目的そのものであれば、多くの従業員が移籍しない状態で事業だけを取得しても、M&Aの目的を達成できない可能性があるからです。
このように前提条件は、「この条件が満たされなければ、このM&Aを実行しない」という重要事項を契約へ落とし込む役割を持っています。
前提条件が満たされていなければ、通常、その条件によって保護される当事者はクロージングを実行する義務を負いません。
ただし、
前提条件未充足=必ずM&A中止
ではありません。
契約上放棄できる前提条件であれば、その利益を受ける当事者が条件を放棄してクロージングすることがあります。
たとえば、
「対象従業員の90%以上から雇用について承諾を取得する」
という前提条件に対して、実際には88%しか承諾しなかったとします。
それでも買手が、
「88%確保できているのであれば、このまま買収しても問題ない」
と判断し、かつ契約上その条件を放棄できるのであれば、前提条件を放棄してクロージングすることが考えられます。
一方、法令上必要な承認など、当事者間の合意だけでは解決できない事項もあります。
したがって、前提条件については、
を確認することが重要です。
ここが基本合意書との重要な違いです。
基本合意書では、買収価格や取引実行義務などについて法的拘束力を持たせず、DD後に改めて最終条件を交渉する設計が採られることがあります。
一方、最終契約書では、最終的な取引条件について合意しています。
そのため、契約で定められた前提条件がすべて満たされ、解除事由等も存在しないのであれば、当事者は原則として最終契約に従ってクロージングを実行する義務を負います。
つまり、
基本合意書
→ 「この条件を前提としてDD・最終交渉へ進む」
最終契約書
→ 「所定の条件が満たされたら、この内容でM&Aを実行する」
という違いがあります。
最終契約書を締結することによって、M&Aを「検討する」段階から、一定の条件のもとでM&Aを「実行する義務を負う」段階へ進むことになります。
最終契約書には、
などの取引条件を記載します。
基本合意時には、
「1億円から1億5,000万円程度」
などの価格レンジとしていた案件でも、DDと最終条件交渉を経て、最終契約では具体的な譲渡価格や価格決定・調整の方法を定めます。
つまり、基本合意時点で暫定的だった条件を、DD結果を踏まえて最終的な契約条件へ落とし込んでいくことになります。
最終契約書では、譲渡そのものだけではなく、契約締結からクロージングまで、さらにクロージング後に売手と買手が何をしなければならないのかを定めることがあります。
こうした条項は「誓約事項(Covenants)」などと呼ばれます。
特に重要なのが、契約締結からクロージングまでの期間です。
たとえば9月1日に最終契約を締結し、9月30日にクロージングする場合、その1か月間も対象会社は営業を続けています。
その間に売手側が、
といった行為をすれば、買手が最終契約締結時に想定していた会社とは違う状態になってしまう可能性があります。
そこで最終契約書では、
「クロージングまで、通常の業務の範囲内で従前と同様に対象会社を運営する」
といった義務を売手側に課すことがあります。
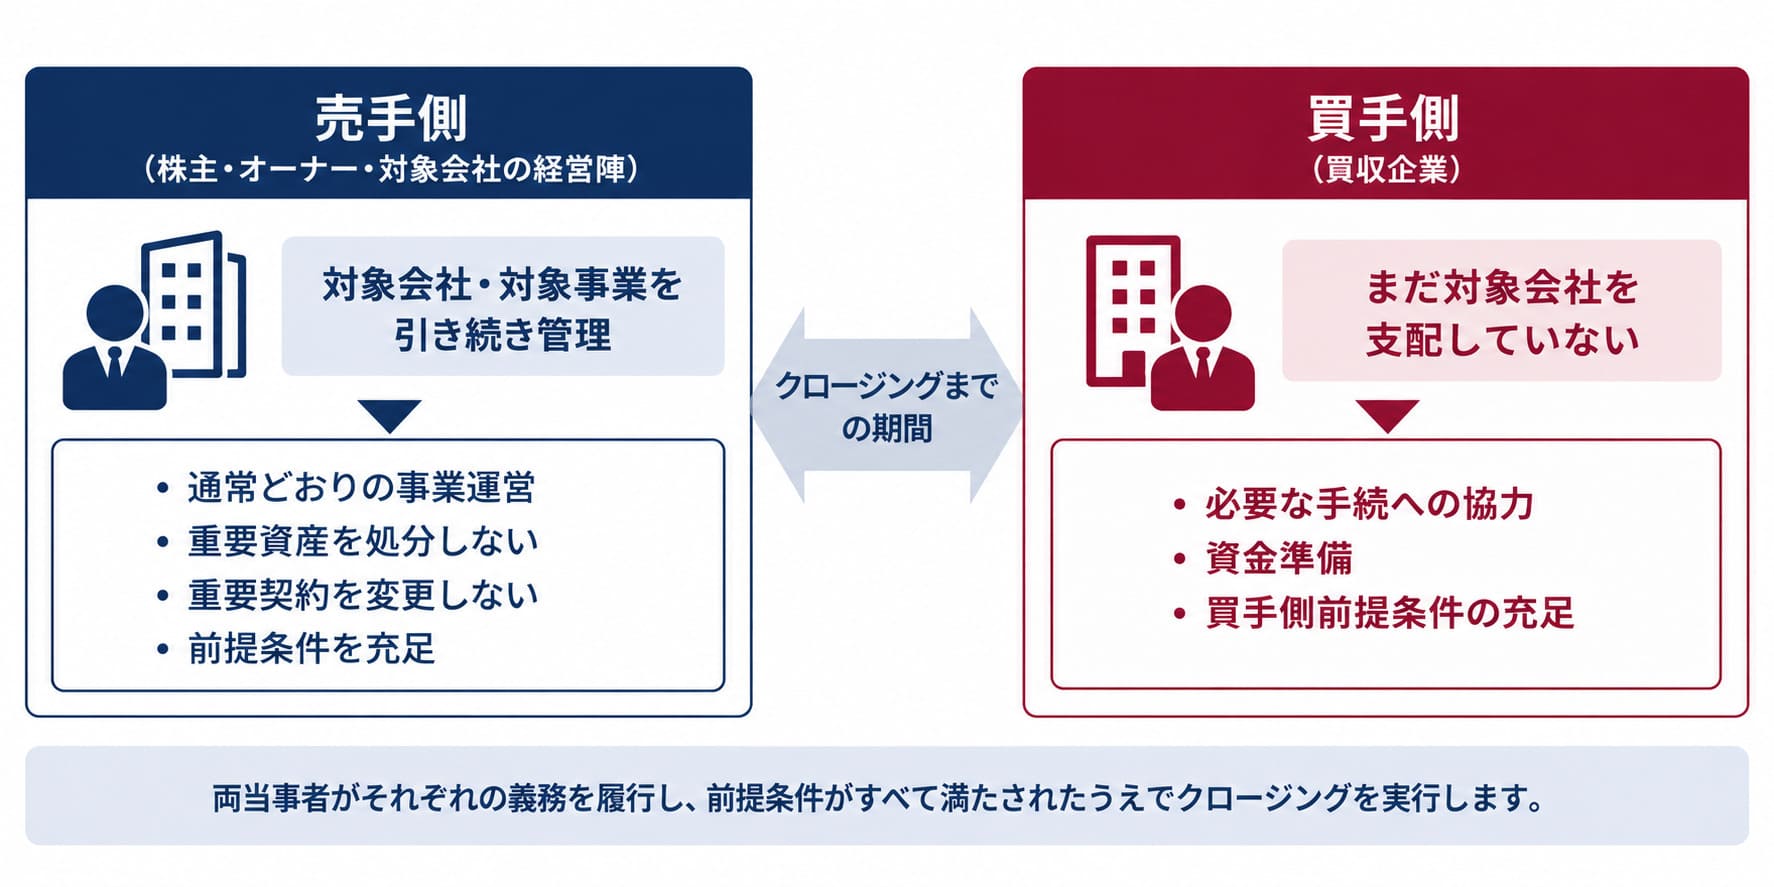
クロージング前の誓約事項では、売手側の義務が多くなる傾向があります。
クロージングまでは通常、売手側が対象会社や対象事業を支配しているためです。
買手は最終契約を締結していても、まだ対象会社を支配していません。
そのため買手としては、
「契約したときの会社の状態を、クロージングまで大きく変えないでほしい」
という要求を持ちます。
そこで売手側に、
などの義務を設定することがあります。
ただし、クロージング前の対象会社は依然として売手側の支配下にあるため、通常の事業活動まで過度に制限しないよう、禁止事項の範囲を適切に設定することも重要です。
最終契約書では、クロージング後についても当事者の義務を定めることがあります。
たとえば、
などです。
中小M&Aガイドライン第3版では、最終契約・クロージング後に当事者間でトラブルとなり得るリスクについても解説が拡充されており、特に経営者保証の解除・移行などについて、最終契約での位置付けを検討することが示されています。
最終契約書はクロージングした瞬間に役割を終えるものではなく、M&A実行後の売手と買手の権利義務まで規律する契約でもあります。
M&Aの最終契約書で特に重要な条項の一つが「表明保証」です。
表明保証とは、売手または買手が、契約締結時やクロージング時などの一定時点において、契約書に定められた一定の事実が真実かつ正確であることを相手方に表明し、保証するものです。
たとえば売手側であれば、
などについて表明保証することがあります。
一方、買手側についても、
などを表明保証することがあります。
したがって、表明保証は売手だけが行うものではなく、売手と買手の双方に設定されることがあります。
実務上は、売手側の表明保証の方が項目数が多く、内容も重くなる傾向があります。
理由の一つは、対象会社について売手側が買手よりも多くの情報を持っていることです。
買手はDDを実施しても、対象会社のすべてを確認できるわけではありません。
そこで買手は、
「DDでは確認し切れなかった事項について、一定の事実が正しいことを売手側に表明保証してもらう」
ことによってリスクをコントロールします。
つまり、
DD
→ 買手自身が対象会社を調査する
表明保証
→ 一定の事実について契約上のリスクを配分する
という関係です。
中小M&Aガイドライン第3版でも、表明保証の範囲については、DDの結果、問題が顕在化する可能性や影響、譲渡対価への織込みなどを踏まえて当事者双方が認識を擦り合わせることが重要とされています。また、無期限・無制限の表明保証を定型的に設定することについても慎重な検討を求めています。
株式譲渡契約書では、表明保証について特に重要な論点があります。
それが、
「売主である株主が、対象会社についてどこまで表明保証するのか」
という問題です。
株式会社の株主は、会社法上、原則としてその有する株式の引受価額を限度とする有限責任を負う立場です。
しかし、M&Aの株式譲渡契約では、売主である株主が契約当事者として、対象会社の財務・税務・法務・事業等について表明保証を行うことがあります。
ここでは、
会社法上の「株主としての有限責任」
と、
株式譲渡契約によって売主自身が引き受ける
「契約上の責任」
を分けて考える必要があります。
有限責任だからといって、株主が自ら締結した株式譲渡契約上の責任まで当然に制限されるわけではありません。
一方、売主から見れば、
「株式を売却する立場として、対象会社に関する事項をどこまで保証すべきなのか」
が重要な交渉事項になります。
特に、
などによって交渉内容は変わります。
この論点については、今後作成する株式譲渡契約書の記事で詳しく解説します。
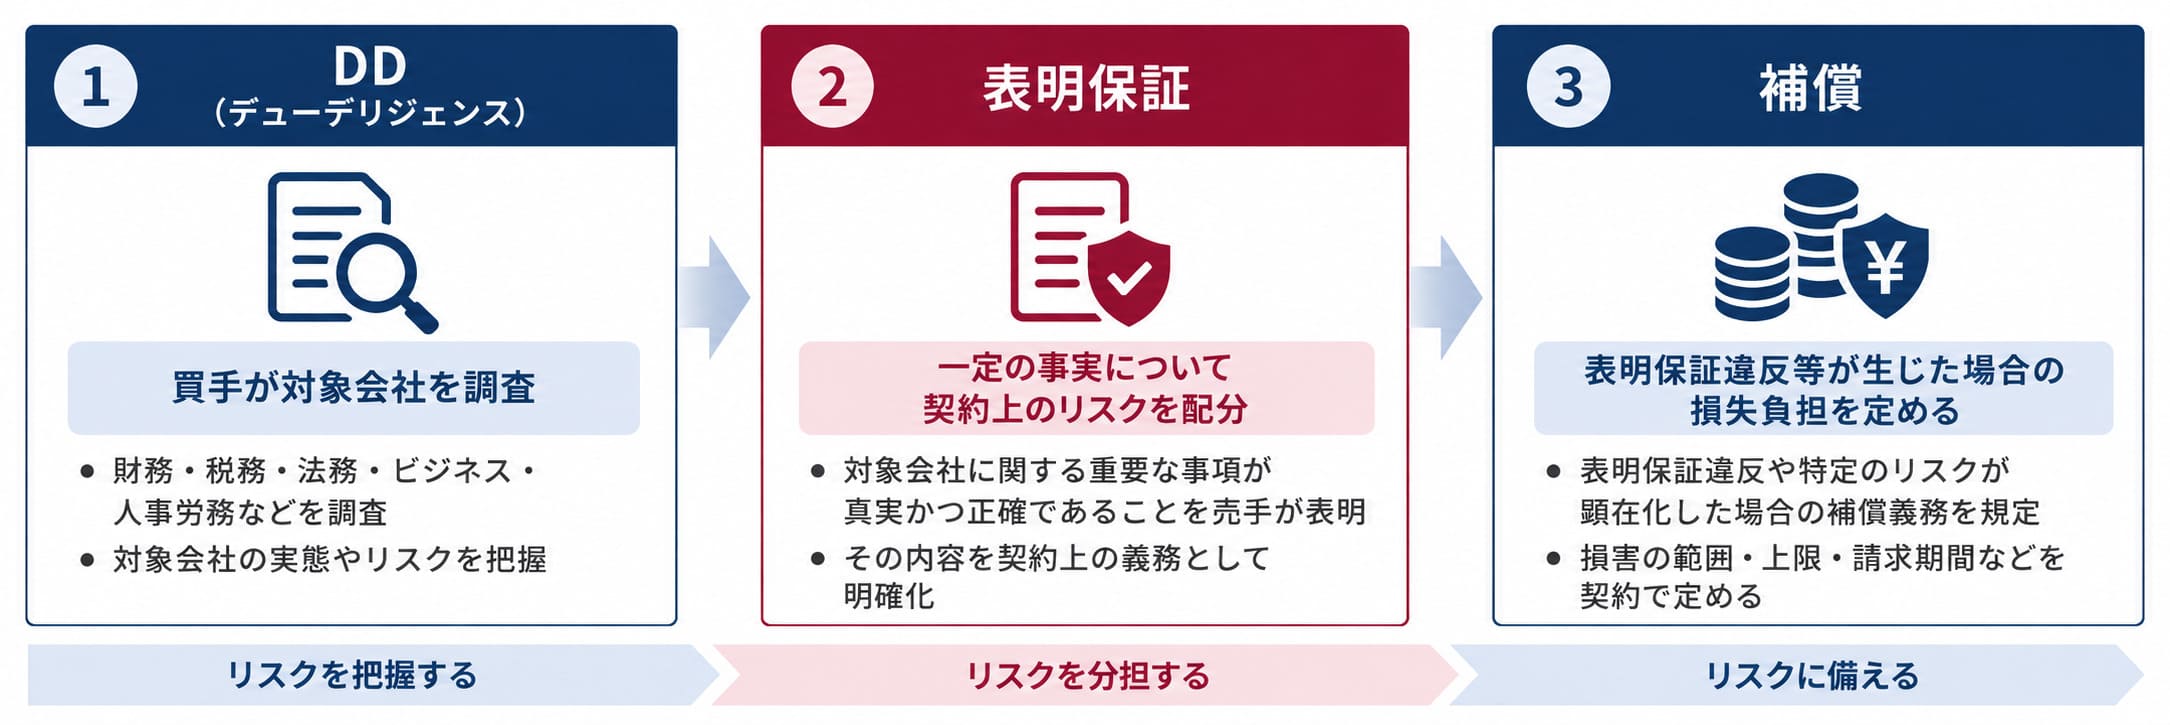
表明保証した内容が実際には正しくなかった場合には、最終契約書の定めに基づいて補償責任などが問題になります。
そのため、最終契約書では表明保証と併せて「補償条項」を定めることがあります。
補償条項では、
などを定めます。
表明保証の範囲が過度に広ければ、売手が想定以上の責任を負う可能性があります。
一方、買手にとっては、DDですべてのリスクを確認できるわけではないため、表明保証と補償は重要なリスク配分の手段になります。
表明保証については、既存の記事「表明保証で売主が注意すべき点とは?M&Aであとから揉めないための実務ポイントを解説」で詳しく解説しています。
最終契約書で理解しておきたい条項の一つが「完全合意条項」です。
完全合意条項とは、簡単にいえば、
「本件取引についての当事者間の最終的な合意は、この最終契約書に記載された内容である」
ことを確認する条項です。
M&Aでは、最終契約を締結するまでに、
などを通じて、多くの条件について交渉します。
しかし、交渉過程で出てきた発言や書類と最終契約書の内容が異なれば、
「基本合意のときはこう言っていた」
「メールではこの条件だった」
「会議では別の説明を受けた」
といった争いが生じる可能性があります。
そこで完全合意条項によって、最終契約書が、それ以前の本件取引に関する合意や了解等に優先することを明確にします。
たとえば、
「本契約は、本件取引に関する当事者間の完全な合意を構成し、本契約締結以前の本件取引に関する書面または口頭による合意、了解等に優先する」
といった考え方です。
ただし、完全合意条項があれば過去の交渉経緯や説明があらゆる場面で法的に無意味になる、とまで単純化することはできません。
具体的な法的効果は、完全合意条項の文言や契約全体の内容、具体的な事情などによって判断されます。
基本合意書で価格について合意していた。
メールで従業員の処遇について話していた。
会議で経営者の引継期間について合意していた。
こうした事項がある場合でも、最終的に重要な条件は最終契約書へ正確に反映しておく必要があります。
したがって、最終契約締結時には、
「これまで交渉してきた重要な条件が、最終契約書へ正しく反映されているか」
を確認することが重要です。
これは完全合意条項だけの問題ではなく、最終契約書がM&A実行における当事者の権利義務を最終的に規律する重要な契約だからです。
基本合意書と最終契約書の大きな違いの一つが、取引実行義務です。
基本合意書は一般的に、
「この条件を前提としてDD・最終交渉へ進む」
ための合意として利用されます。
買収価格やM&Aの実行義務について法的拘束力を持たせないこともあります。
一方、最終契約書は、
「所定の前提条件が満たされたら、この条件でM&Aを実行する」
ための契約です。
そのため、最終契約締結後は、
「もっと良い買手が見つかったから売るのをやめる」
「別の投資先を見つけたから買うのをやめる」
といった理由だけで自由に取引から離脱できるとは限りません。
前提条件、解除事由その他の最終契約書の定めに従って判断する必要があります。
最終契約書を締結しても、M&Aの手続がすべて完了するとは限りません。
最終契約締結後には、
などを進めます。
そしてクロージングが完了して、実際の譲渡が実行されます。
さらに、クロージング後にも、契約で定められた引継ぎ、補償、秘密保持、競業避止などの義務が残る場合があります。
中小M&Aガイドライン第3版でも、最終契約に基づく支払や手続はクロージング時に実行することが基本としつつ、契約によってクロージング後の支払・手続が行われる場合もあることが示されています。
最終契約書は単にM&Aの最後に署名する書類ではなく、クロージングを実行し、その前後における売手と買手の権利義務を定める契約です。
売手と買手が、M&Aを実行するための最終的な取引条件や権利義務を定める契約書です。
譲渡対象、譲渡価格、クロージング、前提条件、誓約事項、表明保証、補償などを定めます。
株式譲渡契約書と事業譲渡契約書です。
株式譲渡では対象会社の株式を譲渡し、事業譲渡では特定の事業や資産・負債等を譲渡します。
必ずしも同日ではありません。
最終契約の締結日とクロージング日を分け、契約締結後に前提条件を満たしてから譲渡を実行することがあります。
一方、必要な準備が整っていれば、契約締結とクロージングを同日に行うこともあります。
最終契約に基づいて譲渡を実行するために、クロージングまでに満たすことが求められる条件です。
必要な機関決定、許認可、第三者からの承諾などのほか、当事者がM&Aの目的に応じて個別の条件を設定することもあります。
必ずしもそうではありません。
契約上放棄できる前提条件であれば、その利益を受ける当事者が条件を放棄し、クロージングすることもあります。
一方、法令上必要な手続など、当事者の合意だけでは解決できないものもあります。
最終契約で取引実行義務を負っており、必要な前提条件が充足され、解除事由等も存在しない場合には、原則として契約に従ってクロージングを実行する義務を負います。
売手または買手が、契約締結時やクロージング時などの一定時点において、契約書に定められた一定の事実が真実かつ正確であることを相手方に表明し、保証するものです。
売手と買手の双方に設定されることがありますが、対象会社に関する事項を中心として、売手側の表明保証の方が広範になる傾向があります。
株主としての有限責任と、株式譲渡契約によって売主自身が引き受ける契約上の責任は別の問題です。
そのため、売主が株式譲渡契約で対象会社に関する表明保証を行えば、その契約内容に応じた責任を負う可能性があります。
どこまで対象会社について表明保証するかは、株式譲渡契約における重要な交渉事項です。
本件取引について、最終契約書が当事者間の最終的かつ完全な合意を構成し、それ以前の合意や了解等に優先することを定める条項です。
最終契約締結までに交渉してきた重要事項が、最終契約書へ正確に反映されているか確認することが重要です。
M&Aの最終契約書とは、売手と買手が譲渡を実行するための最終的な取引条件や権利義務を定める契約書です。
代表的なものとして、株式譲渡契約書と事業譲渡契約書があります。
基本的な流れは、
最終契約締結
↓
クロージングまでの義務を履行
↓
前提条件の充足
↓
クロージング
↓
譲渡対象の移転・代金の支払い
となります。
そのため、契約締結日と譲渡実行日が同じとは限りません。
また、前提条件には必要な機関決定や許認可などだけではなく、
「対象従業員の90%以上から雇用について承諾を取得する」
といった、M&Aの目的に応じた個別条件を設定することも考えられます。
契約上放棄可能な前提条件であれば、未充足でもその条件を放棄してクロージングする余地があります。
一方、必要な前提条件がすべて満たされ、解除事由等も存在しないのであれば、当事者は原則として契約に従ってクロージングを実行する義務を負います。
また、最終契約書では、クロージング前後の売手・買手の義務も重要です。
特にクロージングまでは売手側が対象会社や対象事業を管理していることが通常であるため、売手側には従前と同様に事業を運営することなど、多くの誓約事項が設定されることがあります。
さらに、最終契約書では売手・買手双方の表明保証を定めることがあります。
対象会社について多くの情報を持つ売手側の表明保証は、買手側よりも広範になる傾向があります。
株式譲渡では、
「有限責任である株主が、対象会社についてどこまで契約上の責任を負うのか」
という点も重要な交渉事項になります。
そして、完全合意条項が設けられる場合には、それまでの基本合意書、メール、会議等で交渉してきた重要事項が、最終契約書へ正確に反映されているか確認することが重要です。
最終契約書は単なる「M&Aの最後に署名する書類」ではありません。
DDで確認した内容と最終交渉の結果を契約へ落とし込み、どの条件が満たされたら、誰が何を行い、どのようにM&Aを実行するのかを確定させる契約書です。