お電話でのお問い合わせ
03-4361-8745
メールでのお問い合わせ
24時間受付中
事業譲渡は、会社そのものではなく、会社が営んでいる事業の全部または一部を他社へ譲渡するM&Aの手法です。
株式譲渡では対象会社の株式を譲渡するため、対象会社が保有する資産・負債や、締結している契約、従業員との雇用関係などは原則として対象会社に残ります。
一方、事業譲渡では事情が大きく異なります。
「何を買主へ譲渡し、何を売主に残すのか」
を個別に決めなければならないからです。
たとえば、店舗、設備、在庫、売掛金、取引先との契約、賃貸借契約、従業員との労働契約などについて、それぞれ譲渡・承継の対象とするのかを整理します。
さらに、契約上の地位や労働契約などは、売主と買主だけで自由に移転できるとは限りません。契約相手や従業員など第三者の同意・承諾が必要になるものがあります。
このため事業譲渡では、最終契約を締結してから譲渡を実行するまでの「前提条件」が株式譲渡より複雑になりやすく、実務上の重要な交渉事項になります。
特に難しいのが、
「いつ取引先や従業員に事業譲渡を伝え、
いつ承継の同意・承諾を取得するのか」
という問題です。
売主としては、取引先や従業員に早い段階でM&Aを伝えることで、取引関係への影響や従業員の退職などが生じることを避けたいと考える場合があります。
一方、買主としては、事業を取得した後に重要な取引先との契約を承継できなかったり、重要な従業員が承継に同意せず退職したりすれば、想定していた事業価値を実現できません。
したがって、
「譲渡前に重要な承継を確定させたい買主」
と
「譲渡が確実になるまで第三者への開示を
抑えたい売主」
という利害の違いが生じることがあります。
さらに、事業譲渡では譲渡日前後の収益・費用をどちらに帰属させるのか、クロージング後に残った契約承継についてどこまで協力するのか、対象事業だけを切り出した損益についてどこまで表明保証するのかなど、株式譲渡とは異なる論点があります。
本記事では、「M&Aの最終契約書」「株式譲渡契約書」で解説した共通事項を前提として、事業譲渡契約書に特有の論点を実務の視点から解説します。
事業譲渡契約書とは、売主が営む事業の全部または一部を買主へ譲渡するために、譲渡対象、譲渡価格、前提条件、契約承継、従業員への対応、表明保証、クロージング前後の義務などを定める最終契約書です。
事業譲渡では、株式譲渡のように対象会社の株主が変わるわけではありません。
売主から買主へ何を譲渡するのかを個別に決める必要があります。
そのため、一般的には、
事業譲渡契約書の締結
↓
取引先・従業員等との調整
↓
クロージング前提条件の充足
↓
事業譲渡の実行
↓
残った契約承継・引継ぎ・収益費用の清算
という流れになります。
特に重要なのが、前提条件とクロージング後の義務をどのように設計するかです。
すべての契約や従業員についてクロージング前に承継を確定させようとすれば、買主の取引実行後のリスクは小さくなります。
一方、それだけ売主は早い段階から取引先や従業員へM&Aを開示する必要が生じ、事業譲渡が成立しなかった場合の影響も大きくなります。
逆に、承継手続の多くをクロージング後に行うのであれば、売主の事前開示リスクは抑えられますが、買主は「買収後に必要な契約を確保できない」というリスクを負います。
つまり事業譲渡契約書では、
「どこまでを譲渡前に確定させ、どこからを譲渡後の協力義務とするのか」
を決めることが重要になります。
事業譲渡契約書は、売主が営んでいる事業の全部または一部を買主へ譲渡するための契約書です。
たとえば、X株式会社が、
の3事業を営んでおり、このうちB事業だけをY株式会社へ譲渡するとします。
この場合、X株式会社そのものをY株式会社へ譲渡するわけではありません。
B事業を構成する、
などについて、
何を譲渡・承継するのかを整理します。
したがって、事業譲渡契約書では、「譲渡対象をどのように特定するか」が出発点になります。
株式譲渡と事業譲渡の大きな違いは、譲渡対象です。
株式譲渡では、対象会社の株式を譲渡します。
対象会社自体はそのまま存続するため、対象会社が保有する資産・負債や契約関係、従業員との雇用関係なども原則として対象会社に残ります。
これに対して事業譲渡では、事業を構成する資産・負債・契約その他の権利義務等のうち、何を譲渡・承継するのかを個別に決めます。
つまり、
株式譲渡=対象会社の株式を取得する
のに対して、
事業譲渡=対象となる事業を構成する権利義務等を個別に承継する
という違いがあります。
この違いによって、事業譲渡では株式譲渡よりも、契約承継、従業員への対応、資産の移転、許認可等への対応が重要になります。
案件によって異なりますが、事業譲渡契約書では代表的に、
などを定めます。
特に事業譲渡では、譲渡対象、契約承継、従業員、前提条件、収益・費用の清算、クロージング後の協力義務が重要になります。
事業譲渡では、対象事業に関係するものがすべて自動的に買主へ移るわけではありません。
そのため、事業譲渡契約書やその別紙などで譲渡対象を特定します。
たとえば、
「B事業に関する資産」
とだけ定めても、何が含まれるのか明確ではありません。
このような事項を整理していきます。
事業譲渡契約書では、
譲渡するものだけでなく、「譲渡しないもの」を明確にすることも重要です。
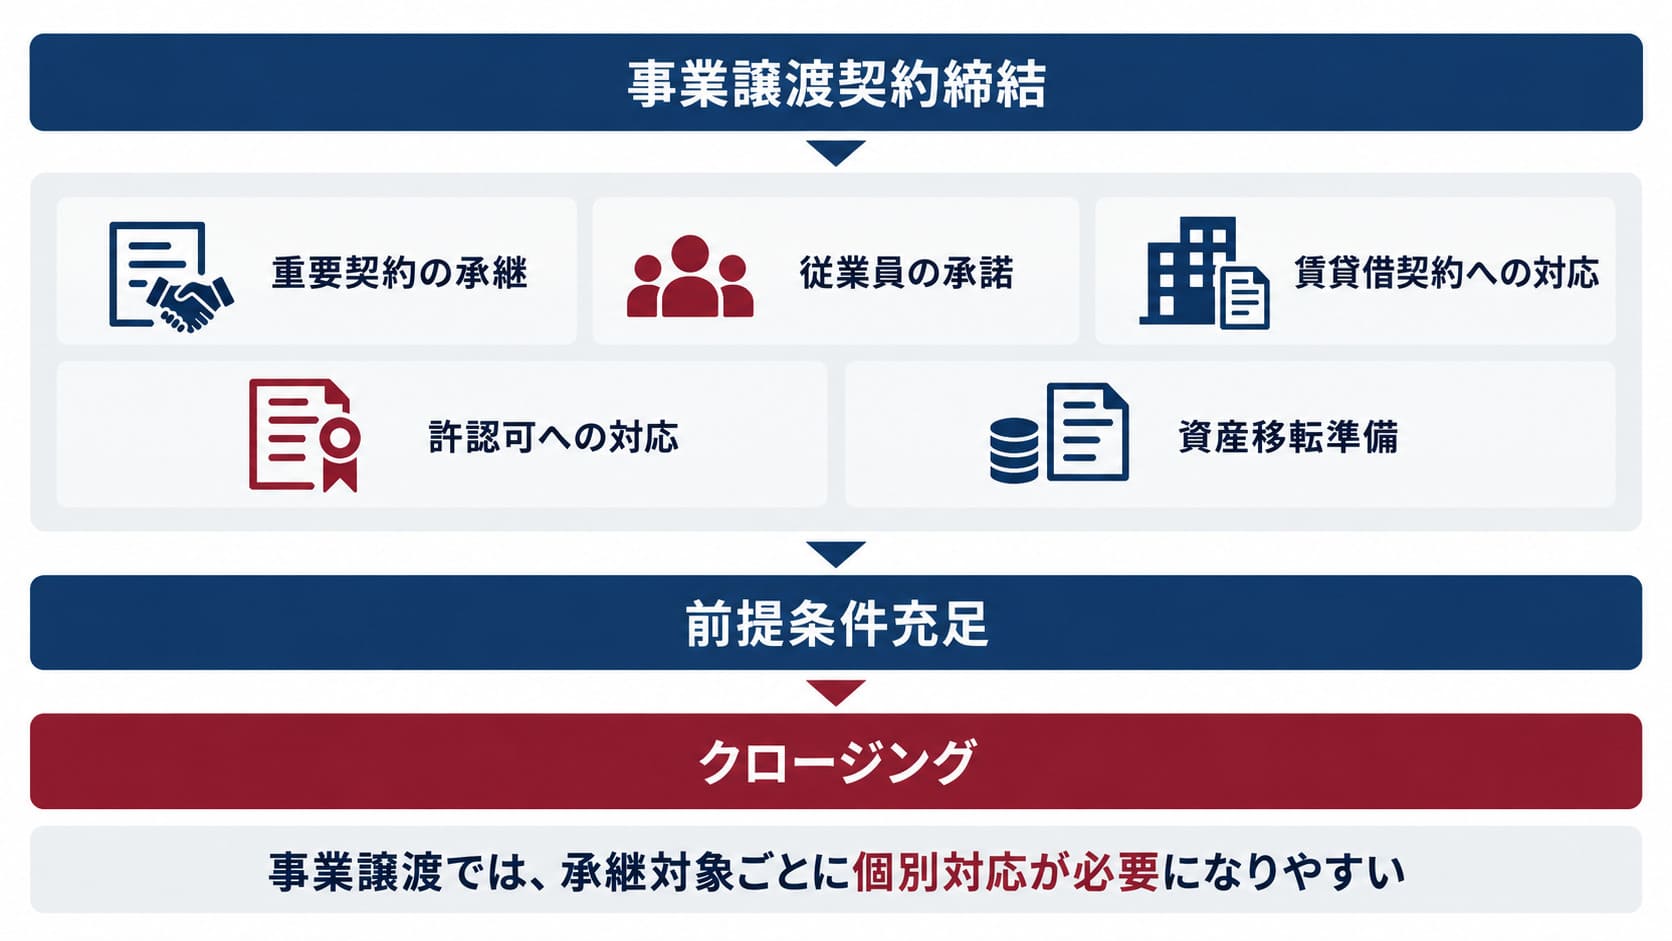
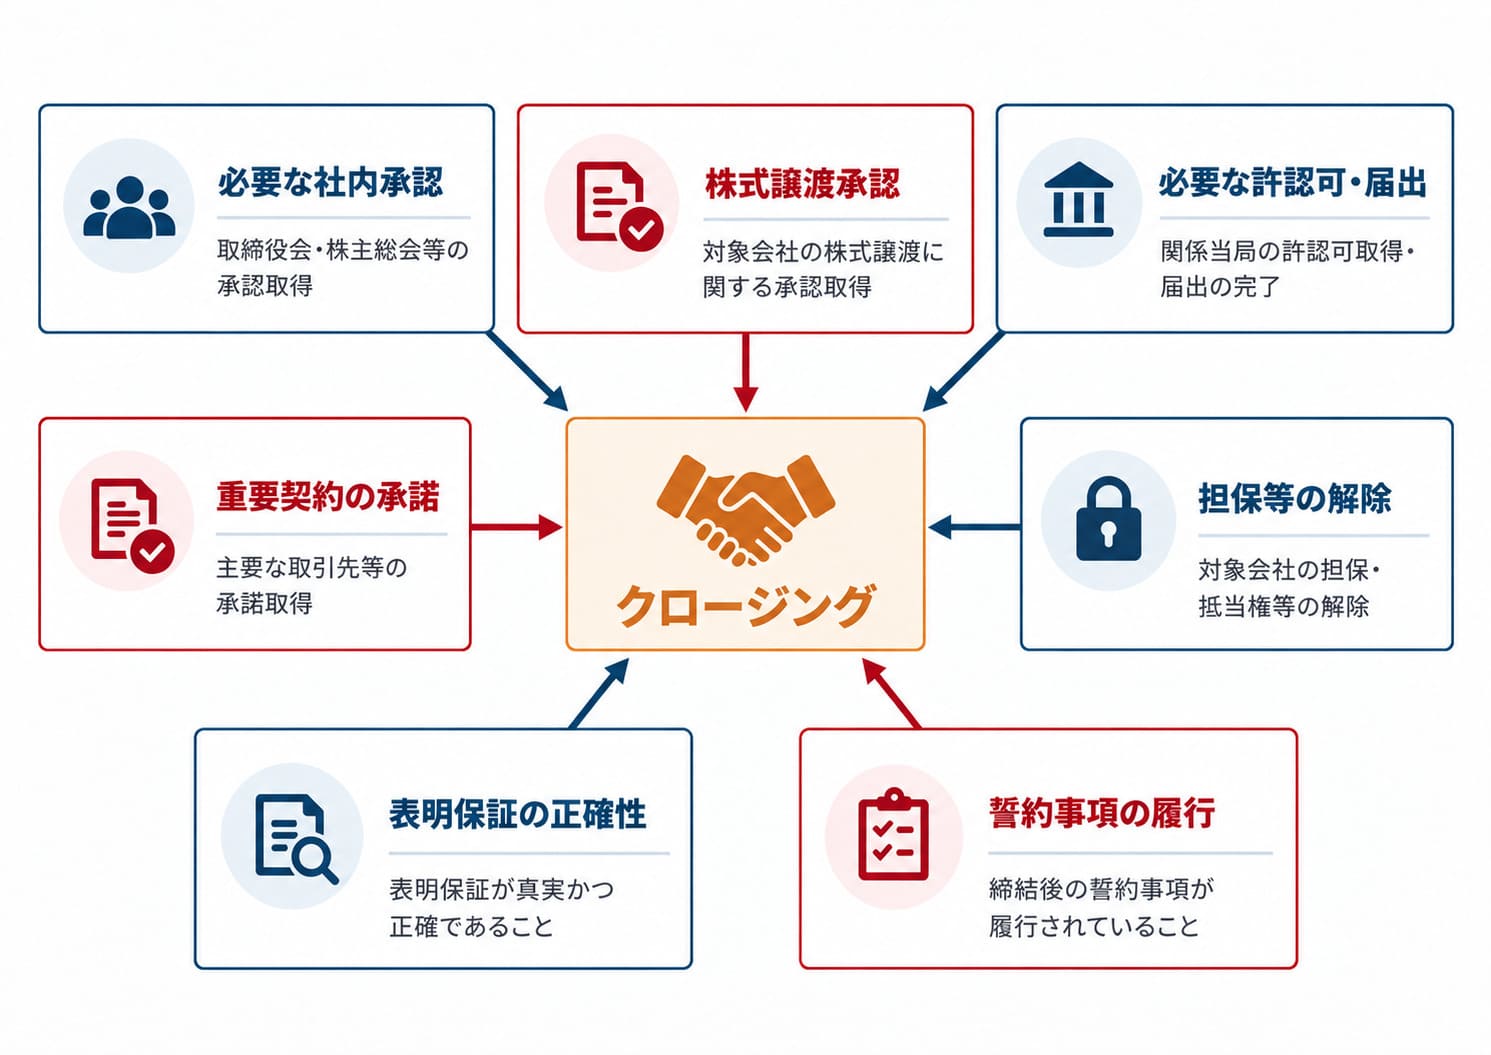
事業譲渡契約書で特に重要なのが、クロージングの前提条件です。
株式譲渡の場合、対象会社自体は存続するため、資産・負債・契約等を一つずつ買主へ移転する必要がないことが一般的です。
一方、事業譲渡では個別の承継手続が必要になるため、前提条件も複雑になりやすくなります。
たとえば、
などが考えられます。
ただし、すべての契約・従業員等について承継を完了させることを前提条件とするとは限りません。
何をクロージング前提条件とし、
何をクロージング後の対応とするのか。
ここが、事業譲渡契約書における重要な交渉事項になります。
事業譲渡では、取引先との契約そのものが事業価値を構成していることがあります。
たとえば、主要顧客10社からの売上が対象事業の売上高の80%を占めているケースを考えてみます。
買主からすれば、その10社との取引関係を引き継げなければ、想定していた事業価値を実現できません。
したがって、
「主要顧客との契約承継に必要な承諾を
取得していること」
をクロージングの前提条件にしたいと考える可能性があります。
しかし、売主には別のリスクがあります。
事業譲渡契約を締結した直後に主要顧客へM&Aを伝え、その後何らかの理由でクロージングに至らなかった場合、
「この会社は事業を売ろうとしている」
という情報だけが取引先に伝わり、取引関係に影響する可能性があります。
したがって売主としては、できるだけ譲渡の確度が高まった段階で取引先へ説明したいと考えることがあります。
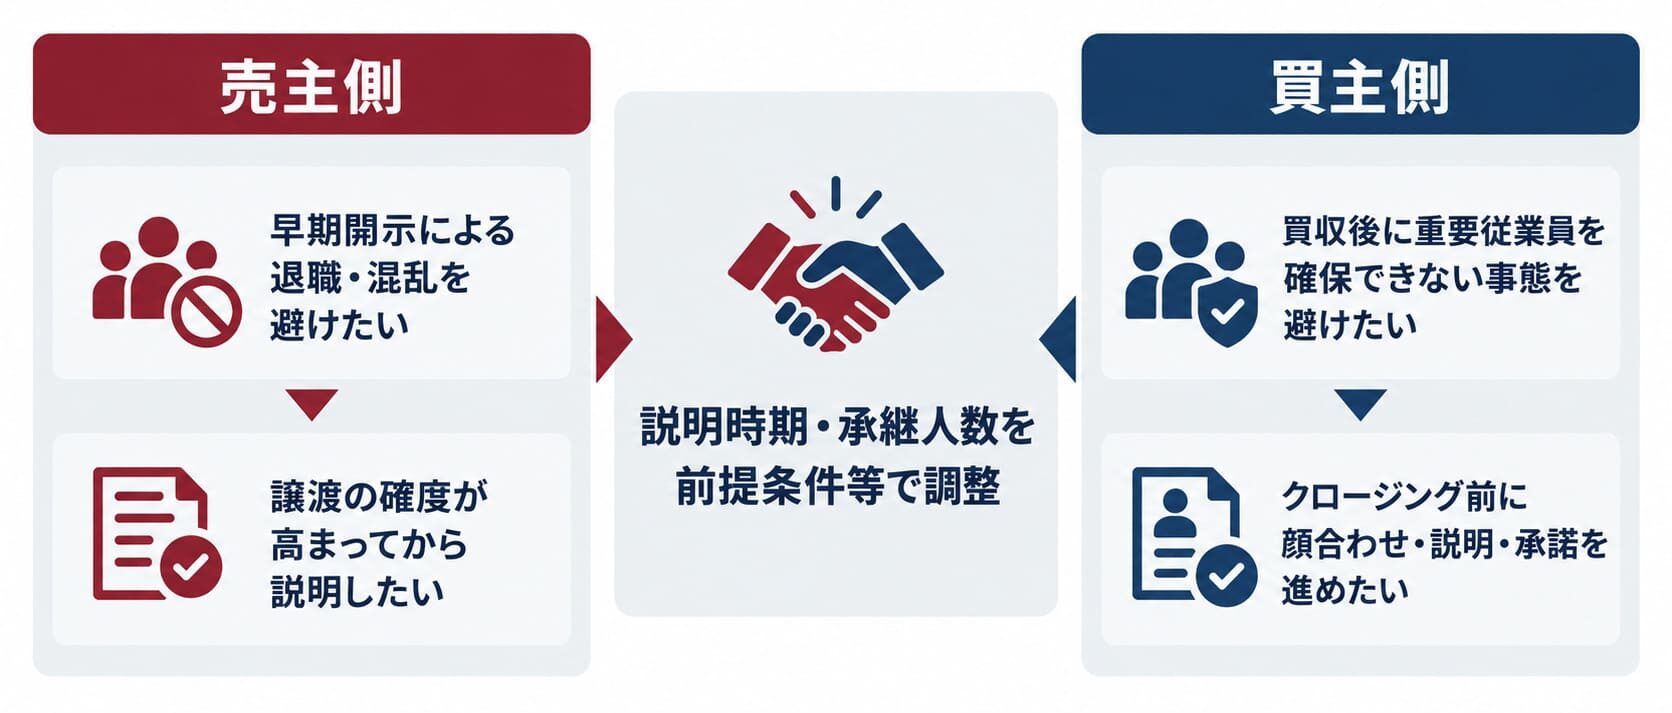
ここで、
買主:クロージング前に重要契約の承継を確定させたい
売主:クロージング前の外部開示をできるだけ限定したい
という利害の違いが生じます。
従業員については、さらに慎重な対応が必要です。
事業譲渡は特定承継であり、対象事業に従事する従業員との労働契約が当然に買主へ承継されるわけではありません。
厚生労働省の事業譲渡等指針では、売主が従業員との労働契約を買主へ承継させる場合、承継予定従業員から個別の承諾を得る必要があるとされています。
また、その承諾を得るに当たっては、買主の概要や譲渡後の労働条件等について十分に説明し、協議することが適当とされています。
ここでも、売主と買主で希望するタイミングが異なることがあります。
売主としては、
「従業員への説明は、譲渡の確度が高まってから行いたい」
と考える場合があります。
M&Aを早期に伝えることで、不安を感じた従業員が退職したり、社内に混乱が生じたりする可能性があるからです。
一方、買主からすると、
「事業を取得した後に重要な従業員が承継に同意しないことが判明するのは困る」
という問題があります。
特に、人材そのものが事業価値の大部分を占める事業では重大です。
たとえば美容室を取得したにもかかわらず、店長や主要スタイリストが買主への労働契約の承継に同意せず、売主を退職して買主にも入社しなければ、買収時に想定していた売上を維持できない可能性があります。
そのため買主としては、クロージング前に、
ところまで進めたいと考えることがあります。
一方、売主としては、買主と従業員を早期に直接接触させることに慎重になる場合があります。
この**「従業員への開示時期」と「雇用承継の確実性」**の調整が、事業譲渡における重要な実務論点です。
なお、買主と従業員との「顔合わせ」自体が法律上必要な前提条件というわけではありません。
重要なのは、労働契約を承継させる場合に必要な従業員の承諾を適切に取得することであり、顔合わせは買主の概要や労働条件を説明し、従業員との相互理解を深めるための実務上の方法の一つです。
従業員が多数いる場合、承継予定従業員全員の承諾取得をクロージングの前提条件にすると、1人が承諾しないだけでクロージングできない契約になる可能性があります。
そこで案件によっては、
「承継予定従業員の90%以上から承諾を取得していること」
など、一定割合を前提条件とすることがあります。
また、
「店長その他別紙記載の重要従業員全員、かつ、その他の承継予定従業員の80%以上」
のように、キーパーソンとその他の従業員を分ける方法も考えられます。
重要なのは、単純な人数ではありません。
どの従業員が承継されれば、買主が想定する事業を継続できるのかを基準として前提条件を設計する必要があります。
事業譲渡では、前提条件が多くなるほど、その充足にも時間がかかります。
たとえば、
事業譲渡契約締結
↓
従業員への説明・承諾取得
↓
主要取引先への説明・承諾取得
↓
賃貸人との調整
↓
許認可等への対応
↓
その他の移転準備
↓
クロージング
というプロセスを踏む場合があります。
関係する契約や従業員が多ければ、それぞれとの調整に時間が必要です。
そのため、株式譲渡と比較して、最終契約締結からクロージングまでの期間が長くなるケースがあります。
事業譲渡契約書では、単にクロージング日を決めるだけではなく、
「それまでに誰が、何を、
どこまで行うのか」
を明確にすることが重要です。
事業譲渡で注意したいのは、すべての契約についてクロージング日までに承継手続を完了できるとは限らないことです。
取引先が数十社、数百社存在する事業では、すべての取引先から短期間で必要な承諾を取得することが現実的でない場合があります。
そこで、
事業継続上重要な契約
についてはクロージングの前提条件とし、それ以外については、
クロージング後も売主と買主が協力して
承継・切替手続を進める
という設計をすることがあります。
この場合、事業譲渡契約書では、クロージング後の協力義務が重要になります。
たとえば、取引先100社のうち重要な20社についてはクロージング前に必要な承諾を取得し、残り80社についてはクロージング後に順次対応するケースを考えてみます。
クロージング後、
売主から取引先へ説明
↓
買主を紹介
↓
既存契約の承継に必要な承諾を取得、または買主との新規契約を締結
↓
必要に応じて旧契約を終了
という対応を数か月かけて行うことがあります。
ここで用語上注意したいのは、すべての契約を「再締結」するとは限らないことです。
契約上の地位を承継する場合もあれば、既存契約を終了して買主が新しい契約を締結する場合もあります。
したがって、事業譲渡では、
「クロージング=すべての引継ぎが終了する日」
とは限りません。
むしろ、事業譲渡を実行した後も一定期間をかけて、売主と買主が協力しながら契約関係等を切り替えていく案件があります。
そのため、株式譲渡以上に、クロージング後の売主・買主双方の協力義務を具体的に定めることが重要になります。
事業譲渡では、もう一つ重要な論点があります。
譲渡日前後の収益と費用を、売主と買主のどちらに帰属させるのかという問題です。
たとえば、7月31日を事業譲渡の実行日として、
7月31日までの事業活動に係る収益・費用は売主
8月1日以降の事業活動に係る収益・費用は買主
と契約で定めたとします。
実際の事業では、収益・費用の帰属時期と入出金時期が一致するとは限りません。
そのため、「誰に帰属する収益・費用なのか」と「誰の口座で実際に入出金されたのか」を分けて考える必要があります。
たとえば、7月25日に顧客がクレジットカードで10万円の商品を購入したとします。
契約上、7月31日までの売上を売主に帰属させているのであれば、この10万円は売主に帰属する収益として扱うことになります。
しかし、カード会社や決済代行会社から実際に入金されるのが8月31日になることがあります。
さらに、決済契約や入金口座の切替時期によっては、売主に帰属する売上が買主の口座へ入金されたり、買主に帰属する売上が売主の口座へ入金されたりすることもあります。
この場合、
「誰の銀行口座に入ったか」
と
「契約上、誰に帰属する売上なのか」
は別の問題です。
したがって、事業譲渡契約書では、収益の帰属基準と、相手方に入金された場合の清算方法を定めておくことが重要です。
費用についても同様です。
たとえば、7月分の費用が8月末に請求され、買主の口座から支払われる場合があります。
契約上7月31日までの費用を売主が負担すると定めているのであれば、実際に支払ったのが買主であっても、売主が負担すべき金額として後日清算することが考えられます。
逆に、8月以降に対応する費用を、契約や口座切替えの都合によって売主が支払う場合もあります。
そのため、収益だけでなく費用についても「帰属」と「実際の入出金」を分けて整理する必要があります。
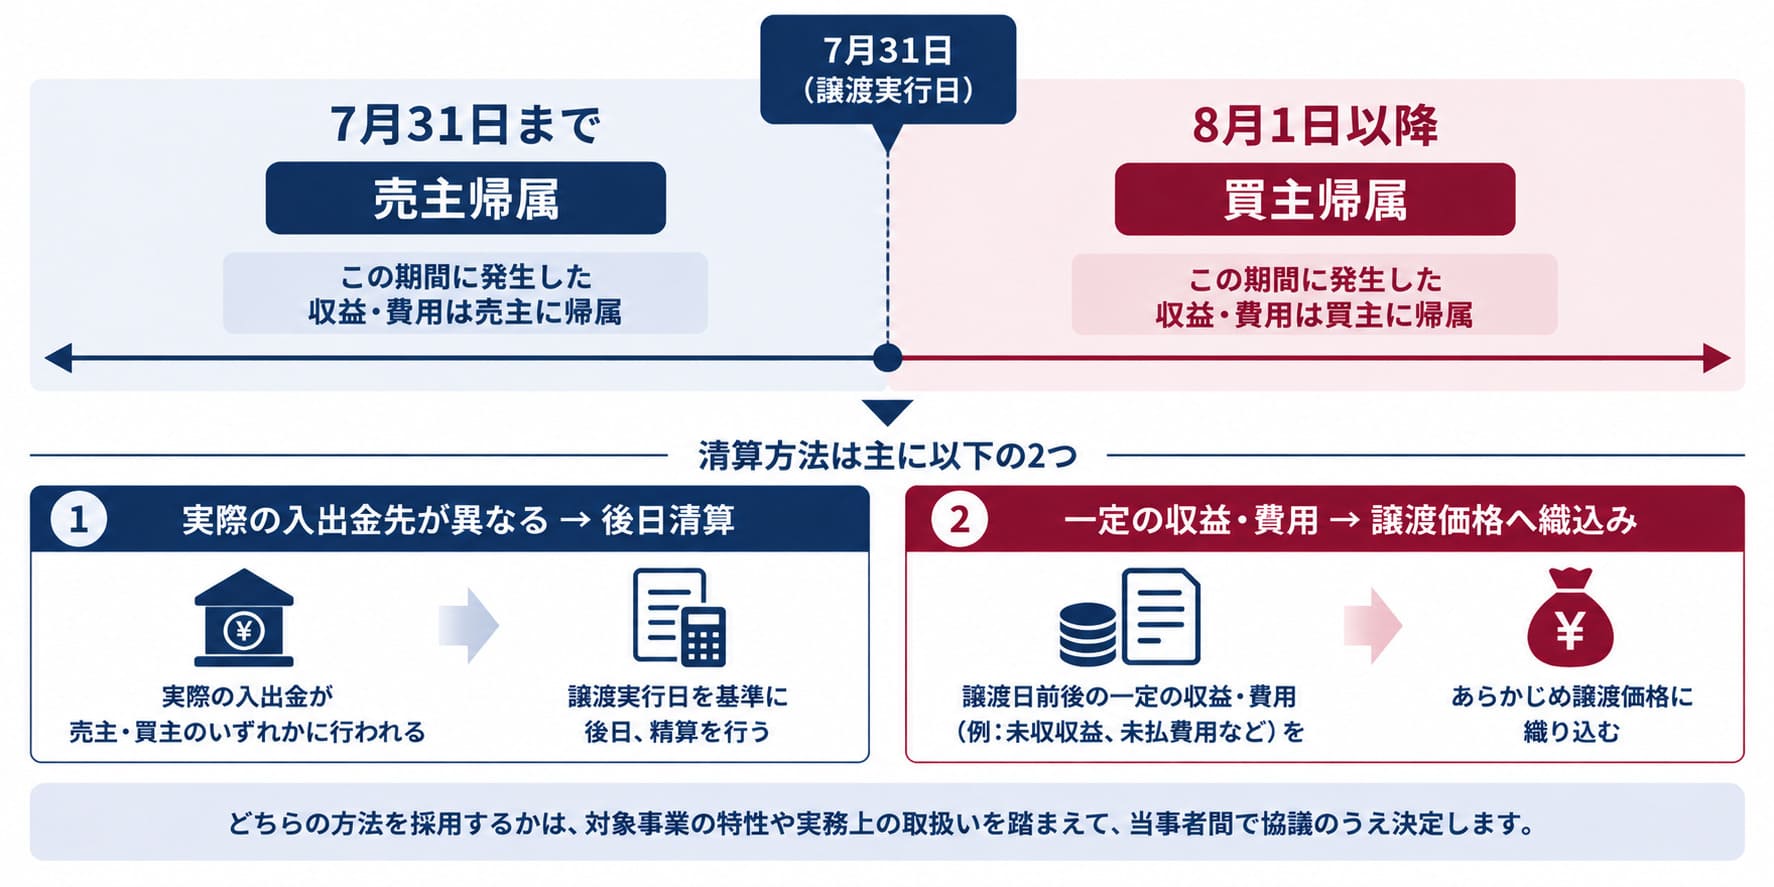
事業譲渡では、収益・費用の取扱いについて、大きく2つの設計が考えられます。
一つは、
譲渡日前後で収益・費用の帰属を区分し、
実際の入出金がその帰属と異なる場合には
後日清算する方法
です。
たとえば、
7月31日まで → 売主
8月1日以降 → 買主
と決め、本来売主に帰属する売上が買主に入金された場合には、買主から売主へ送金します。
費用についても同様に清算します。
もう一つは、
一定の収益・費用や入出金時期のズレをあらかじめ譲渡価格に織り込み、契約で合意した範囲について個別清算を行わない方法
です。
どちらが適切かは、事業規模、入出金サイクル、対象項目の数、譲渡価格の算定方法などによって異なります。
重要なのは、譲渡価格だけを決めて、譲渡日前後の収益・費用の帰属を曖昧にしないことです。
清算条項では、
「7月31日まで売主、8月1日以降買主」
と定めるだけでは十分でない場合があります。
実務では、
なども検討します。
特に店舗型ビジネスなどでは、クレジットカード、決済サービス、予約サイト、ECモール、デリバリーサービスなど複数の入金経路が存在するため、譲渡後の清算作業が想定以上に複雑になることがあります。
事業譲渡契約書でも表明保証は重要です。
ただし、複数事業を営む会社から一部の事業だけを譲渡する場合には、株式譲渡とは異なる難しさがあります。
株式譲渡では、一つの対象会社について、
などを確認します。
一方、複数事業を営む会社から一つの事業だけを切り出して譲渡する場合には、
「対象事業だけの状態や業績をどこまで正確に切り出して表明できるのか」
という問題が生じます。
特に難しいのが、対象事業単体の損益です。
たとえばX社が、
を営んでおり、B事業だけを譲渡するとします。
各事業に直接発生している売上や仕入費用であれば、比較的区分しやすいでしょう。
しかし、
など、複数事業に共通して発生する費用があります。
これらをB事業へいくら配賦するのかについて、唯一絶対の方法が存在するとは限りません。
そのため、対象事業単体の損益は、一定の配賦基準や前提を置いて作成されることがあります。
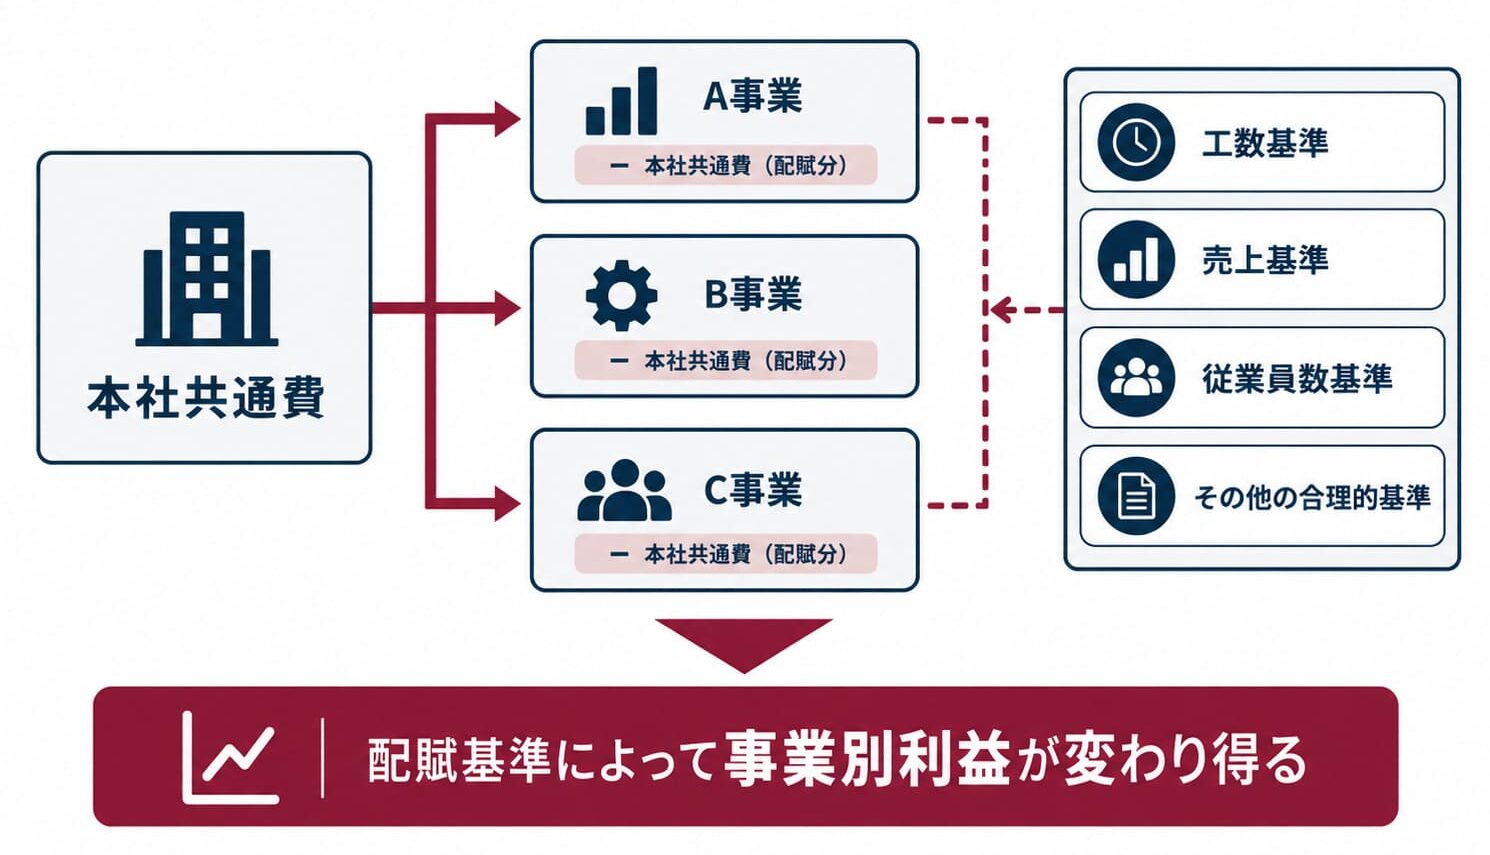
たとえば、本社スタッフ1名がA事業、B事業、C事業すべてを担当しているとします。
勤務時間が、
A事業40%
B事業30%
C事業30%
であれば、人件費もその割合で配賦する方法が考えられます。
しかし、A事業の業務は定型的な事務作業で、B事業では高度な専門判断が必要だったとします。
単純な勤務時間だけで人件費を配賦することが、対象事業の経済実態を最も適切に示しているとは限りません。
売上比率で配賦する方法もあります。
従業員数で配賦する方法もあります。
工数や利用量などを基準にする方法も考えられます。
また、買主がB事業を取得した後には、本社機能を自社で賄えるため、現在の本社費用と同額の費用が発生しない可能性もあります。
したがって、共通費が存在する事業では、唯一絶対の事業別損益を算定することが困難であり、一定の合理的な配賦基準・前提に依存する場合があります。
ここで表明保証の問題が生じます。
たとえば売主が買主へ、
「B事業の営業利益は3,000万円です」
という事業別損益資料を提示したとします。
しかし、その3,000万円は、
「本社人件費を勤務時間割合で配賦する」
という前提に基づいて算定された数字かもしれません。
別の合理的な配賦方法を採用すれば、営業利益が異なる金額になる可能性があります。
つまり、
「この配賦基準を採用すれば営業利益は3,000万円となる」
ことと、
「B事業の営業利益は客観的かつ一義的に3,000万円である」
ことは同じではありません。
そのため事業譲渡契約書では、
「何を事実として表明保証するのか」
と、
「どのような前提・配賦基準に基づいて作成された数値なのか」
を分けて考えることが重要です。
対象事業の財務情報について表明保証を設定する場合には、
などを明確にすることが重要です。
つまり、
「対象事業の損益計算書は正しい」
と抽象的に表明保証するのではなく、
「合意した作成基準・配賦基準に従って
作成されている」
など、売主が何について責任を負うのかを具体化することが考えられます。
買主側もDDの段階で表示された利益だけを見るのではなく、
「その利益はどのような前提によって
算定されたのか」
まで確認する必要があります。
これは、複数事業を営む会社から一部事業だけを取得する場合に特に重要な論点です。
事業譲渡では、クロージング後の義務も重要です。
株式譲渡では対象会社そのものが存続するため、原則として対象会社の契約関係も継続します。
事業譲渡ではそうとは限りません。
クロージング時点で承継できなかった契約について、
といった作業を進めることがあります。
これが数か月に及ぶ場合もあります。
そのため、事業譲渡契約書では、
クロージング前の前提条件
だけでなく、
クロージング後の売主・買主双方の協力義務
まで設計する必要があります。
事業譲渡契約書では、すべてを前提条件にすればよいわけではありません。
すべての取引先との契約承継を前提条件にすれば、買主のリスクは小さくなります。
しかし、取引先が1社でも承諾しなければクロージングできない契約にすれば、取引実行の確実性は低下します。
逆に、すべてをクロージング後の対応にすれば、売主はクロージングしやすくなりますが、買主は必要な契約を確保できないリスクを負います。
したがって、
事業継続に不可欠なもの
→ クロージング前提条件
重要だがクロージング後でも対応可能なもの
→ クロージング後の協力義務
重要性が相対的に低いもの
→ 必要に応じて順次対応
というように優先順位を付ける考え方があります。
事業譲渡契約書では、「前提条件をいくつ入れるか」ではなく、「何が承継されなければ買主が事業を取得する意味が大きく損なわれるのか」から逆算することが重要です。
売主が営む事業の全部または一部を買主へ譲渡するために、譲渡対象、譲渡価格、契約承継、従業員、前提条件、表明保証、クロージング前後の義務などを定める最終契約書です。
株式譲渡では対象会社の株式を譲渡します。
事業譲渡では、事業を構成する資産・負債・契約その他の権利義務等から譲渡対象を特定して承継します。
そのため、事業譲渡では契約承継、従業員、資産、許認可等について個別の対応が必要になる場合があります。
事業に必要な契約、従業員、資産等が自動的にすべて買主へ移転するわけではないためです。
重要契約の承継、従業員の承諾、許認可等への対応などをクロージング前にどこまで完了させるのかを決める必要があります。
自動的には移りません。
売主との労働契約を買主へ承継させる場合には、承継予定従業員本人の個別承諾が必要です。厚生労働省は、承諾に当たって買主の概要や譲渡後の労働条件等を十分に説明・協議することが適当としています。
売主・買主間の合意や対象会社の状況によります。
買主としては、重要従業員の承継確度を確認するため、クロージング前に顔合わせや説明の機会を設けたい場合があります。一方、売主は早期の情報開示による退職や社内混乱を懸念することがあります。
そのため、誰に、いつ、どのような形で説明し、承諾を取得するのかを事前に設計することが重要です。
必ずしもそうではありません。
重要な取引先との契約承継のみを前提条件とし、それ以外についてはクロージング後に売主と買主が協力して承継・切替手続を進める設計も考えられます。
事業譲渡契約書で収益の帰属と清算方法を定めておくことが重要です。
たとえば7月31日までの売上を売主に帰属させるのであれば、その売上が8月に買主へ入金された場合、買主から売主へ清算する方法が考えられます。
必ずしもそうではありません。
譲渡日前後で帰属を区分し、実際の入出金に応じて後日清算する方法のほか、一定の収益・費用等を譲渡価格に織り込み、契約で合意した範囲について個別清算を行わない方法も考えられます。
対象事業単独で帳簿管理されている場合などを除き、共通費等の配賦が必要になることがあります。
その場合、事業別損益が一定の作成基準・配賦基準に依存するため、どのような基準で作成された財務情報なのかを明確にしたうえで、表明保証の範囲を検討することが重要です。
事業譲渡契約書とは、売主が営む事業の全部または一部を買主へ譲渡するために、譲渡対象や当事者の権利義務を定める最終契約書です。
株式譲渡との大きな違いは、
「対象会社の株式を取得するのではなく、何を譲渡・承継するのかを個別に決める」
ことです。
そのため、事業譲渡では、
譲渡対象の特定
↓
契約・従業員等の承継方法の決定
↓
クロージング前提条件の充足
↓
事業譲渡の実行
↓
残った契約承継・引継ぎ・収益費用の清算
という流れになることがあります。
特に重要なのが、前提条件です。
買主は、買収後に重要な取引先との契約を承継できなかったり、重要な従業員を確保できなかったりするリスクを、できるだけクロージング前に小さくしたいと考えます。
一方、売主は、取引先や従業員へ早期にM&Aを開示することによる事業への影響を抑えたいと考えることがあります。
このため事業譲渡では、契約承継や従業員への対応を巡って、売主と買主の利害が一致しないことがあります。
また、すべての承継手続をクロージング日までに終えられるとは限りません。
重要な契約については前提条件とし、それ以外についてはクロージング後に数か月かけて売主と買主が協力して承継・切替手続を進めることもあります。
さらに、譲渡日前後の収益・費用については、経済的な帰属時期と実際の入出金時期が一致しないことがあります。
そのため、後日清算するのか、一定の金額を譲渡価格に織り込むのかをあらかじめ定めておくことも重要です。
そして、複数事業を営む会社から一部事業を譲渡する場合には、表明保証にも特有の難しさがあります。
共通費等が存在すれば、対象事業単体の損益は一定の配賦基準・前提に依存する場合があります。
したがって、
「この事業の利益はいくらか」
だけではなく、
「どのような前提・配賦基準によってその利益を算定したのか」
まで確認し、表明保証の対象を設計する必要があります。
事業譲渡契約書では、ひな型に条項を並べるだけではなく、
を明確に分けることが、実務上の重要なポイントです。