お電話でのお問い合わせ
03-4361-8745
メールでのお問い合わせ
24時間受付中
M&Aでは、売主と買主が「譲渡価格10億円」で合意したとしても、実際にクロージング日に支払われる金額が必ず10億円になるとは限りません。
最終契約書に**価格調整条項(Purchase Price Adjustment)**が設けられている場合、クロージング時点の現預金、有利子負債、運転資本などをもとに、最終的な譲渡価格を増減させることがあります。
なぜ、このような仕組みが必要なのでしょうか。
大きな理由の一つは、企業価値を評価した時点と、実際に株式等を取得するクロージング時点では、対象会社の財務状態が変わっている可能性があるからです。
たとえば、企業価値を10億円と評価した後、クロージングまでに対象会社が新たに2億円を借り入れていた場合を考えてみましょう。
事業そのものの価値が変わっていなくても、買主が取得する会社の財務状態は変わっています。
反対に、対象会社の現預金が大きく増えていれば、その分だけ株主に帰属する価値が増えていると考えられる場合があります。
そこでM&Aでは、
企業価値(Enterprise Value/EV)
から、
ネットデット(純有利子負債)
や、
運転資本(Working Capital)
などを調整して、最終的な株式価値や譲渡価格を決定することがあります。
財務DDにおいても、正常収益力だけでなく、ネットデット、運転資本、オフバランス項目などが典型的な検討対象になります。経済産業省関東経済産業局が2026年に公表した中堅・中小企業向けの海外M&A資料でも、これらが財務DDの典型的な論点として整理されています。
本記事では、M&Aの価格調整とは何か、ネットデット調整と運転資本調整の仕組み、クロージング・アカウント方式、ロックドボックス方式、価格調整で売主と買主が揉めやすいポイントまで実務的に解説します。
M&Aの価格調整とは、あらかじめ合意した算定方法に基づいて、対象会社の財務状態などを最終的な譲渡価格に反映させる仕組みです。
代表的な調整項目には、
などがあります。
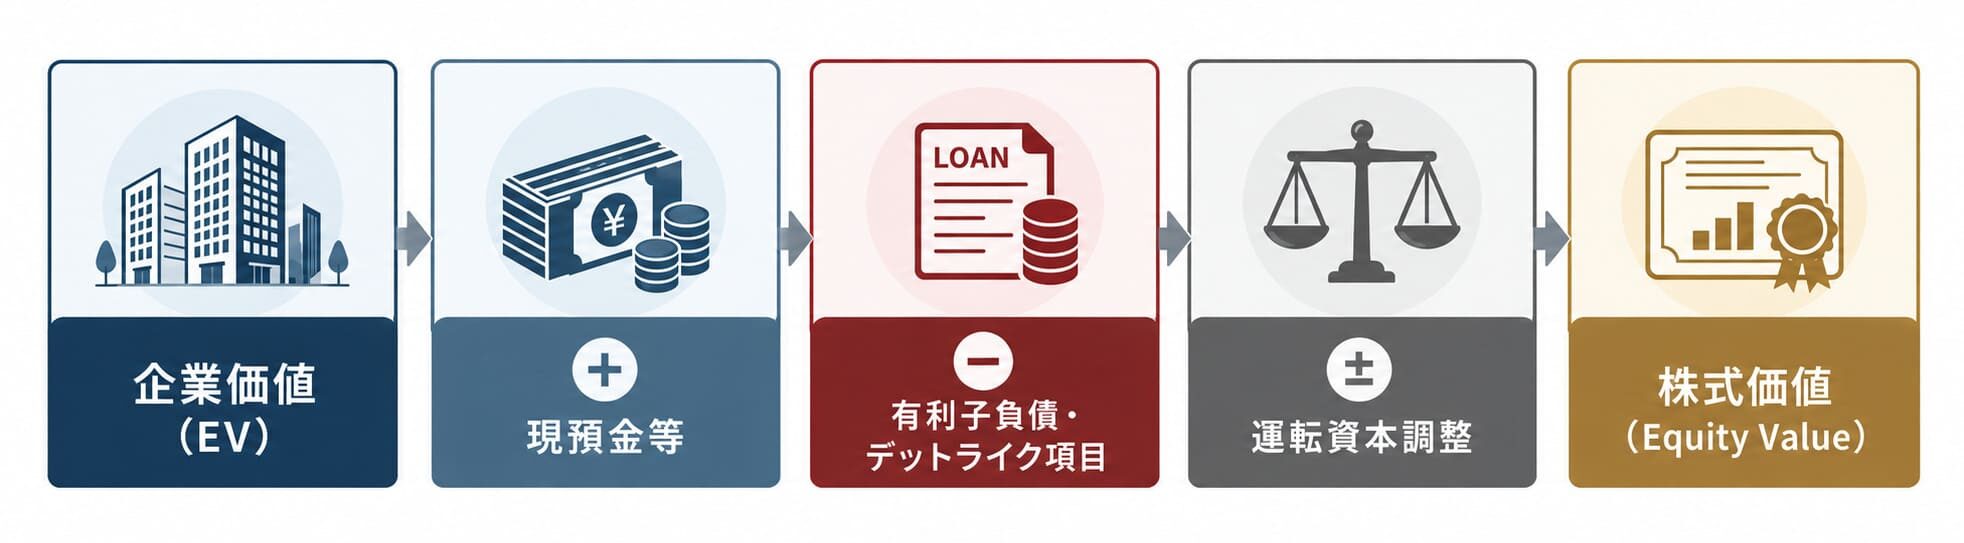
典型的な考え方を単純化すると、
企業価値(EV)
↓
+現預金等
↓
-有利子負債等
↓
±運転資本調整
↓
株式価値(Equity Value)
となります。
ただし、すべてのM&Aでこの計算式を使うわけではありません。
価格を固定して事後的な調整を行わない場合もあれば、クロージング時点の財務数値をもとに価格を確定する場合もあります。
また、ネットデットや運転資本についても、何を含めるのか、どの時点の数字を使うのか、どの会計方針で計算するのかによって最終価格が変わります。
そのためM&Aの価格調整では、計算式そのものよりも、
を最終契約書で明確にすることが重要です。
M&Aでは、最初から最後まで同じ財務数値を使って価格を決められるとは限りません。
たとえば、
3月31日:基準となる決算日
↓
4月~5月:DD・価格交渉
↓
6月1日:最終契約締結
↓
7月31日:クロージング
というM&Aを考えてみます。
3月31日時点の財務数値をもとに企業価値や株式価値を検討していても、実際に株式を取得するのは7月31日です。
この4か月間にも会社は事業を続けています。
売上が発生し、売掛金を回収し、仕入代金を支払い、借入金を返済し、新たな借入れを行うこともあります。
したがって、3月31日時点と7月31日時点では、現預金、借入金、売掛金、買掛金、在庫などが異なっている可能性があります。
そこで、クロージング時点の実際の財務状態を最終的な譲渡価格へ反映させるという考え方が価格調整です。
もっとも、価格調整は法律上すべてのM&Aで必要とされるものではありません。
価格を固定するのか、クロージング時点で調整するのかも含め、取引条件として売主と買主が設計します。
価格調整を理解するためには、まず企業価値(EV)と株式価値(Equity Value)の違いを理解する必要があります。
たとえば、対象会社のEBITDAが1億円で、
EV/EBITDA倍率を5倍
と評価したとします。
この場合、
EBITDA 1億円 × 5倍 = 企業価値5億円
となります。
しかし、この5億円がそのまま売主へ支払われる株式譲渡価格になるとは限りません。
対象会社に借入金が2億円、調整対象となる現預金が5,000万円あると仮定すると、単純化した計算では、
企業価値5億円
+
現預金5,000万円
-
借入金2億円
=
株式価値3億5,000万円
となります。
つまり、
企業価値=事業そのものを中心とした価値
株式価値=株主に帰属する価値
と考えると分かりやすいでしょう。
このEVからEquity Valueへの橋渡しをする際に重要になるのが、ネットデットや運転資本です。
ネットデット(Net Debt)とは、一般に有利子負債などから、調整対象となる現預金等を差し引いて算出する純額です。
単純化すると、
ネットデット=有利子負債-現預金等
です。
そして、
株式価値=企業価値-ネットデット
と考えることができます。
たとえば、
企業価値:10億円
借入金:3億円
現預金:1億円
であれば、
ネットデットは、
3億円-1億円=2億円
となり、
株式価値は、
10億円-2億円=8億円
となります。
一方、
企業価値:10億円
借入金:1億円
現預金:3億円
であれば、単純計算上のネットデットはマイナス2億円となります。
この場合、
10億円-(-2億円)=12億円
となり、株式価値が企業価値を上回ることもあります。
ここで注意したいのが、対象会社が持っている現預金をすべて株式価値に加算するとは限らないことです。
会社には、事業を継続するために一定の現預金が必要です。
たとえば、給与、家賃、仕入代金、社会保険料、税金などを支払うための資金です。
クロージング直前に売主が会社から現預金をすべて取り出してしまえば、買主は会社を取得した直後から運転資金を追加投入しなければならない可能性があります。
そのため、価格算定では、
事業運営に必要な現預金
と、
事業運営に必要な水準を超える余剰現預金
を分けて考えることがあります。
ただし、どこまでを必要現預金とし、どこからを余剰現預金とするかについて、一律の法的基準があるわけではありません。
事業モデル、資金繰り、季節性、支払サイトなどを踏まえて検討する必要があります。
ネットデットという言葉から、
「銀行借入金-現預金」
だけをイメージすると不十分な場合があります。
M&Aでは、経済的に借入金に近い性質を持つ項目を**デットライク・アイテム(Debt-like Items)**として価格調整の対象にすることがあります。
たとえば案件によっては、
などについて、デットライクとして扱うべきかが議論になることがあります。
ただし、これらが自動的にすべてネットデットへ含まれるわけではありません。
重要なのは、名称ではなく経済的な実態を確認し、何をネットデットに含めるのかを契約上定義することです。
同じ項目をネットデットと運転資本の双方で控除してしまうと二重調整になる可能性もあるため、調整項目間の整合性も重要です。
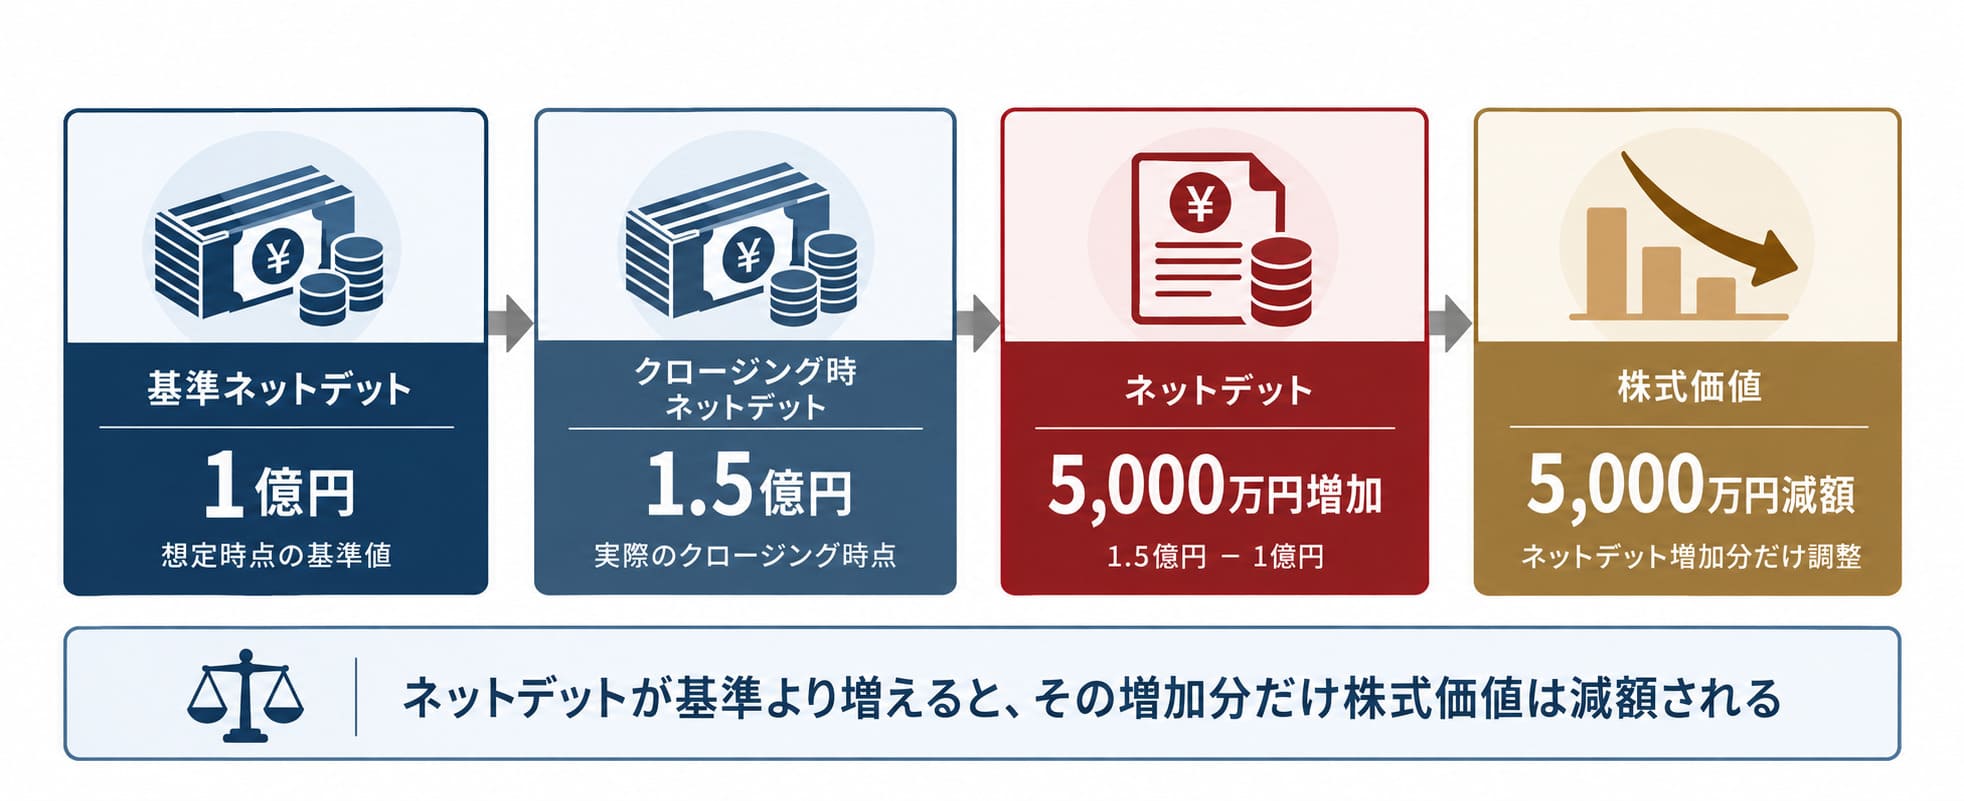
ネットデット調整とは、一定の基準時点とクロージング時点などのネットデットの差額を、最終的な譲渡価格へ反映する仕組みです。
たとえば最終契約時に、
想定ネットデット:1億円
として価格を計算していたとします。
しかし、クロージング時点のネットデットが、
1億5,000万円
になっていた場合、
想定より5,000万円ネットデットが増加
しています。
契約でその差額を価格調整すると定めていれば、株式譲渡価格を5,000万円減額することが考えられます。
反対に、クロージングまでに借入金を返済し、ネットデットが5,000万円まで減少していれば、
想定より5,000万円ネットデットが減少
しているため、その差額を株式譲渡価格へ加算する設計も考えられます。
価格調整でもう一つ重要なのが、**運転資本(Working Capital/WC)**です。
運転資本にはさまざまな定義がありますが、M&Aの価格調整では、対象事業の通常運営に必要な営業上の流動資産と流動負債の差額をベースに定義することがあります。
単純化すると、
運転資本=売上債権+棚卸資産-仕入債務
というイメージです。
実際には、
などのうち、何を含めるかを案件ごとに決めます。
したがって、「運転資本」という名称だけでは価格調整額は計算できません。
どの勘定科目を含めるのかを最終契約書で明確にする必要があります。
たとえば、通常であれば1億円程度の運転資本を必要とする会社を買収するとします。
ところがクロージング直前に売主側が、
といった対応を行った結果、買主が会社を取得した時点で通常の事業運営に必要な運転資本が不足していたとします。
買主は、買収直後に追加の資金を投入しなければならない可能性があります。
そこで、
「通常の事業運営に必要な水準の運転資本が会社に残っていること」
を前提として企業価値を決め、その水準との差額を譲渡価格で調整する方法があります。
価格調整においてネットデットや運転資本の変動を対象とすることが多いことは、デロイト トーマツのM&A実務解説でも示されています。
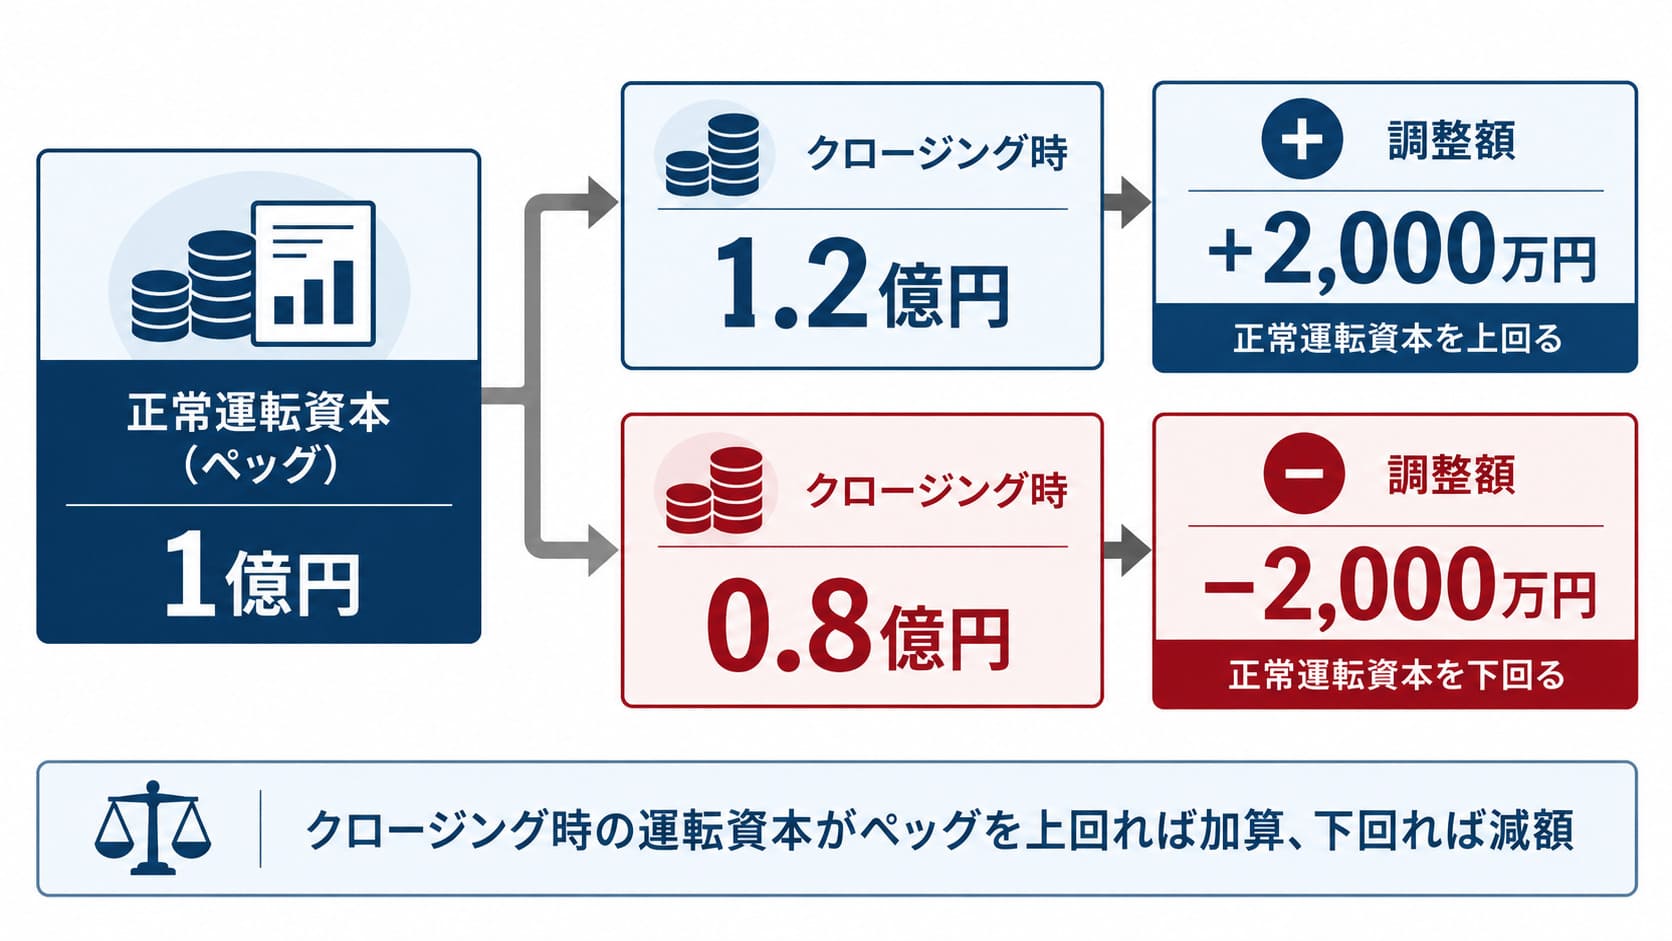
運転資本調整では、比較対象となる基準値を設定します。
この基準値は、
などと呼ばれることがあります。
たとえば、
正常運転資本:1億円
と合意したとします。
クロージング時点の運転資本が、
1億2,000万円
であれば、
+2,000万円
反対に、
8,000万円
であれば、
-2,000万円
という形で価格を調整することが考えられます。
ただし、実際の計算方法は最終契約書の定めによります。
運転資本調整で特に揉めやすいのが、正常運転資本の設定です。
たとえば小売業で、12月に在庫が大きく増え、1月には減少する会社を考えてみます。
12月末だけを基準にすれば、通常より高い運転資本が正常値として設定される可能性があります。
反対に、閑散期だけを基準にすれば、通常より低くなる可能性があります。
そのため実務では、
などを確認しながら正常水準を検討します。
重要なのは、
「過去平均だから正しい」
のではなく、
「買主がクロージング後に通常の事業運営を行うために必要な水準はどの程度なのか」
という観点です。
価格調整では、ネットデットと運転資本の定義を別々に考えるだけでは不十分です。
両者の間で同じ項目を二重に調整してしまう可能性があるからです。
たとえば未払費用を、
ネットデットのデットライク・アイテム
として控除したうえで、
運転資本の営業債務
としても控除すれば、同じ負債について二重に価格を下げる可能性があります。
反対に、どちらにも含めなければ、調整すべき項目が価格へ反映されない可能性があります。
したがって、
ネットデットの定義と、運転資本の定義はセットで確認する必要があります。
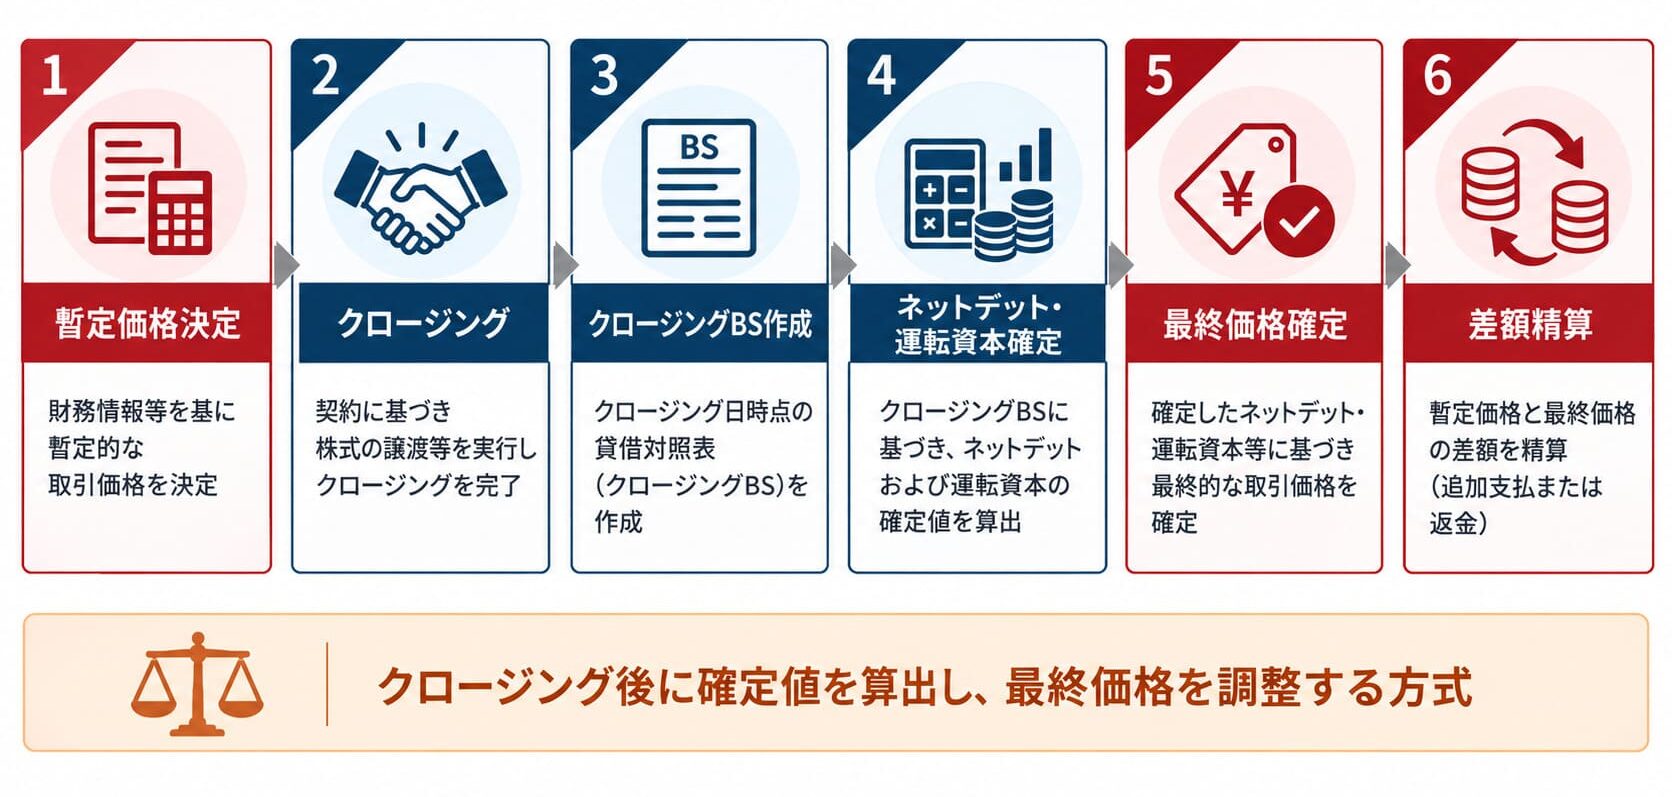
M&Aの価格調整方法として代表的なのが、**クロージング・アカウント方式(Closing Accounts/Completion Accounts)**です。
これは、クロージング時点の財務数値を確定し、その数値をもとに最終的な譲渡価格を調整する方法です。
基本的なイメージは、
①最終契約時に暫定的な価格を決める
↓
②クロージング
↓
③クロージング時点の貸借対照表等を作成する
↓
④実際のネットデット・運転資本等を計算する
↓
⑤暫定価格との差額を精算する
という流れです。
Completion Accounts方式では、ネットデットとネットワーキングキャピタルを基礎として買収価格を調整することが一般的な設計の一つです。
クロージング・アカウント方式で重要なのは、クロージング日に最終価格が完全に確定していない場合があるという点です。
たとえば7月31日をクロージング日とします。
7月31日時点の正確な、
などを確定するには、月次決算等が必要になることがあります。
そこでクロージング日には暫定価格を支払い、その後、
7月31日時点のクロージングBSを作成
↓
ネットデット・運転資本を確定
↓
最終譲渡価格を計算
↓
差額を売主または買主が精算
という手続を行うことがあります。
つまり、
クロージング=必ず価格が最終確定する日
とは限りません。
中小M&Aガイドラインでも、最終契約後の支払の調整・修正が実務上の論点として取り上げられています。
クロージング・アカウント方式では、最終契約書で計算手続まで定めておくことが重要です。
たとえば、
買主がクロージング後30日以内にクロージング計算書を作成
↓
売主へ提出
↓
売主が一定期間内に確認
↓
異議がなければ確定
↓
異議があれば協議
↓
協議で解決しなければ独立した会計専門家等による判定
という仕組みです。
ここで、
「ネットデットを調整する」
とだけ契約書に書いても十分とは限りません。
少なくとも、
などを検討する必要があります。
クロージング・アカウント方式とは異なる価格決定方法として、**ロックドボックス方式(Locked Box)**があります。
ロックドボックス方式では、クロージング日より前の特定の日をLocked Box Dateとして、その時点の財務諸表等を基準に株式価値を決定します。
たとえば、
12月31日:Locked Box Date
↓
3月31日:最終契約締結
↓
6月30日:クロージング
という取引を考えます。
12月31日時点のネットデットや運転資本などをもとに価格を決め、原則としてクロージング時点で通常の価格調整を行わない仕組みです。
一般的なロックドボックスでは、価格が過去の特定時点の財務情報を基礎として固定されるため、クロージング後にネットデットや運転資本を再計算して価格を調整する必要が小さくなります。
ロックドボックス方式では、Locked Box Date以降の価値が売主側へ不当に流出しないことが重要になります。
これを**Leakage(リーケージ)**と呼びます。
たとえば、
などが問題になることがあります。
そこで最終契約書では、
Leakageを禁止する
一方で、
あらかじめ合意された支払いについては、
Permitted Leakage
として認めることがあります。
ロックドボックスでは、クロージング後の通常の価格調整を減らせる一方、Locked Box Dateからクロージングまで会社の価値が適切に維持されているかを契約で管理する必要があります。
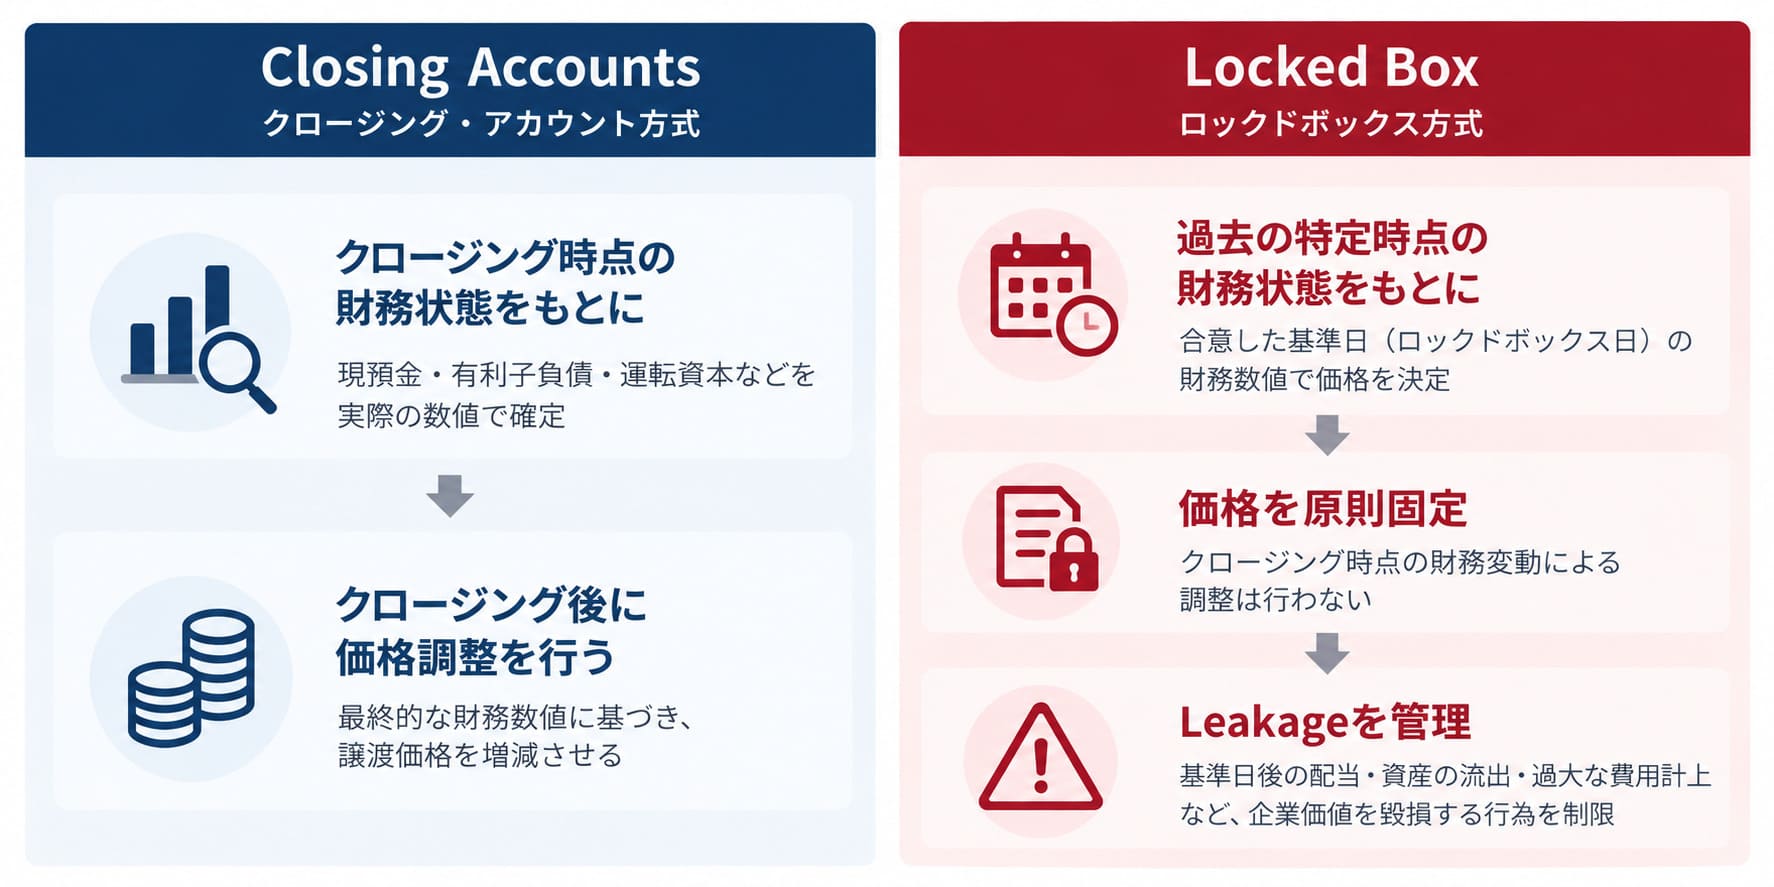
両者の最大の違いは、いつの財務状態を基準として価格を決めるのかです。
クロージング・アカウント方式では、
クロージング時点の実際の財務状態
を価格へ反映します。
そのため、買主は実際に取得する時点のネットデットや運転資本を価格へ反映しやすくなります。
一方、売主にとっては、クロージング後まで最終的な受取額が確定しない可能性があります。
ロックドボックス方式では、
クロージング前の特定時点の財務状態
を基準に価格を固定します。
そのため、売主にとって価格の確実性を高めやすい反面、買主はLocked Box Date以降のLeakageなどについて契約上の保護を設計する必要があります。
日本では、厳密な意味でのLocked Box方式は必ずしも一般的ではなく、価格を固定してクロージング調整を行わない取引であっても、典型的なLeakage補償などを伴わないケースもあるとされています。
M&Aの価格決定方法は、
クロージング・アカウント方式
と、
ロックドボックス方式
だけではありません。
特に比較的小規模なM&Aでは、
「株式譲渡価格は3億円とする」
と最終契約書で金額を固定し、クロージング後の価格調整を行わないこともあります。
この場合、契約がシンプルになり、クロージング後にネットデットや運転資本を巡って争う可能性を抑えられるというメリットがあります。
一方、最終契約からクロージングまでの財務変動を価格へ反映しないため、売主または買主がその変動リスクを負うことになります。
したがって、価格調整を入れないことも一つの価格設計です。
価格調整では、計算式そのものより、計算式に何を入れるのかが重要です。
たとえば、
ネットデット=借入金-現預金
と定めたとしても、
といった問題が出てきます。
運転資本でも、
などによって価格が変わります。
したがって、「ネットデットは○円」と合意するだけではなく、「ネットデットとは何を意味するのか」まで合意することが重要です。
価格調整でもう一つ重要なのが、
「会計上の数字=価格調整上の数字」ではない
という点です。
たとえば貸借対照表上は流動負債に分類されている項目でも、価格調整ではデットライク・アイテムとして扱う場合があります。
反対に、会計上は負債であっても、通常の運転資本に含めるという合意をする場合もあります。
したがって、価格調整では、
会計処理として正しいか
だけでなく、
売主と買主がどの経済的リスクを価格へ反映させることに合意したのか
を見る必要があります。
複数事業を営む会社から一部事業だけを譲渡する場合、価格調整はさらに複雑になります。
たとえば、
を営む会社から、B事業だけを譲渡するとします。
この場合、
などを整理しなければなりません。
デロイト トーマツも、カーブアウト型M&Aでは、分離元会社から特定事業の資産・負債を分離・移転するため、運転資本やネットデットの範囲・定義を明確にすることが重要だと説明しています。
したがってカーブアウト案件では、単に「ネットデット調整」「運転資本調整」と書くだけではなく、対象事業に帰属する項目の特定方法そのものを合意する必要があります。
価格調整と混同されやすいものに、**アーンアウト(Earn-out)**があります。
両者は目的が異なります。
価格調整は主として、
「合意した価格の前提となった財務状態と、実際の財務状態の差を調整する」
ための仕組みです。
一方、アーンアウトは、
「買収後の業績等に応じて追加の買収対価を支払う」
という仕組みです。
たとえば、
基本譲渡価格:5億円
に加えて、
買収後2年間でEBITDAが一定水準を超えた場合、
追加で最大1億円を支払う
といった設計です。
つまり、
価格調整=主にクロージング時点の財務状態を価格へ反映
アーンアウト=主にクロージング後の将来実績を追加対価へ反映
という違いがあります。
次の記事では、このアーンアウトについて詳しく解説します。
売主にとって価格調整条項は、最終的な手取り額を左右する重要な条項です。
特に確認したいのは、
といった点です。
「譲渡価格5億円」と書かれていても、価格調整条項によって最終受取額が変わるのであれば、5億円という数字だけを見ても実際の経済条件は判断できません。
買主側では、クロージング時に、
「想定した財務状態の会社を取得できるのか」
という観点が重要です。
特に、
などを確認します。
また、価格調整条項だけでなく、最終契約締結からクロージングまでの通常事業運営義務や配当・資産流出等の制限と組み合わせて設計することも重要です。
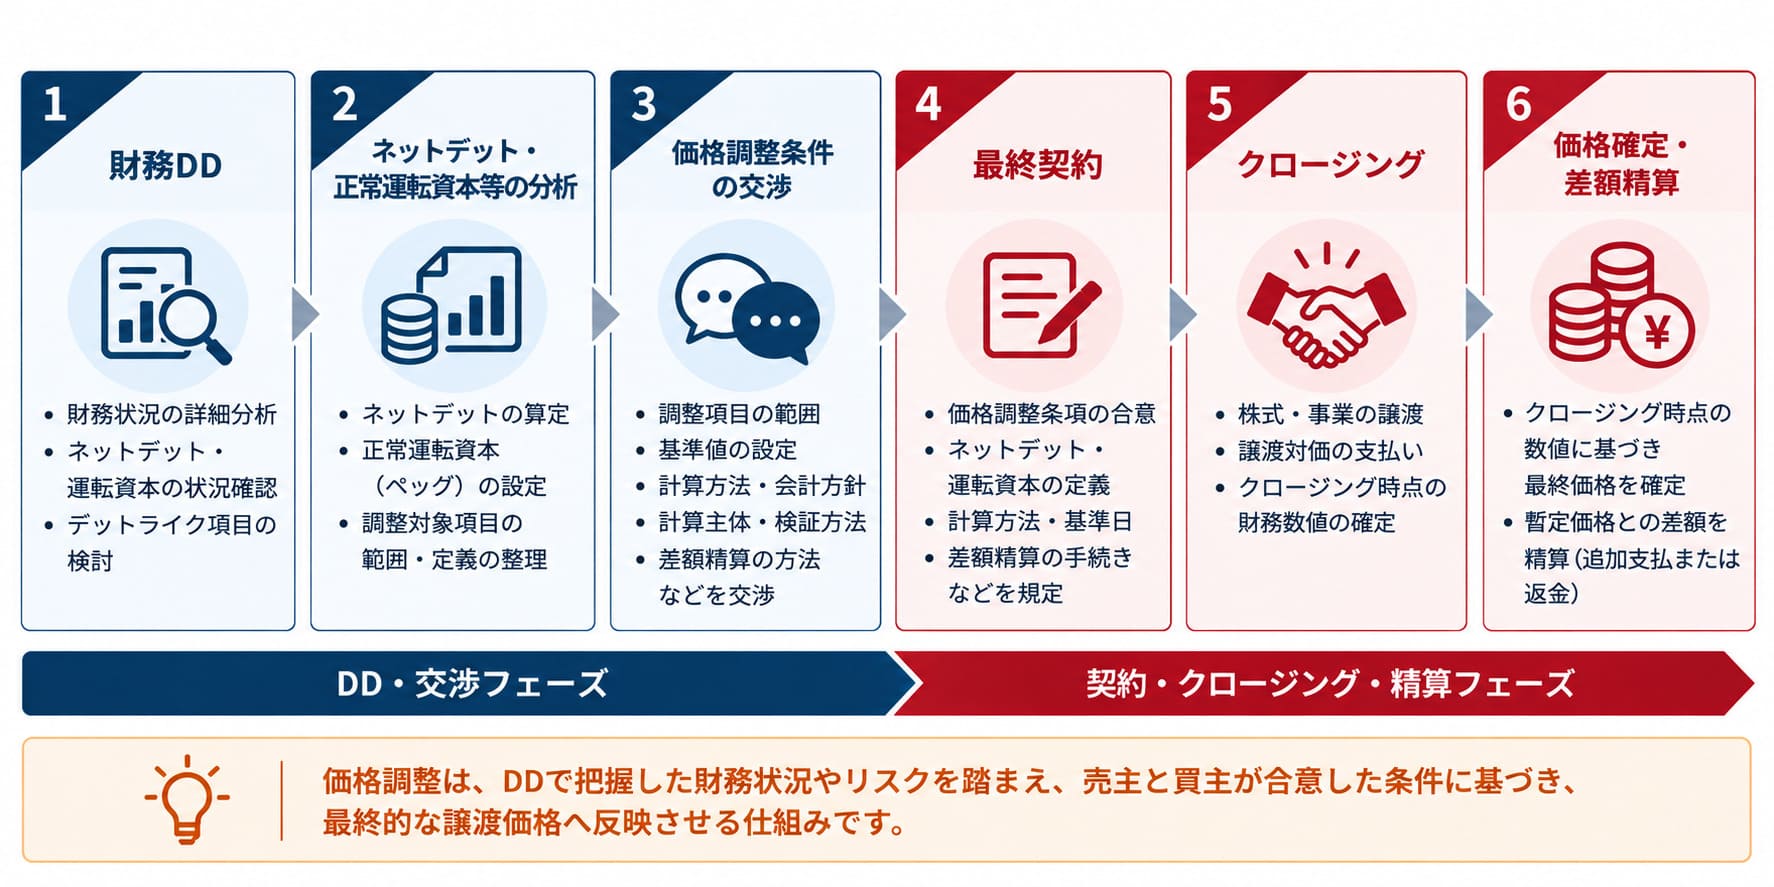
価格調整は、DDと最終契約をつなぐ重要な仕組みでもあります。
財務DDで、
を分析しても、それだけでは最終的な譲渡価格は決まりません。
DDで把握した内容を、
を最終契約交渉で整理する必要があります。
したがって、
DDで数字を確認する
↓
価格に反映すべき項目を整理する
↓
最終契約書で価格調整メカニズムを定める
↓
クロージング時点の数値を確定する
↓
最終譲渡価格を確定・精算する
という一連の流れで考えることが重要です。
あらかじめ合意した算定方法に基づいて、対象会社のネットデット、運転資本などの財務状態を最終的な譲渡価格へ反映させる仕組みです。
あります。
最終契約書で暫定価格と価格調整方法を定め、クロージング時点の財務数値をもとに最終価格を確定する場合があります。一方、価格を固定して事後調整しない取引もあります。
一般には、有利子負債等から調整対象となる現預金等を差し引いた純額です。
ただし、具体的に何を有利子負債、現預金、デットライク・アイテムとして扱うかは契約によって異なります。
クロージング時点の実際の運転資本と、あらかじめ合意した正常運転資本との差額を譲渡価格へ反映する仕組みです。
対象会社が通常の事業運営を行うために必要と考えられる運転資本の基準値です。
過去の月次推移、季節性、事業成長、回収・支払サイトなどを踏まえて設定します。
クロージング時点の貸借対照表等を作成し、実際のネットデットや運転資本等をもとに最終的な譲渡価格を調整する方式です。
クロージングより前の特定時点の財務情報を基準として価格を決定し、原則としてクロージング時の通常の価格調整を行わない方式です。
その代わり、Locked Box DateからクロージングまでのLeakageなどについて契約上の保護を設けることがあります。
価格調整は主としてクロージング時点の財務状態を価格へ反映する仕組みです。
アーンアウトは、買収後の業績など一定の条件に応じて追加対価を支払う仕組みです。
できます。
ただし、同じ負債等をネットデットと運転資本の双方に含めると二重調整になる可能性があるため、双方の定義を整合させることが重要です。
最終契約書で定めた手続に従います。
一定期間の協議を行い、それでも解決しない場合には、独立した会計専門家等に特定の計算上の争点を判断させる仕組みを設けることがあります。
M&Aの価格調整とは、対象会社のネットデット、運転資本などについて、あらかじめ合意した算定方法に基づいて最終的な譲渡価格へ反映させる仕組みです。
企業価値が10億円だからといって、売主が必ず10億円を受け取るわけではありません。
株式価値を算定する際には、
企業価値
↓
ネットデット調整
↓
運転資本調整等
↓
株式価値
という考え方を用いることがあります。
そして価格調整では、
ネットデットはいくらか
よりも、
「何をネットデットとして定義するのか」
が重要です。
運転資本についても、
「正常運転資本はいくらか」
だけではなく、
「何を運転資本に含めるのか」「季節性をどう考えるのか」
まで決める必要があります。
価格決定方法としては、クロージング時点の実際の財務数値を反映するクロージング・アカウント方式や、クロージング前の特定時点の財務情報を基準として価格を固定するロックドボックス方式などがあります。
また、小規模なM&Aなどでは価格を固定し、事後的な価格調整を行わないケースもあります。
したがって重要なのは、
「どの方式が常に正しいか」
ではありません。
そのM&Aについて、
を明確にし、それを価格調整条項として契約へ落とし込むことです。
特にクロージング・アカウント方式では、価格調整の結果によってクロージング後に売主から買主へ返金したり、買主から売主へ追加で支払ったりすることがあります。
そのため、
まで最終契約書で明確にしておくことが、クロージング後のトラブルを防ぐうえで重要です。