お電話でのお問い合わせ
03-4361-8745
メールでのお問い合わせ
24時間受付中
M&Aでは、売主と買主の間で
「会社はいくらなのか」という価格目線が
一致しないことがあります。
たとえば売主は、
「来期には利益が大きく伸びるので、
株式価値は5億円ある」
と考えている一方、買主は、
「将来の利益はまだ実現していないので、
現時点では3億円までしか出せない」
と考えているケースです。
このような将来業績に対する評価の違いを
調整する方法の一つが、アーンアウト(Earn-out)です。
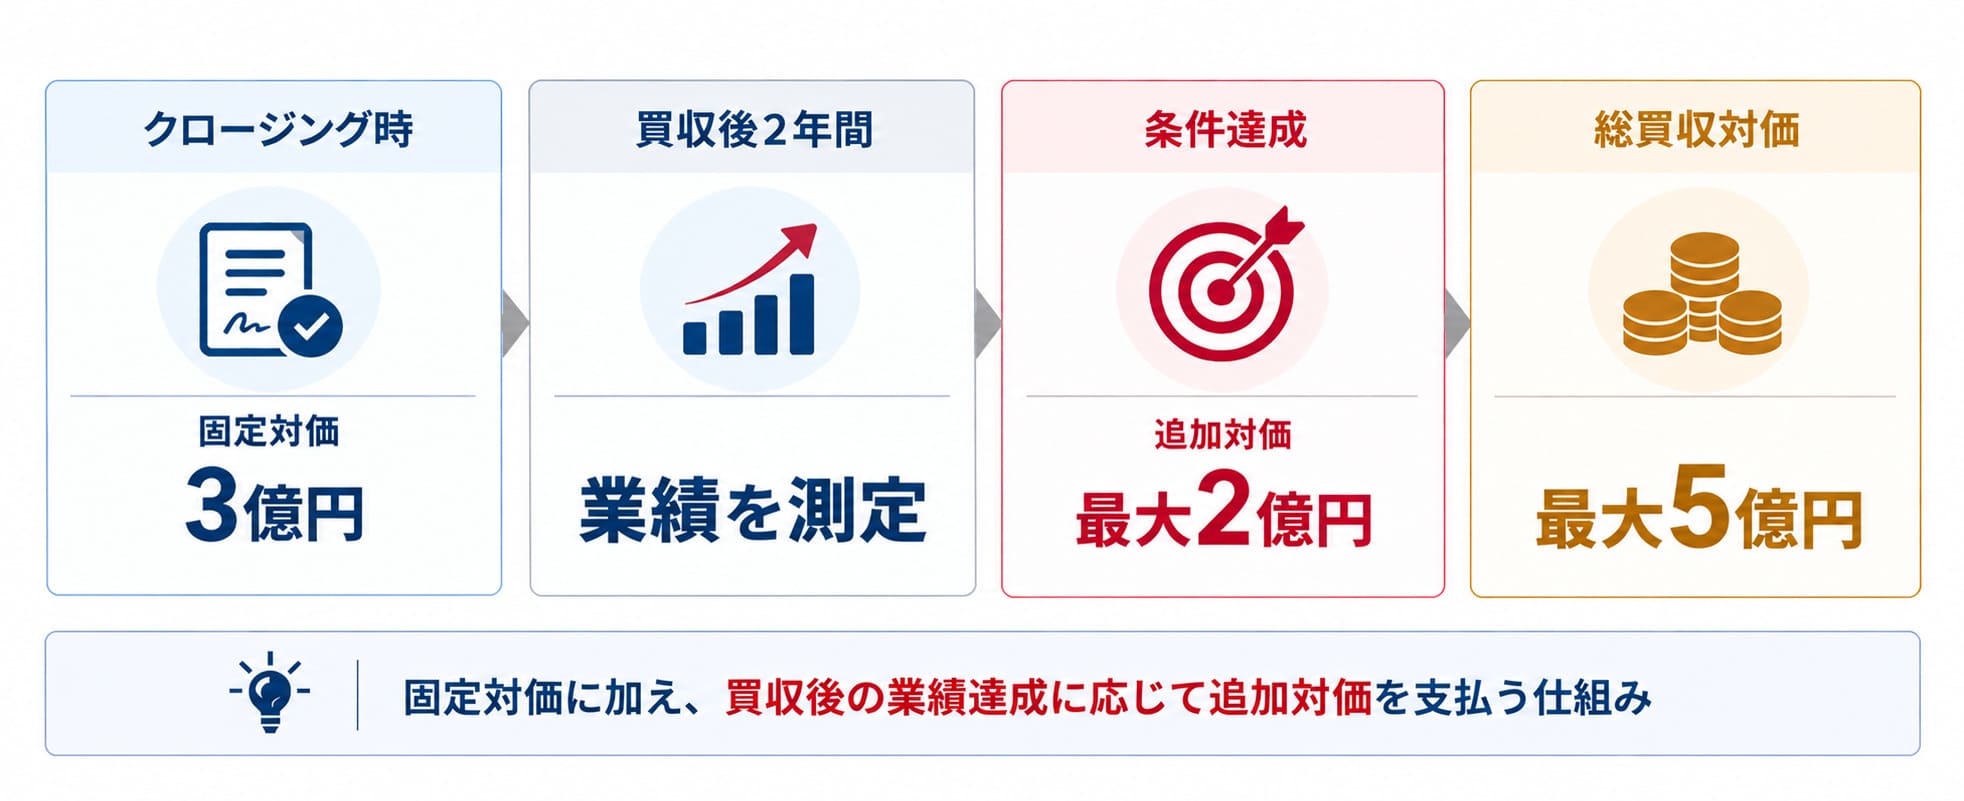
たとえば、クロージング時に3億円を支払い、その後2年間で一定のEBITDAを達成した場合に
最大2億円を追加で支払うことで、
クロージング時の対価:3億円
+
条件達成時の追加対価:最大2億円
=
最大5億円
という取引条件を設計できます。
売主からすれば、自らが想定する成長を実現できれば高い売却価格を得られる可能性があります。
一方、買主からすれば、まだ実現していない将来利益について最初から全額を支払うのではなく、実際に一定の成果が出た場合に追加対価を支払うことができます。
ただし、アーンアウトは単に「業績が良ければ追加で支払う」と定めればよいものではありません。
何をKPIとするのか、どの期間で判定するのか、買収後に誰が経営するのか、買主が対象会社の経営方針を変更した場合にどうするのか、KPIの計算方法をどう定めるのかなどを詳細に設計しなければ、クロージング後のトラブルにつながる可能性があります。
本記事では、M&Aにおけるアーンアウトとは何か、価格調整との違い、売主・買主それぞれのメリットと注意点、KPI・期間・追加対価の設計まで実務的に解説します。
M&Aのアーンアウトとは、クロージング後に対象会社・対象事業があらかじめ定めた業績や条件を達成した場合に、買主が売主へ追加の買収対価を支払う仕組みです。
典型的には、
クロージング時に支払う固定対価
+
買収後の業績等に応じて支払う追加対価
という構造になります。
たとえば、
固定対価:3億円
アーンアウト期間:2年間
追加対価:最大2億円
とし、
「2年間の累計EBITDAが1億円以上なら1億円」
「2年間の累計EBITDAが1億5,000万円以上なら
2億円」
などと定める方法です。
アーンアウトが有効になりやすいのは、
特に売主と買主で将来業績に対する見方が異なる場合です。
売主は将来の成長を価格に織り込みたい。
買主は、まだ実現していない利益に対して高い価格を支払うことを避けたい。
この価格目線の差を、
「実際に成果が出たら追加で支払う」
ことで調整します。
ただし、アーンアウトではクロージング後の対象会社を買主が支配することが一般的です。
つまり、追加対価を受け取る売主ではなく、追加対価を支払う買主側が、KPIに影響する経営判断を行えるという構造的な問題があります。
そのためアーンアウトでは、
まで契約上明確にすることが重要です。
アーンアウトは、M&Aの買収対価の一部を将来の業績等に連動させる仕組みです。
たとえば、対象会社の売主が、
「来期のEBITDAは1億円になる」
と主張しているとします。
売主はEBITDA1億円を前提として、
株式価値5億円
を希望しています。
一方、買主は、
「現時点のEBITDAは6,000万円であり、1億円まで伸びる保証はない」
として、
株式価値3億円
と評価しています。
通常の価格交渉であれば、
3億円
と
5億円
の間で価格を交渉することになります。
しかしアーンアウトを利用すれば、
クロージング時:3億円
+
一定の業績達成時:最大2億円
という設計ができます。
将来予測について売主の見方が正しかった場合には売主が追加対価を受け取り、実現しなかった場合には買主が追加対価を支払わない、または支払額を減らす仕組みです。
つまりアーンアウトは、将来の不確実性を買収価格の一部へ組み込む方法といえます。
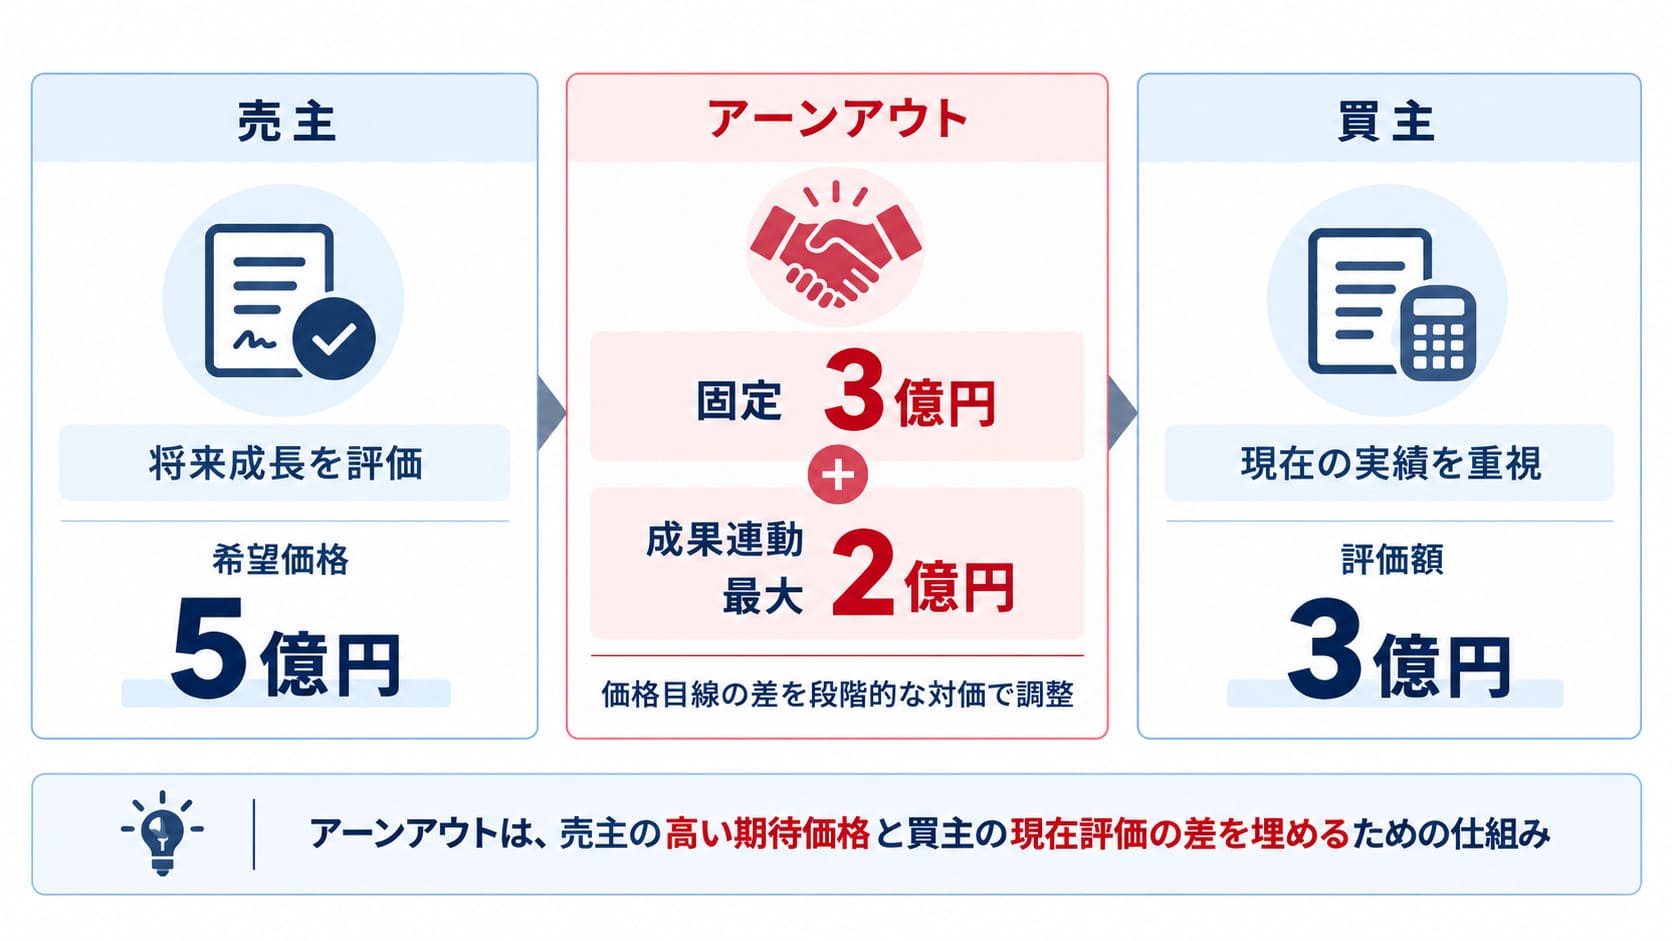
アーンアウトが利用される代表的な理由は、売主と買主の価格目線の差を埋めることです。
M&Aでは、同じ会社を評価しても売主と買主で将来予測が異なることがあります。
売主は、
「新店舗が来期から本格稼働する」
「大型顧客との契約が決まりそうだ」
「新サービスによって利益率が改善する」
「今期の利益低下は一時的なものだ」
と考えているかもしれません。
一方、買主は、
「新店舗が本当に計画どおり利益を出すか分からない」
「契約前の大型案件を価格へ完全に織り込めない」
「将来予測は売主の事業計画にすぎない」
と考えることがあります。
この場合、将来予測のどちらが正しいかを契約締結時点で確定することはできません。
そこで、
「その事業計画が実現したら、その分を後から支払う」
という方法を取ることで、価格交渉を成立させやすくします。
アーンアウトは、大きく分けると、
①クロージング時の固定対価
②クロージング後の追加対価
で構成されます。
たとえば、
固定対価:3億円
アーンアウト期間:クロージング後2年間
KPI:EBITDA
最大追加対価:2億円
として、
2年間の累計EBITDAが8,000万円未満
→ 追加対価なし
8,000万円以上1億円未満
→ 追加対価5,000万円
1億円以上1億5,000万円未満
→ 追加対価1億円
1億5,000万円以上
→ 追加対価2億円
と設定することが考えられます。
もちろん、これは一例です。
実際には、一定水準を超えたら一括で支払う方法もあれば、業績に応じて連続的に追加対価を計算する方法もあります。
重要なのは、売主と買主がどの不確実性をアーンアウトで調整したいのかを最初に明確にすることです。
アーンアウトの中心となるのがKPIです。
代表的には、
などを利用することが考えられます。
どのKPIが適切かは、アーンアウトを設定する理由によって異なります。
たとえば、
「売主が主張する利益成長が本当に実現するか」
を確認したいのであれば、EBITDAや営業利益が候補になります。
一方、
「新サービスが本当に顧客を獲得できるか」
を確認したいのであれば、売上高や顧客数などを使うことも考えられます。
KPIは、単に測定しやすい数字を選ぶのではなく、売主と買主の価格差が生じている原因と対応させることが重要です。
売上高は比較的分かりやすいKPIです。
たとえば、
「アーンアウト期間中の売上高が10億円以上なら追加対価1億円」
と定めます。
売上高は利益と比較すると、経費配分や本社費用などの影響を受けにくいという特徴があります。
一方で、売上高だけを追えばよい設計にすると、
利益率を犠牲にして値引き販売を増やす
など、企業価値向上と必ずしも一致しない行動につながる可能性があります。
売上高が増えても赤字になれば、買主にとって望ましい成果とは限りません。
そのため、売上高をKPIとする場合でも、
売上高+一定の利益率
など、複数の条件を組み合わせることがあります。
EBITDAは、M&Aの企業価値評価でも利用されることが多いため、アーンアウトのKPIとしても考えやすい指標です。
たとえば、
「アーンアウト期間中のEBITDAが1億円以上であれば追加対価を支払う」
と設定します。
売上高だけでなく収益性も反映できる点がメリットです。
一方で、EBITDAは売上高よりも会計処理や費用配分の影響を受けやすいという問題があります。
特に買収後に対象会社が買主グループへ統合される場合、
などによってEBITDAが変わる可能性があります。
そのため、
「EBITDAが○円以上」
とだけ定めても十分ではありません。
アーンアウトでは、KPIの名称以上にその定義が重要です。
たとえばEBITDAをKPIとする場合でも、
EBITDA=営業利益+減価償却費
とするのか。
のれん償却費をどう扱うのか。
M&A関連費用を除外するのか。
買主グループから配賦される本社費用を含めるのか。
一時的なリストラクチャリング費用をどうするのか。
売主が経営していた時点では存在しなかったグループ内取引をどう扱うのか。
といった論点があります。
前の記事「M&Aの価格調整とは何か」でネットデットや運転資本の定義が重要だと解説しましたが、アーンアウトでも同じです。
KPIの名称だけを決めるのではなく、計算方法まで決める必要があります。
アーンアウトでは、いつまでの業績を判定対象にするかも重要です。
たとえば、
1年間、2年間、3年間
などの期間を設定します。
期間が短すぎると、一時的な業績変動によって追加対価の有無が決まってしまう可能性があります。
一方、期間が長すぎると、買収後の経営環境の変化や買主の経営判断の影響が大きくなります。
また、売主が経営に残る場合には、長期間アーンアウトに拘束されることで、売主と買主双方の経営上の自由度が低下する可能性もあります。
したがって、
「売主が主張する将来業績を確認するには、どの程度の期間が必要なのか」
から逆算して期間を設定することが重要です。
アーンアウトでは、追加対価の上限を設定することがあります。
たとえば、
固定対価:3億円
追加対価:最大2億円
総買収対価:最大5億円
とします。
買主からすると、追加対価に上限がなければ、将来どこまで買収価格が増えるのか分からなくなります。
売主からしても、
「どの程度の成果を達成すれば、最終的にいくら受け取れるのか」
が明確になります。
そのため、
KPIと、追加対価の計算式と、追加対価の上限
はセットで設計することが重要です。
売主にとって最大のメリットは、将来の成長性を買収価格へ反映できる可能性があることです。
買主が現在の業績だけを見て3億円と評価していても、
「来期には利益が倍増する」
という売主の見方が実際に実現すれば、追加対価によって5億円まで受け取れる設計が可能です。
特に、
などでは、現在の財務数値だけでは将来価値を十分に反映できないことがあります。
アーンアウトを利用することで、将来のアップサイドを売主側に一定程度残すことができます。
一方、売主が特に注意しなければならないのが、クロージング後は対象会社の支配権が買主へ移ることです。
たとえば売主が、
「EBITDA1億円を達成すれば追加対価2億円」
という契約を締結したとします。
しかし買収後に買主が、
といった経営判断を行えば、対象会社単体のEBITDAが低下する可能性があります。
売主からすれば、
「自分ではコントロールできない買主の経営判断によってアーンアウトを受け取れなくなる」
という問題が生じます。
ここがアーンアウトの最も重要な論点の一つです。
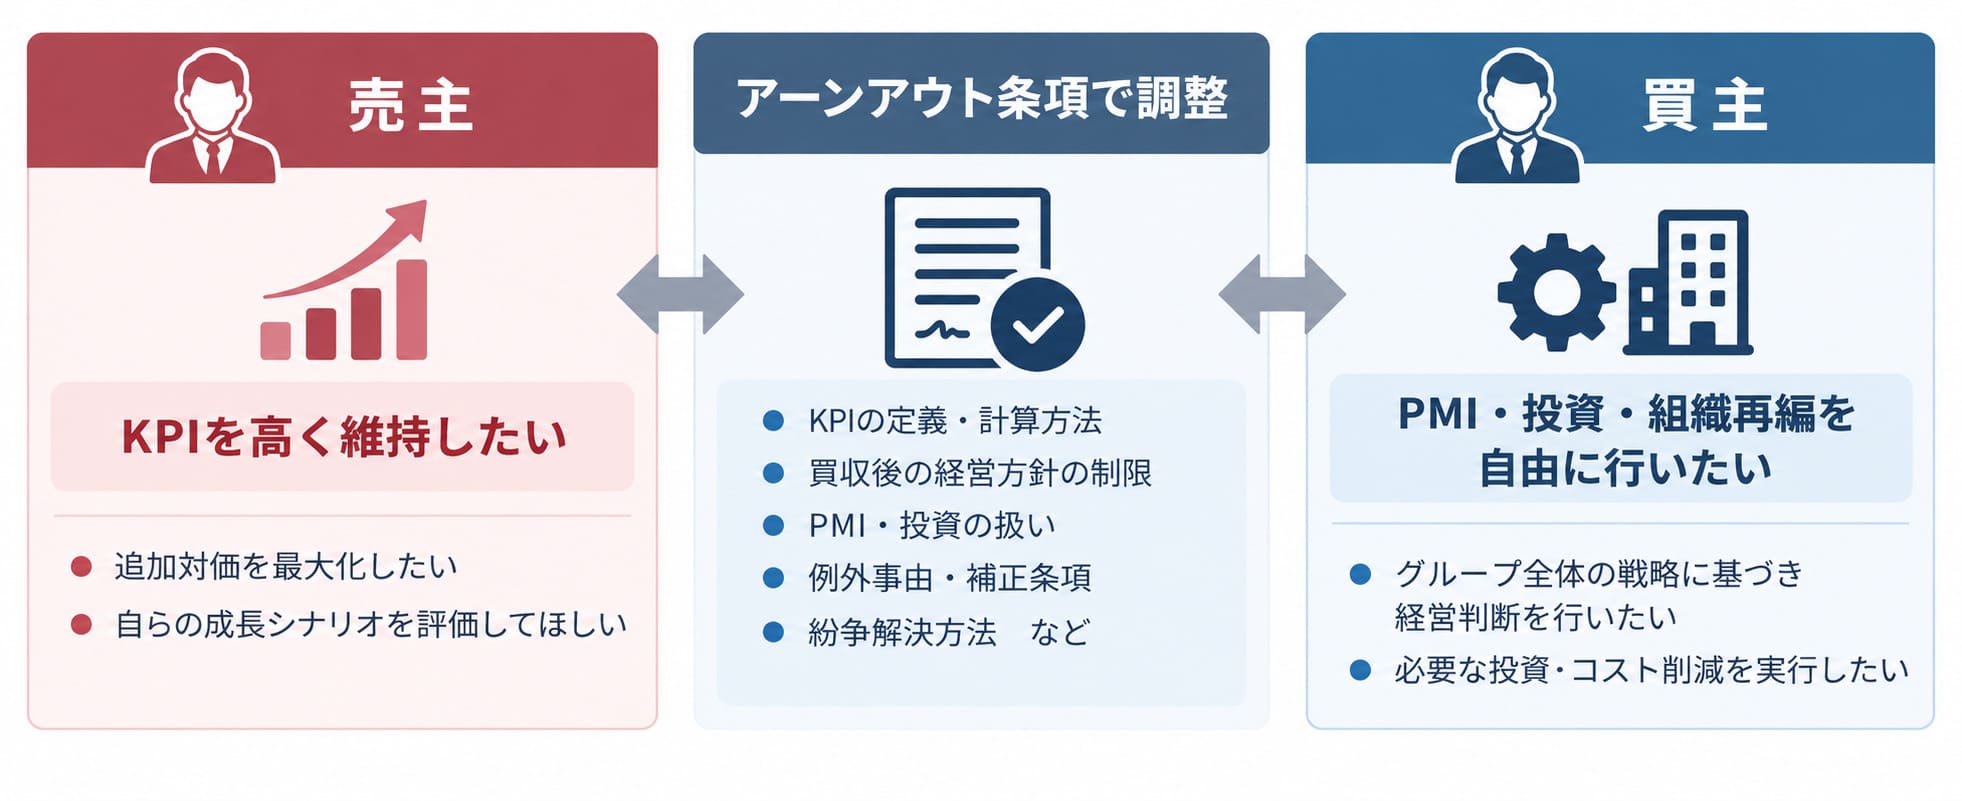
さらに極端なケースでは、買主に、
「アーンアウトを支払いたくない」
という経済的なインセンティブが生じる可能性があります。
たとえば、
対象会社単体では利益が出る取引を買主グループの別会社へ移す。
対象会社へ通常以上の本社費用を配賦する。
大型投資をアーンアウト期間中に実行する。
こうした行為によってKPIが下がれば、追加対価が減少する可能性があります。
そのため売主側では、契約交渉において、
アーンアウト達成を不当に妨害する行為をどこまで制限するのか
を検討することがあります。
ただし、買主からすると、会社を取得したにもかかわらず、
「アーンアウトのために経営判断を制限される」
ことになります。
したがって、ここでも売主と買主の利害は対立します。
アーンアウトでは、
売主:KPIを達成できるよう買収後の経営を一定程度維持してほしい
買主:買収した会社なので自由に経営したい
という対立が生じます。
この問題への対応として、案件によっては、
といった条項を検討することがあります。
ただし、売主保護を強くしすぎると買主のPMIや事業再編を妨げます。
そのため、「会社の経営を固定する」のではなく、「KPI計算に影響する特定の行為をどう処理するか」を決める方が合理的な場合もあります。
アーンアウトは、売主であるオーナー経営者が買収後も一定期間経営に残る案件でも利用されます。
たとえば、
クロージング後2年間は代表取締役として残る
↓
2年間のEBITDAに応じてアーンアウトを支払う
という設計です。
この場合、売主自身が買収後の業績に一定程度影響できるため、アーンアウトとの相性がよい面があります。
一方で、
「売主が退任したらアーンアウトは
どうなるのか」
という問題が発生します。
本人が自主的に退任した場合。
買主から解任された場合。
病気などで勤務できなくなった場合。
買主との経営方針の対立によって退任した場合。
これらをすべて同じ扱いにするのかは慎重に設計する必要があります。
売主が買収後も役員や従業員として残る場合、追加対価と役員報酬・給与との関係にも注意が必要です。
たとえば、
「2年間勤務を続ければ1億円を支払う」
という条件は、純粋な株式譲渡対価なのか、それとも勤務の対価としての性格を持つのかが問題になることがあります。
契約上「アーンアウト」と書けば、必ずすべてが株式譲渡対価として扱われるとは限りません。
会計・税務上の取扱いは、支払条件や契約内容、当事者の属性などによって異なり得ます。
そのため、売主が買収後も勤務するアーンアウトでは、M&A契約だけでなく税務・会計面も含めて事前に専門家へ確認することが重要です。
買主にとっての大きなメリットは、まだ実現していない将来利益に対して、クロージング時点で全額を支払わずに済むことです。
たとえば売主が、
「来期EBITDAは1億円になる」
と主張していても、買主には確信がない場合があります。
その場合、
「本当に1億円になったら追加で支払う」
とすることで、将来予測に関するリスクの一部を売主と共有できます。
また、売主が買収後も経営に残る場合には、
一定の業績達成によって追加対価を得られる
というインセンティブを残すこともできます。
一方、アーンアウトを設定すると、買主は会社を取得した後も売主との関係が続きます。
通常の株式譲渡であれば、譲渡価格を支払い、必要な引継ぎが終了すれば、売主との関係は徐々に限定されていきます。
しかしアーンアウトが2年間続けば、その間、
などについて、売主との利害関係が残る可能性があります。
PMIで大胆な改革を行いたい買主にとって、アーンアウト条項が経営上の制約になる場合もあります。
したがって、価格差を埋められるメリットと、クロージング後も売主との利害関係が続くデメリットを比較する必要があります。
中小企業庁はPMIを、M&A成立後に行う統合に向けた作業であり、M&Aの目的を実現し統合効果を最大化するために必要なプロセスと位置付けています。アーンアウトを採用する場合には、追加対価の設計がPMIの妨げにならないかという観点も重要です。
アーンアウトの支払い方にも複数の設計があります。
たとえば、
1年目EBITDA5,000万円達成
→ 5,000万円
2年目EBITDA7,000万円達成
→ 5,000万円
3年目EBITDA1億円達成
→ 1億円
というように、年度ごとに追加対価を支払う方法があります。
一方、
3年間累計EBITDAが2億円以上
→ 追加対価2億円
というように、期間終了時にまとめて判定することもできます。
年度ごとの判定では早期に対価を受け取れる一方、一時的な業績変動の影響を受けやすくなります。
累計方式では年度間の変動を吸収しやすくなります。
どちらが適切かは対象事業の特性によって異なります。
アーンアウトを含む取引で売主が注意したいのは、
「最大5億円」と「5億円で売却した」は同じではない
ということです。
たとえば、
固定対価:3億円
アーンアウト:最大2億円
であれば、確定しているのは原則として固定対価部分であり、追加2億円は条件達成を前提としています。
KPIを達成できなければ、契約設計によっては追加対価が0円になることもあります。
したがって売主は、
最大買収価格
だけではなく、
を分けて評価する必要があります。
前の記事で解説した価格調整とアーンアウトは、どちらも最終的な買収対価が変動する可能性がある仕組みですが、目的が異なります。
価格調整は、主として、
クロージング時点の財務状態を買収価格へ反映する仕組み
です。
たとえば、
などを調整します。
一方、アーンアウトは、
クロージング後の将来業績や条件達成を追加対価へ反映する仕組み
です。
したがって、
価格調整
→ 「実際にどの財務状態で会社を引き渡したのか」
アーンアウト
→ 「買収後にどの程度の成果を実現したのか」
という違いがあります。
一つのM&Aで、価格調整とアーンアウトの両方を採用することも可能です。
アーンアウトは、単なる分割払いとも異なります。
たとえば譲渡価格5億円が確定しており、
クロージング時:3億円
1年後:1億円
2年後:1億円
と支払うのであれば、基本的には確定した対価の支払時期を分けている構造です。
一方、
クロージング時:3億円
1年後:業績達成なら1億円
2年後:業績達成なら1億円
であれば、将来の条件達成によって追加対価そのものが発生するかどうかが変わります。
これがアーンアウトです。
したがって、
分割払い=支払時期の問題
アーンアウト=対価の発生・金額が将来条件に連動する仕組み
と整理すると分かりやすいでしょう。
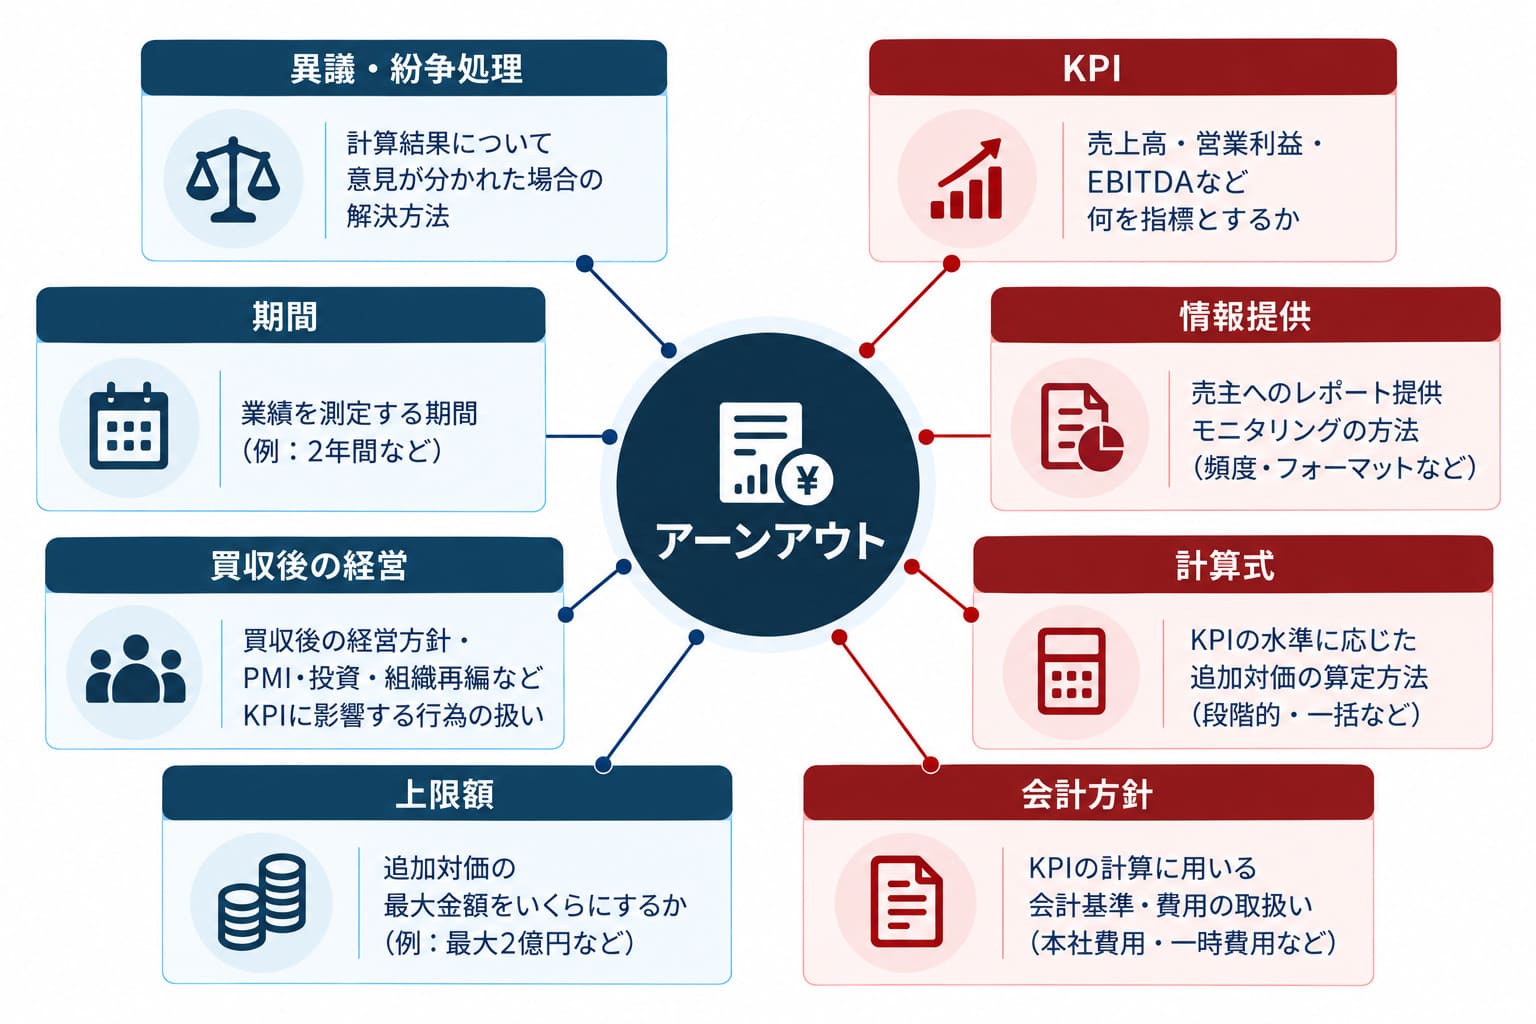
アーンアウトを最終契約書へ入れる場合には、少なくとも次のような事項を検討する必要があります。
などです。
アーンアウトでは、クロージング後に発生する事象を契約締結時点でできるだけ具体的に想定する必要があります。
クロージング後は対象会社を買主が支配します。
そのため、売主がアーンアウト金額を確認しようとしても、対象会社の会計データへ自由にアクセスできるとは限りません。
そこで契約上、
などについて、売主へ一定の情報を提供する仕組みを定めることがあります。
さらに、売主が計算内容に異議を申し立てることのできる期間を定めることもあります。
たとえば、
買主が計算書を提出
↓
売主が30日以内に確認
↓
異議がなければ確定
↓
異議があれば協議
↓
解決しなければ独立した会計専門家等による判定
という仕組みです。
これは、前の記事で解説したクロージング後の価格調整と似た構造です。
たとえば、
「EBITDA1億円以上なら追加対価1億円」
と契約書に書いてあったとしても、
買主の計算では9,500万円。
売主の計算では1億500万円。
となれば、追加対価1億円の有無が変わります。
わずかな会計処理の違いが、大きな追加対価の差につながることがあります。
そのため、
まで決めておくことが重要です。
特に、一定の基準値を1円でも下回れば追加対価が0円になるような設計では、KPIを巡る紛争が起きやすくなります。
たとえば、
EBITDA9,999万円
→ 追加対価0円
EBITDA1億円
→ 追加対価1億円
という設計では、EBITDA1万円の差によって追加対価が1億円変わります。
このような大きな段差があると、会計処理や費用計上を巡る対立が強くなりやすくなります。
そこで、
一定水準を超えたEBITDAについて一定倍率を掛けるなど、追加対価を段階的・連続的に変化させる方法も考えられます。
アーンアウトでは、KPIだけでなく「KPIが追加対価へどう変換されるか」まで重要です。
価格目線が合わないからといって、必ずアーンアウトを使う必要はありません。
特に、
といった場合には、アーンアウトのKPIを客観的に測定することが難しくなることがあります。
たとえば買収後すぐに対象会社を吸収合併し、営業部門も管理部門も買主へ統合するのであれば、
「対象会社単体のEBITDA」
を測定すること自体が難しくなる可能性があります。
この場合、価格差をアーンアウトで無理に埋めるより、固定価格で交渉する、別の客観的KPIを設定するなど、別の方法を検討した方が合理的なこともあります。
アーンアウトは価格条項ですが、実際にはPMIとも密接に関係します。
中小企業庁はPMIについて、M&A成立後に行われる統合に向けた作業であり、M&Aの目的を実現し、統合効果を最大化するために必要なプロセスと説明しています。
買主としては、M&A後、
と考えることがあります。
ところが、これらの施策によってアーンアウトのKPIが変わるのであれば、売主との利害対立が発生する可能性があります。
そのためアーンアウトを設計するときは、
「どのように追加対価を計算するか」
だけではなく、
「買収後にどのようなPMIを行う予定なのか」
まで踏まえて設計することが重要です。
クロージング後に対象会社や対象事業が一定の業績や条件を達成した場合に、買主が売主へ追加の買収対価を支払う仕組みです。
売主と買主の将来業績に対する見方が異なり、価格目線に差がある場合に、その差を調整するために利用することがあります。
売上高、営業利益、EBITDA、顧客数、販売数量などが考えられます。
重要なのは、価格差が生じている理由と対応したKPIを設定することです。
一律の期間が決まっているわけではありません。
対象事業の特性や、確認したい将来業績の期間などを踏まえて設定します。
いいえ。
契約で定めた条件を満たさなければ、追加対価の全部または一部を受け取れないことがあります。
契約内容によります。
売主の勤務・役員在任を条件にする場合もあれば、退任しても業績条件を満たせば追加対価を支払う設計も考えられます。
退任理由ごとの取扱いを含め、契約時に明確にすることが重要です。
価格調整は、主としてクロージング時点のネットデットや運転資本などの財務状態を価格へ反映する仕組みです。
アーンアウトは、クロージング後の将来業績等を追加対価へ反映する仕組みです。
分割払いは、確定した譲渡対価の支払時期を分けるものです。
アーンアウトは、将来の条件達成によって追加対価の発生や金額そのものが変わります。
必ずしもそうとは限りません。
買収後の費用配賦、組織再編、PMI費用、グループ内取引などによってEBITDAが変動する可能性があるため、具体的な計算方法を定める必要があります。
大きく関係します。
PMIによる組織再編や投資、費用配賦などがアーンアウトKPIへ影響する可能性があるため、アーンアウトの設計時点から買収後のPMI方針を考慮することが重要です。
M&Aのアーンアウトとは、クロージング後に対象会社・対象事業が一定の業績や条件を達成した場合に、買主が売主へ追加の買収対価を支払う仕組みです。
特に有効なのが、売主と買主の将来業績に対する見方が異なるケースです。
たとえば、
売主希望価格:5億円
買主評価額:3億円
という場合に、
固定対価3億円+アーンアウト最大2億円
とすることで価格差を調整できます。
売主からすれば、将来の成長性を売却価格へ反映できる可能性があります。
買主からすれば、まだ実現していない利益に対してクロージング時点で全額を支払う必要がなくなります。
しかし、アーンアウトには特有の問題があります。
クロージング後は、基本的に対象会社を買主が支配します。
そのため、
追加対価を受け取る売主
と、
追加対価を支払う買主
の利害が、買収後の経営判断を巡って対立する可能性があります。
特に重要なのが、
という点です。
また、価格調整との違いも重要です。
価格調整
→ 主としてクロージング時点の財務状態を価格へ反映する
アーンアウト
→ 主としてクロージング後の将来業績等を追加対価へ反映する
という違いがあります。
アーンアウトは、単に買収価格を後払いする仕組みではありません。
売主と買主の将来予測の違いを、実際の将来成果によって調整する価格設計です。
だからこそ、最終契約書では追加対価の金額だけでなく、買収後の経営まで想定して条項を設計することが重要になります。